
Peut-on acheter et habiter un bâtiment historique ?
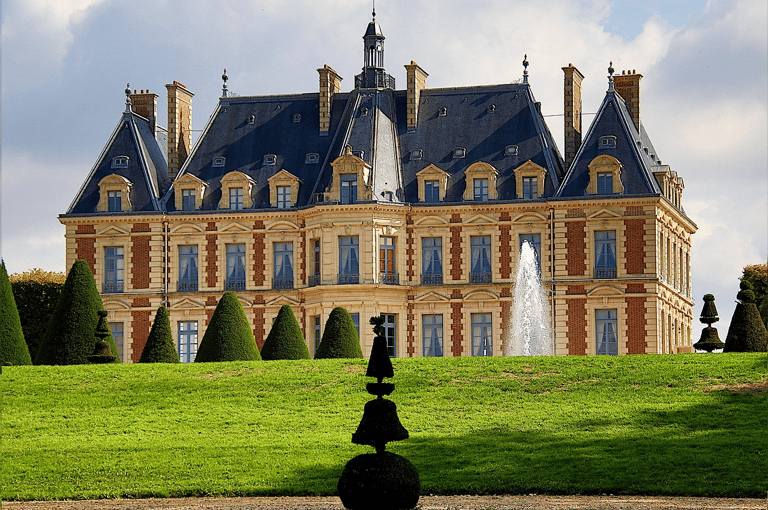
Oui. Contrairement à une idée répandue, les monuments historiques français n’appartiennent pas tous à l’État : une part importante est détenue par des propriétaires privés, tandis que beaucoup relèvent aussi des communes et collectivités et beaucoup sont habités. Un château, un hôtel particulier, une maison de ville dont l'escalier ou la façade est protégée : tout cela s'achète, se vend et se transmet.
Ce qui va changer, c’est le cadre : un monument historique est soumis à une servitude d’utilité publique attachée au bien, qui s’impose à chaque propriétaire. Elle encadre les travaux, mais ouvre aussi droit à des avantages fiscaux spécifiques.
Voici ce qu'il faut savoir avant de signer : les obligations du vendeur et de l'acheteur, les niveaux de protection, les travaux, la fiscalité et la transmission.
Peut-on acheter un bâtiment historique quand on est un particulier ?
Oui, sans autorisation préalable. Un immeuble classé ou inscrit se vend comme n'importe quel bien immobilier, chez le notaire. La protection ne bloque pas la vente ; elle encadre ce que le nouveau propriétaire pourra faire du bien, et le code du patrimoine ne réserve aucun droit de regard de l'État sur le choix de l'acheteur d'un bien privé (code du patrimoine, Légifrance).
Deux obligations encadrent toutefois la transaction :
- L'information de l'acheteur. L'article L. 621-29-6 du code du patrimoine impose au vendeur de faire connaître au futur acquéreur l'existence du classement ou de l'inscription. En pratique, le notaire reprend la protection dans l'acte de vente et y annexe l'arrêté qui l'a prononcée (Notaires de France).
- La notification de la vente. L’article R.621-84 du Code du patrimoine impose de notifier la vente au préfet de région dans les quinze jours, avec le nom et le domicile du nouveau propriétaire.
Un point à connaître : le propriétaire d'un monument historique a une obligation d'entretien. En cas de carence grave mettant le bien en péril, l'administration peut le mettre en demeure puis, en dernier recours, faire exécuter des travaux d'office à ses frais. C'est rare, mais cela fait partie du contrat.
Classé, inscrit : quelle différence pour l'acheteur ?
Ces trois mots reviennent dans toutes les annonces de biens de caractère, souvent employés à tort. Ils désignent trois situations très différentes.
- Immeuble classé. Le niveau de protection le plus élevé, réservé aux édifices d'intérêt national. Toute intervention, y compris intérieure, relève d'une autorisation spécifique du préfet de région, instruite par la Direction régionale des affaires culturelles.
- Immeuble inscrit. Le premier niveau de protection, pour les édifices d'intérêt régional. Les travaux passent par une autorisation d'urbanisme classique, permis ou déclaration préalable, mais avec l'accord de l'Architecte des Bâtiments de France, l'ABF, et des délais allongés.
- Abords d'un monument. Le bien n'est pas protégé lui-même, mais il se situe dans le périmètre d'un monument, 500 mètres par défaut. Seul l'aspect extérieur est concerné, et aucun avantage fiscal spécifique n'est attaché à cette situation. Nous y consacrons un article dédié.
La protection peut aussi être partielle : une façade, un escalier, une toiture, un plafond peint. Dans ce cas, seules les parties protégées sont soumises au régime, et seuls les travaux qui les concernent ouvrent droit aux déductions fiscales.
Comment vérifier si un bien est protégé ?
Trois vérifications gratuites suffisent, et elles doivent être faites avant l'offre d'achat.
- La base Mérimée. Le ministère de la Culture y recense tous les immeubles classés et inscrits, avec la nature exacte de la protection : totale ou partielle, et sur quels éléments. Consulter la base Mérimée.
- L'Atlas des patrimoines. Une carte qui localise les monuments protégés et leurs périmètres d'abord à partir d'une adresse. Consulter l'Atlas des patrimoines.
- L'arrêté de protection. Demandez au vendeur l'arrêté de classement ou d'inscription. C'est le document qui fait foi sur l'étendue de la protection.
Cette dernière vérification n'est pas une formalité. Le Conseil d'État a jugé le 23 septembre 2021 que la servitude attachée à un monument historique est opposable au propriétaire dès lors qu'elle lui a été notifiée, même si elle n'a jamais été annexée au plan local d'urbanisme (CE, 23 septembre 2021, n° 432650). Autrement dit, un acheteur ne pourra pas se défendre en disant que la protection n'apparaissait pas dans les documents d'urbanisme.
Peut-on faire des travaux dans un bâtiment historique ?
Oui, mais rien ne se fait sans autorisation, et les délais n'ont rien à voir avec ceux d'une maison ordinaire.
Pour un immeuble classé, toute modification, même intérieure, exige une autorisation du préfet de région. Le délai d'instruction est de six mois, porté à douze mois si le ministère de la Culture se saisit du dossier (Service-Public.fr). Les travaux de restauration doivent être conduits par un architecte en chef des monuments historiques ou par un architecte présentant des qualifications équivalentes.
Pour un immeuble inscrit, les travaux relèvent d'une autorisation d'urbanisme classique, mais avec l'accord de l'ABF et des délais allongés de plusieurs mois. Les travaux intérieurs sans incidence sur les parties protégées restent libres.
Dans les deux cas, trois réflexes évitent les mauvaises surprises :
- Prendre rendez-vous avec la DRAC ou l'ABF avant d'établir le moindre devis. Les prescriptions connues en amont coûtent moins cher que les refus.
- Vérifier que les travaux déjà réalisés par le vendeur ont bien été autorisés. Des travaux irréguliers sur un monument historique peuvent être remis en cause chez le nouveau propriétaire.
- Prévoir des artisans qualifiés pour le bâti ancien. C'est une condition de qualité, et souvent une condition des subventions.
Quels avantages fiscaux pour le propriétaire d'un monument historique ?
C'est la contrepartie des contraintes, et elle est substantielle. Le régime dit des monuments historiques permet de déduire du revenu global, c'est-à-dire de l'ensemble de vos revenus et non des seuls loyers, les travaux et les charges liés au bien, sans plafond et hors du plafonnement global des niches fiscales (impots.gouv.fr).
Pour un propriétaire qui habite le bien et n'en tire aucune recette, la règle est la suivante :
- les travaux de réparation et d'entretien subventionnés par l'État sont déductibles à 100%, nets de la subvention reçue ;
- les autres charges sont déductibles à 50% si le bien est fermé au public, et à 100% s'il est ouvert à la visite au moins 50 jours par an, dont 25 dimanches ou jours fériés, ou 40 jours entre juillet et septembre.
Si le bien est loué ou produit des recettes de visite, l'ensemble des charges s'impute sur les revenus fonciers, et le déficit éventuel sur le revenu global sans limite.
L'engagement de conservation de quinze ans
Le bénéfice du régime est subordonné à un engagement : conserver la propriété du bien pendant au moins quinze ans à compter de son acquisition, en application de l'article 156 bis du code général des impôts (Bulletin officiel des finances publiques). En cas de revente avant ce terme, les déductions pratiquées sont remises en cause, sauf exceptions comme le décès, l'invalidité ou la perte d'emploi.
Le régime est aussi réservé aux biens détenus directement par le contribuable. Une société civile immobilière ne peut en bénéficier que dans des cas précis, notamment lorsqu'elle est familiale. C'est un point à valider avec un conseiller fiscal avant de choisir le mode d'achat.
Peut-on obtenir des subventions pour les travaux ?
Oui. Pour un immeuble inscrit, l'article L. 621-29 du code du patrimoine autorise l'État à subventionner les travaux d'entretien et de réparation dans la limite de 40% de la dépense effective. Pour un immeuble classé, le taux est fixé au cas par cas par la DRAC selon l'urgence des travaux et les moyens du propriétaire.
Les régions, les départements et certaines communes complètent souvent l'aide de l'État. Ces subventions se cumulent avec le régime fiscal, à une nuance près : la part subventionnée des travaux ne peut pas être déduite une seconde fois.
Comment transmettre un bâtiment historique à ses enfants ?
Le code général des impôts prévoit, à l'article 795 A, une exonération totale des droits de succession et de donation pour les monuments historiques, à condition de signer une convention avec les ministères de la Culture et des Finances.
Cette convention engage les héritiers : ouverture du bien au public selon des modalités définies, entretien et conservation des éléments protégés. Elle se prépare du vivant du propriétaire, et elle explique pourquoi tant de châteaux traversent les générations sans être vendus.
L'héritier reprend par ailleurs l'engagement de conservation de quinze ans en cours. Pour un patrimoine de cette nature, l'accompagnement d'un notaire et d'un avocat spécialisé s'impose.
Habiter un monument historique au quotidien : à quoi s'attendre ?
Vivre dans un bâtiment protégé, c'est accepter un rythme différent, mais pas une vie de musée.
- Le DPE. Les immeubles classés ou inscrits sont dispensés du diagnostic de performance énergétique. Cela ne dispense pas de se poser la question du chauffage, souvent le premier poste de dépense de ces biens.
- Les délais. Repeindre des volets, changer une fenêtre ou refaire un plancher se planifie des mois à l'avance. Les propriétaires expérimentés groupent leurs travaux pour limiter le nombre de dossiers.
- L'assurance. Les compagnies proposent des contrats spécifiques aux monuments historiques, avec une valeur de reconstruction adaptée aux matériaux et aux savoir-faire nécessaires.
- L'ouverture au public. Elle n'est jamais obligatoire pour habiter le bien. Elle le devient si vous voulez le plein bénéfice des déductions fiscales ou l'exonération de transmission.
À retenir
- Un particulier peut acheter et habiter un bâtiment classé ou inscrit au titre des monuments historiques. La protection suit le bien et s'impose à chaque propriétaire.
- Le vendeur doit informer l'acheteur de la protection et notifier la vente au préfet de région dans les quinze jours.
- Tous les travaux, intérieurs compris pour un immeuble classé, exigent une autorisation préalable, avec des délais de plusieurs mois.
- Le propriétaire peut déduire de son revenu global tout ou partie des travaux et charges, à condition de conserver le bien au moins quinze ans.
- Sous convention avec l'État, la transmission du bien peut être exonérée de droits de succession et de donation.
Vous envisagez d'acheter ou de vendre un bien protégé ?
Les conseillers We Invest connaissent les biens de caractère de leur secteur et travaillent avec les notaires et les spécialistes du bâti ancien. Ils vous accompagnent jusqu'à la signature chez le notaire, en tenant compte des contraintes de protection et des devis de travaux dans le prix.
→ Obtenir un avis d'expert sur votre projet avec nos conseillers.
FAQ
Un particulier peut-il acheter un monument historique classé ?
Oui. La vente est libre et se passe chez le notaire. Le vendeur doit simplement informer l'acheteur de la protection et notifier la vente au préfet de région dans les quinze jours.
Faut-il ouvrir un monument historique au public quand on y habite ?
Non. L'ouverture au public n'est obligatoire ni pour acheter ni pour habiter. Elle conditionne en revanche la déduction à 100% des charges et l'exonération des droits de succession.
Que se passe-t-il si l'on revend avant quinze ans ?
Les déductions fiscales pratiquées au titre du régime des monuments historiques sont remises en cause, sauf événements de force majeure prévus par la loi comme le décès, l'invalidité ou la perte d'emploi.
Peut-on refuser des travaux imposés par l'administration ?
Le propriétaire a une obligation d'entretien. Si la conservation du bien est menacée, l'administration peut le mettre en demeure, puis faire réaliser les travaux d'office. Il peut contester la décision devant le juge administratif.
Les avantages fiscaux s'appliquent-ils à une maison située près d'un monument ?
Non. Être dans les abords d'un monument impose des contraintes sur l'aspect extérieur mais n'ouvre droit à aucun régime fiscal particulier. Seuls les immeubles eux-mêmes classés ou inscrits en bénéficient.