
Taux immobiliers automne 2026 : la fenêtre pour acheter se referme-t-elle ?
Acheter maintenant peut être pertinent si votre projet est mûr, si le prix du bien est cohérent avec le marché local et si votre budget conserve une marge de sécurité. Attendre une baisse des taux n’est pas une stratégie en soi : les prix, les offres bancaires et votre situation peuvent évoluer.
En septembre 2026, le taux moyen des crédits immobiliers accordés en France atteint 3,40 %, hors assurance, contre 3,31 % en août et 3,16 % en décembre 2025, selon l'observatoire Crédit Logement/CSA. La hausse réduit la capacité d’emprunt, mais reste modérée.
📊 Combien pouvez-vous encore emprunter à 3,40% ?
Testez votre mensualité, votre apport et votre durée pour connaître le montant réellement finançable.
Les taux en octobre 2026
Les derniers taux consolidés disponibles en octobre portent sur les crédits accordés en septembre.
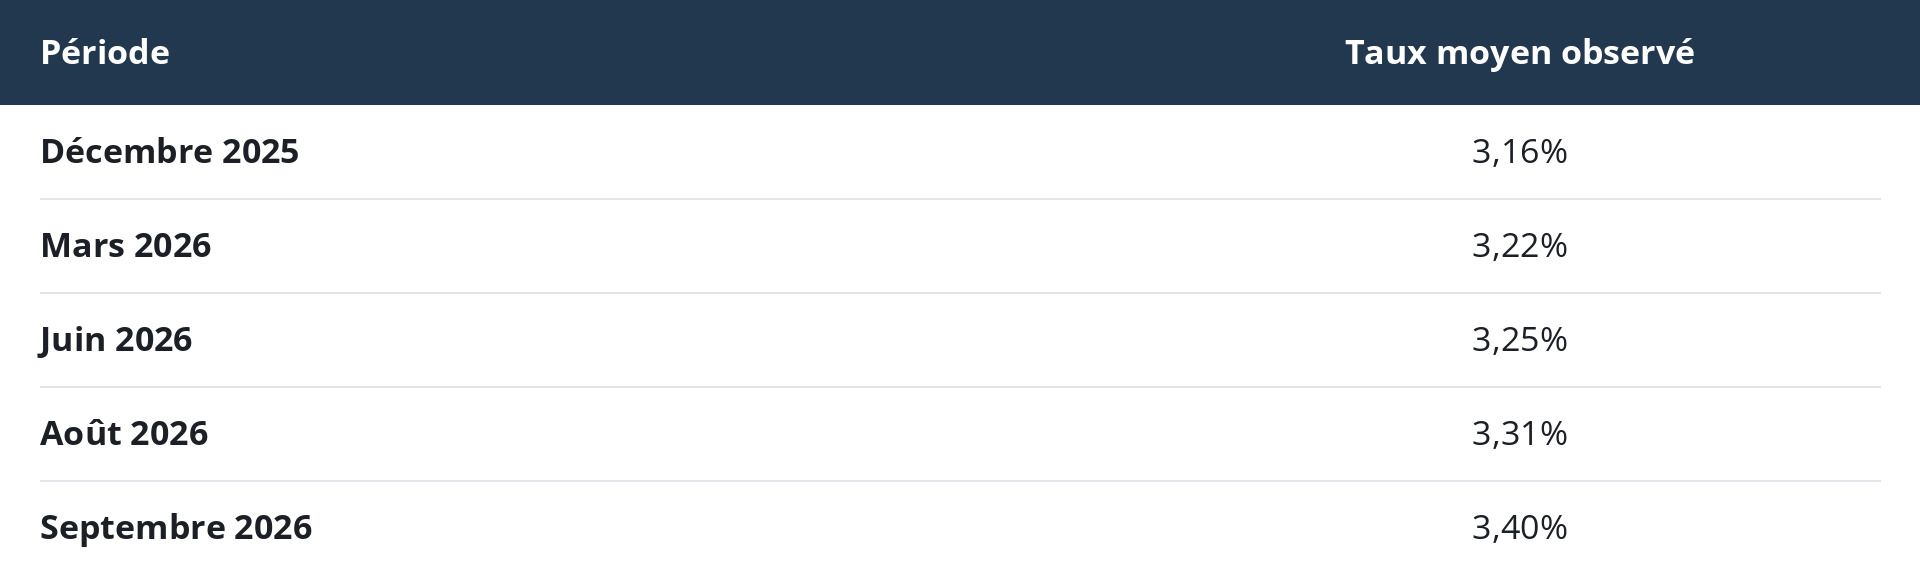
Source : Observatoire Crédit Logement/CSA.
Selon la durée, les taux moyens de septembre s’établissent à 3,21 % sur 15 ans, 3,39 % sur 20 ans et 3,45 % sur 25 ans. La durée moyenne des crédits atteint 252 mois, soit 21 ans.
Un taux moyen n’est pas une offre : votre taux dépend de votre apport, de vos revenus, de votre endettement, de la durée choisie et de la banque sollicitée.
Pourquoi les taux remontent-ils ?
Le 10 septembre 2026, la BCE a relevé ses trois taux directeurs de 25 points de base, afin de lutter contre l’inflation. La facilité de dépôt passe ainsi à 2,50 % à compter du 16 septembre, selon la Banque de France.
L’inflation annuelle de la zone euro atteint 3,8 % en septembre, contre 3,2 % en août, selon Eurostat. Cette situation pèse sur le coût de financement des banques et, indirectement, sur les taux immobiliers.
Quel impact sur votre capacité d’emprunt ?
À mensualité constante, la hausse des taux réduit le montant empruntable. Avec une mensualité de 1 200 € sur 20 ans, la capacité d’emprunt passe d’environ 213 300 € à 3,16 % à 208 800 € à 3,40 %, soit environ 4 500 € de moins.
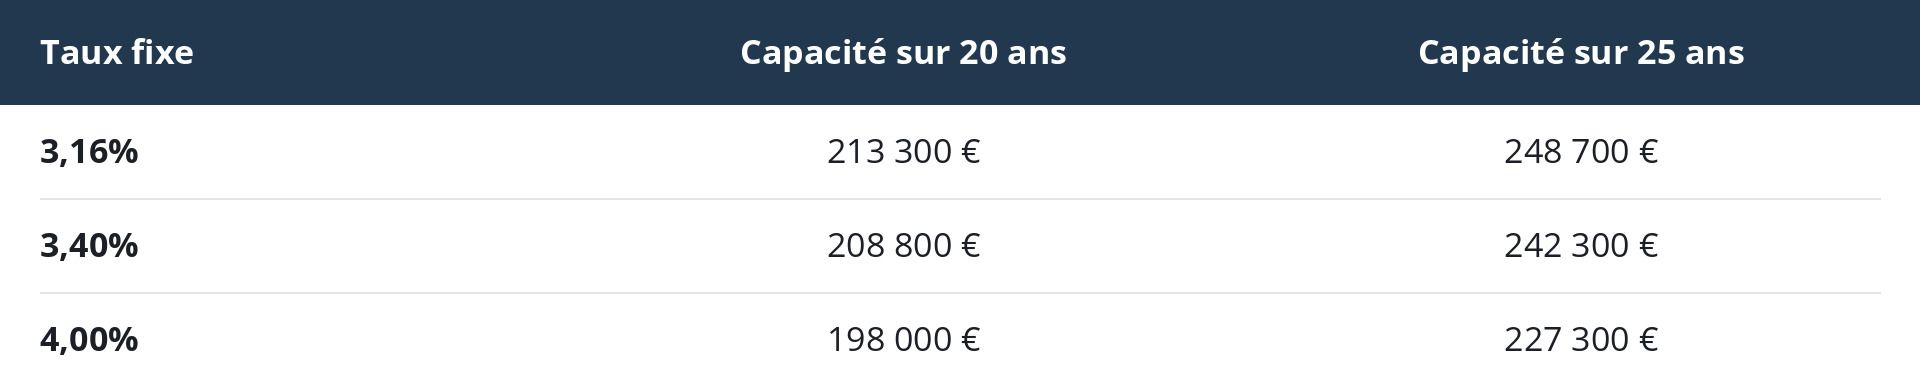
Simulations indicatives, hors assurance, frais de dossier et garanties.
Sur un prêt de 250 000 € sur 20 ans, le passage de 3,16 % à 3,40 % augmente la mensualité d’environ 30 € par mois et le coût total des intérêts d’environ 7 300 €.
Votre budget tient-il encore à 3,40% ?
Comparez plusieurs durées, apports et taux pour voir ce que vous pouvez réellement financer.
Faut-il acheter maintenant ou attendre ?
Attendez si votre apport, votre stabilité professionnelle ou votre budget ne sont pas prêts. En revanche, reporter un achat uniquement pour anticiper une baisse des taux n’est pas une stratégie fiable : les prix et les conditions de financement peuvent évoluer dans l’autre sens.
Les prix des logements anciens ont reculé de 1,0 % au deuxième trimestre 2026 et de 0,8 % sur un an, selon les indices Notaires-Insee. Les appartements restent quasiment stables sur un an, tandis que les maisons reculent de 1,3 %.
Une baisse des prix peut donc compenser en partie un taux plus élevé. Par exemple, sur un emprunt de 200 000 € sur 20 ans, passer de 3,16 % à 3,40 % ajoute environ 22 € par mois. Si le prix du bien baisse et que vous empruntez moins, l’écart peut être absorbé.
Acheter maintenant est pertinent si :
- votre projet est mûr et vous comptez garder le logement plusieurs années ;
- votre budget reste confortable après la mensualité, les charges et les imprévus ;
- le prix est cohérent avec les ventes comparables du quartier ;
- Vous avez comparé plusieurs offres de financement.
Mieux vaut attendre si :
- votre taux d’effort ne laisse aucune marge ;
- vous n’avez pas intégré les frais de notaire, de garantie et de travaux ;
- votre apport viderait votre épargne de précaution ;
- Le projet ne devient viable qu’avec une baisse future des taux.
20 ou 25 ans : quelle durée choisir ?
Un prêt sur 20 ans coûte généralement moins cher en intérêts, mais demande une mensualité plus élevée. Un prêt sur 25 ans réduit la mensualité et augmente la capacité d’emprunt, au prix d’un coût total plus important.
Le bon choix dépend de votre marge mensuelle. Ne choisissez pas une durée uniquement parce qu’elle rend le crédit « possible » : elle doit aussi vous laisser une épargne de sécurité.
Comment obtenir un meilleur taux ?
- Constituez un apport réaliste, sans vider votre épargne.
- Comparez plusieurs banques sur le même montant et la même durée.
- Regardez le TAEG, l’assurance emprunteur et les frais, pas seulement le taux nominal.
- Présentez un dossier stable : revenus réguliers, épargne visible, peu de découverts.
- Vérifiez les conditions de l’offre de prêt : elle reste valable au moins 30 jours, et vous disposez d’un délai de réflexion de 10 jours, selon l'article L313-34 du Code de la consommation.
Avant de décider, chiffrez votre projet.
Un écart de 0,24 point de taux peut modifier votre capacité d’emprunt et le coût total du crédit.
FAQ
Quel est le taux immobilier moyen en septembre 2026 ?
Il est de 3,40 %, hors assurance, selon l'observatoire Crédit Logement/CSA.
Les taux vont-ils continuer à augmenter ?
C’est possible, mais pas certain. Ils dépendent de l’inflation, des marchés obligataires, de la BCE et de la politique commerciale des banques.
Faut-il attendre une baisse des taux pour acheter ?
Pas nécessairement. Une baisse des taux peut améliorer le financement, mais les prix et les conditions du marché peuvent évoluer aussi. Comparez le prix du bien, le coût total du crédit et votre budget.
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Le prêt sur 20 ans coûte généralement moins cher au total, mais la mensualité est plus élevée. Le prêt sur 25 ans facilite le financement, mais augmente le coût des intérêts.