
Achat d'une résidence secondaire : est-ce vraiment le bon moment pour investir ?
Oui pour qui achète un lieu de vie, non pour qui cherche un placement. L'écart tient à un chiffre : une résidence secondaire coûte entre 3 500€ et 5 000€ par an avant même la première nuit passée sur place.
Les prix ont baissé et la négociation est redevenue possible. Mais la fiscalité s'est alourdie dans les communes touristiques, et la location saisonnière n'est plus le levier qu'elle était.
- ce qui joue en faveur de l'achat : des prix en recul et des vendeurs plus ouverts
- ce qui joue contre : la surtaxe d'habitation, les charges fixes et une revente fiscalisée
- ce qui dépend de vous : le nombre de semaines d'occupation réelle
Les prix ont-ils vraiment baissé ?
Oui, et plus fortement sur les maisons. Les prix des logements anciens reculent de 1,0% au 2e trimestre 2026 et de 0,8% sur un an, avec un écart net : -1,3% pour les maisons contre -0,1% pour les appartements.
Les biens de villégiature cumulent les deux handicaps du moment : ce sont souvent des maisons, et souvent des biens mal classés au DPE.
L'ampleur de la baisse dépend beaucoup du secteur. Le baromètre des prix par ville montre des territoires qui évoluent en sens inverse sur un même trimestre.
Côté financement, le taux moyen des nouveaux crédits atteignait 3,30% en juillet 2026. Et aucun prêt à taux zéro n'est mobilisable : le PTZ est réservé à la résidence principale.
À retenir : la baisse des prix est réelle, mais elle ne compense pas à elle seule la hausse du coût de détention.
La négociation est-elle redevenue possible ?
Les biens de villégiature (résidence secondaire ou à une location saisonnière) se vendent plus lentement que les résidences principales, parce que leur marché d'acheteurs est plus étroit et moins contraint par un calendrier.
Une maison en vente depuis le printemps dans une station a donc de bonnes chances d'avoir déjà connu une baisse de prix, et d'en accepter une seconde.
Demandez l'historique de l'annonce et le motif de la vente avant de formuler une offre : une succession ou une mutation ouvrent davantage la discussion qu'un vendeur sans contrainte.
Combien coûte réellement une résidence secondaire chaque année ?
Entre 3 500€ et 5 000€ pour un bien de 250 000€, hors crédit et hors travaux. C'est le poste que les acheteurs sous-estiment le plus.
Le coût annuel d'une résidence secondaire de 250 000€
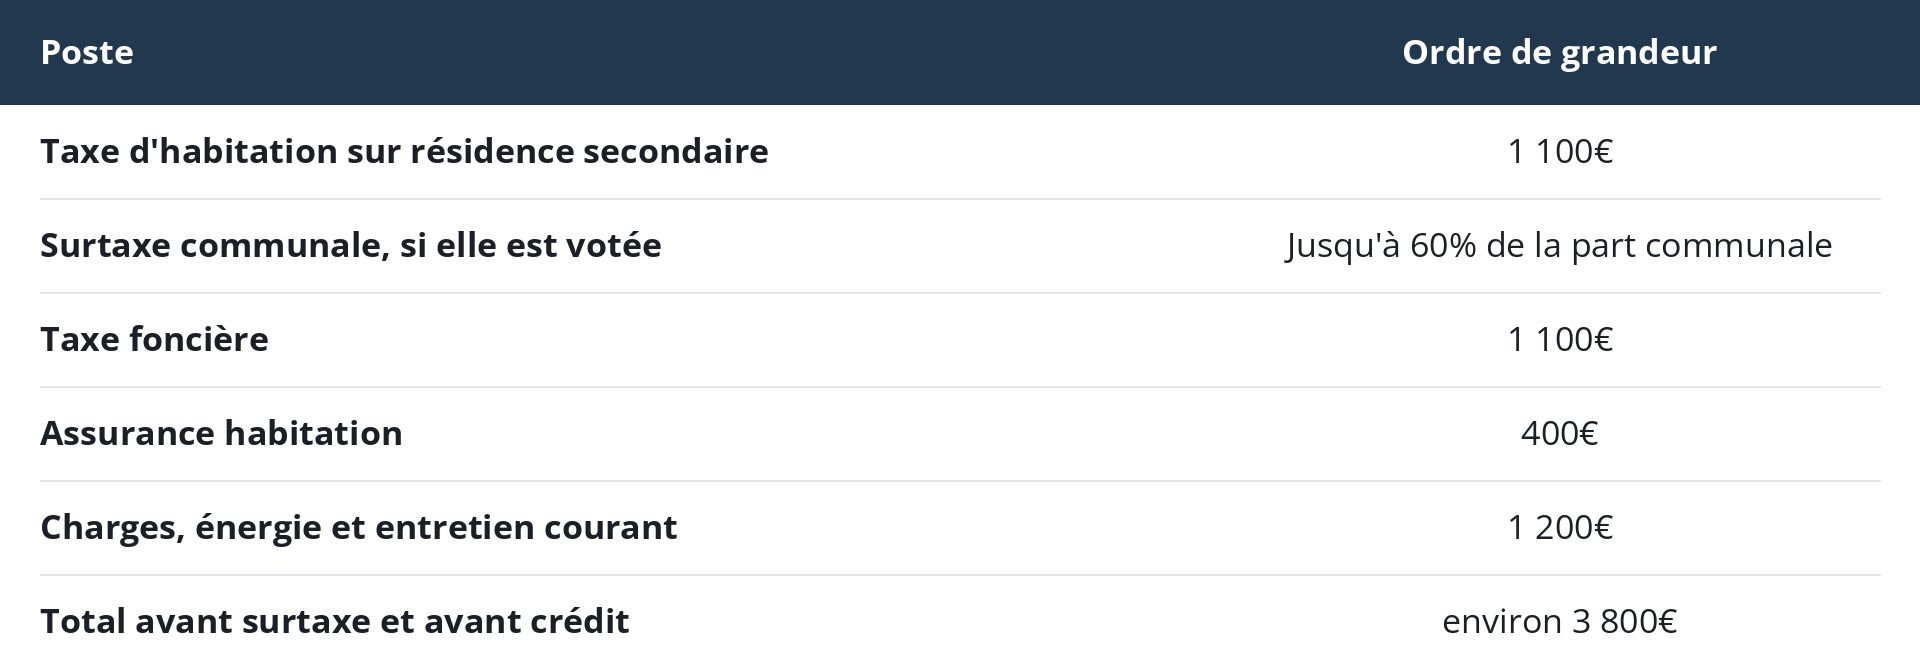
Ordres de grandeur indicatifs, très variables selon la commune et le type de bien. La taxe d'habitation moyenne sur résidence secondaire se situe autour de 1 125€ par an.
Ramené à six semaines d'occupation par an, cela représente environ 90€ par nuit avant le moindre remboursement de crédit. Le même budget loue souvent une maison équivalente sur place.
Le calcul s'inverse à partir d'une douzaine de semaines par an, ou si le bien sert aussi à plusieurs membres de la famille.
La surtaxe d'habitation, le vrai changement de ces trois années
Les communes classées en zone tendue peuvent majorer la part communale de la taxe d'habitation sur les résidences secondaires, de 5% à 60%, sur simple délibération du conseil municipal.
Le périmètre a changé d'échelle en 2023 : un décret d'août 2023 a porté le nombre de communes éligibles de 1 151 à 3 697, en y intégrant le littoral, la montagne et de nombreuses communes touristiques.
La surtaxe sur les résidences secondaires en 2026
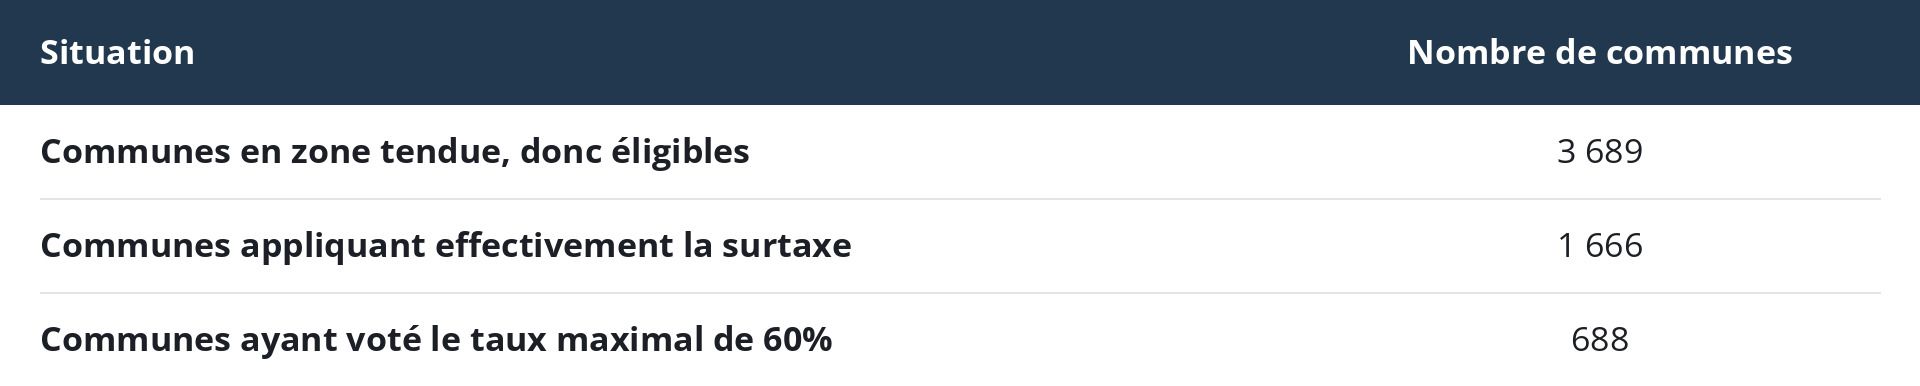
Taux d'imposition publiés par la Direction générale des finances publiques pour 2026. La surtaxe suppose deux conditions cumulatives : le classement en zone tendue et un vote du conseil municipal.
Sur une taxe d'habitation de 1 200€, une majoration de 60% représente jusqu'à 720€ de plus par an, uniquement parce que le bien n'est pas votre résidence principale.
Cette information se vérifie avant l'offre, pas après. Le taux voté figure sur l'avis de taxe d'habitation du vendeur, et le service des impôts de la commune peut le confirmer.
À retenir : deux maisons identiques, séparées par une limite communale, peuvent supporter plusieurs centaines d'euros d'écart chaque année.
Une obligation déclarative souvent oubliée
Tout propriétaire doit déclarer l'occupation de ses biens dans l'espace Gérer mes biens immobiliers sur impots.gouv.fr, et signaler tout changement de situation.
C'est cette déclaration qui détermine si le logement est traité comme une résidence secondaire, donc soumis à la taxe d'habitation et à l'éventuelle surtaxe.
Peut-on rentabiliser avec de la location saisonnière ?
Moins facilement qu'il y a trois ans, pour deux raisons qui se cumulent.
La fiscalité du meublé de tourisme s'est durcie
Un meublé de tourisme non classé relève désormais du micro-BIC dans la limite de 15 000€ de recettes, avec un abattement ramené à 30%, contre 77 700€ et 50% auparavant. Le classement du meublé permet de revenir à un abattement de 50%.
Au-delà du seuil, le passage au régime réel devient automatique, avec une comptabilité à tenir et des honoraires à prévoir.
Les communes encadrent davantage.
La loi dite Le Meur a renforcé les pouvoirs des maires sur les meublés de tourisme : autorisation de changement d'usage, quotas, durée maximale de location d'une résidence principale.
Les règles varient d'une commune à l'autre et évoluent vite. Dans une station littorale ou de montagne, la question se pose en mairie avant de signer, pas après.
Si le projet est d'abord locatif, la comparaison entre meublé et statut du bailleur privé mérite d'être faite sur un bien classique plutôt que sur un bien de villégiature, dont l'occupation est saisonnière par nature.
Que paie-t-on à la revente ?
La plus-value est imposée, contrairement à une résidence principale qui en est exonérée sans condition de durée. Le taux global atteint 36,2%, soit 19% d'impôt sur le revenu et 17,2% de prélèvements sociaux.
L'exonération de plus-value selon la durée de détention
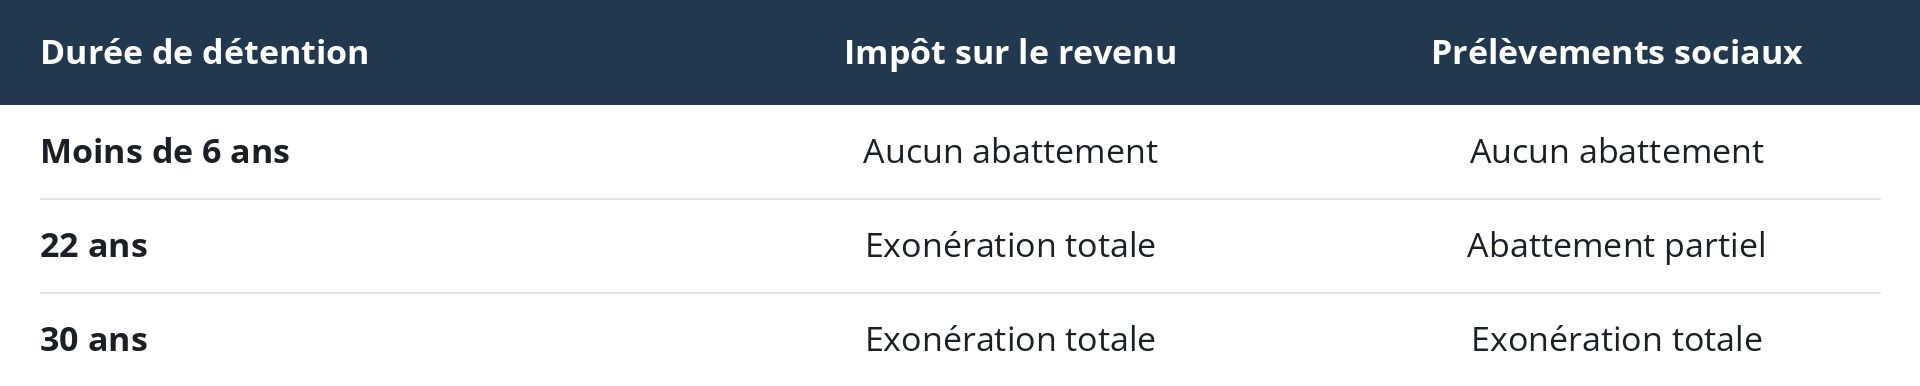
Les abattements progressent par palier entre la 6e et la 30e année. Une surtaxe s'ajoute sur les plus-values supérieures à 50 000€.
Concrètement, une résidence secondaire achetée aujourd'hui et revendue dans dix ans supportera une fiscalité réelle sur la plus-value, là où une résidence principale n'en supporte aucune.
S'y ajoute la taxe foncière, due par le propriétaire au 1er janvier, et l'éventuelle entrée dans l'assiette de l'impôt sur la fortune immobilière au-delà de 1,3 million d'euros de patrimoine immobilier net.
Dans quels cas l'achat se justifie vraiment ?
Trois situations où le calcul tient, et deux où il ne tient pas.
- vous occupez le bien plus de dix semaines par an, seul ou en famille élargie
- le bien est destiné à devenir une résidence principale à la retraite, ce qui change la fiscalité de sortie
- vous achetez dans une commune hors zone tendue, donc sans surtaxe possible
À l'inverse, deux signaux doivent faire reculer.
- un usage inférieur à six semaines par an, qui revient à payer cher des nuits que vous loueriez moins cher sur place
- un bien classé F ou G, dont les travaux viendront s'ajouter à des charges déjà élevées
La question du moment d'achat se pose d'ailleurs dans les mêmes termes que pour une résidence principale : Les taux et la capacité d'emprunt pèsent plus lourd que le calendrier.
Par quoi commencer avant de visiter ?
Trois vérifications évitent les mauvaises surprises, et aucune ne prend plus d'une heure.
- le coût annuel complet du bien visé : Nos calculettes donnent la mensualité et le reste à financer, auxquels s'ajoutent les charges du tableau plus haut
- le taux de surtaxe voté par la commune, qui se demande en mairie ou au service des impôts, et le classement en zone tendue
- l'état du marché local, car un bien de villégiature se revend moins vite qu'un appartement de centre-ville : Commencez par les biens déjà en vente dans le secteur et regardez depuis combien de temps ils y sont
Si le projet comporte une part de rendement, Les prix des logements anciens reculent de 1,0% au 2e trimestre 2026 réunit les dispositifs et les rendements observés par typologie de bien.
FAQ
Est-ce le bon moment pour acheter une résidence secondaire en 2026 ?
Cela dépend de l'usage prévu. Les prix ont reculé de 0,8% sur un an et de 1,3% sur les maisons, ce qui ouvre la négociation. Mais le coût annuel de détention, entre 3 500€ et 5 000€ pour un bien de 250 000€, rend l'opération difficile à justifier en dessous de dix semaines d'occupation.
Quelle taxe d'habitation pour une résidence secondaire ?
Elle reste due, contrairement à la résidence principale. En zone tendue, la commune peut la majorer de 5% à 60% sur sa part. En 2026, 1 666 communes appliquent cette surtaxe et 688 ont voté le taux maximal.
Comment savoir si une commune applique la surtaxe ?
Le taux voté figure sur l'avis de taxe d'habitation du vendeur, et le service des impôts de la commune peut le confirmer. La surtaxe suppose deux conditions : le classement en zone tendue et un vote du conseil municipal.
Peut-on louer sa résidence secondaire en saisonnier ?
Oui, mais le cadre s'est resserré. Un meublé de tourisme non classé relève du micro-BIC dans la limite de 15 000€ de recettes avec un abattement de 30%. Les communes disposent par ailleurs de pouvoirs étendus en matière d'autorisation et de quotas.
Quelle fiscalité à la revente d'une résidence secondaire ?
La plus-value est imposée à 36,2%, soit 19% d'impôt sur le revenu et 17,2% de prélèvements sociaux. L'exonération est totale après 22 ans pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Peut-on financer une résidence secondaire avec un prêt à taux zéro ?
Non. Le PTZ est réservé à l'acquisition d'une résidence principale. Le financement se fait au taux du marché, soit 3,30% en moyenne en juillet 2026.
Faut-il acheter dans une commune hors zone tendue ?
C'est le seul moyen d'échapper à la surtaxe, qui n'existe pas en dehors de ces communes. En contrepartie, la liquidité à la revente y est souvent plus faible, ce qui allonge les délais de vente.
Cet article présente des règles générales. La fiscalité d'une résidence secondaire dépend de la commune, de votre patrimoine et de l'usage réel du bien.