
Investir avant le 31 décembre : ce qui expire vraiment
La fin d’année approche : certains avantages fiscaux immobiliers expirent le 31 décembre 2026, tandis que d’autres restent accessibles. Don familial, déficit foncier, LMNP : découvrez les échéances à connaître pour anticiper vos décisions sans vous précipiter.
Parmi les dispositifs présentés ici, le don familial est celui qui arrive à échéance le 31 décembre 2026.
Tout le reste court au-delà de 2026. Trois niveaux d'urgence, donc, et il vaut mieux ne pas les confondre.
- ce qui disparaît le 31 décembre : le don familial, et lui seul
- ce qui dépend d'un paiement avant le 31 : les charges déductibles de vos revenus de cette année
- ce qui reste à surveiller pour 2027 : la fiscalité de la location meublée, encore à l'état de projet
Le don familial de 100 000€ : la seule vraie échéance
Créé par la loi de finances pour 2025, ce dispositif permet de donner de l'argent à un descendant sans aucun droit de donation, à condition que la somme serve à un projet immobilier précis.
Le principe : vous donnez, votre enfant achète, personne ne paie d'impôt sur la transmission.
Le don familial exonéré : les règles
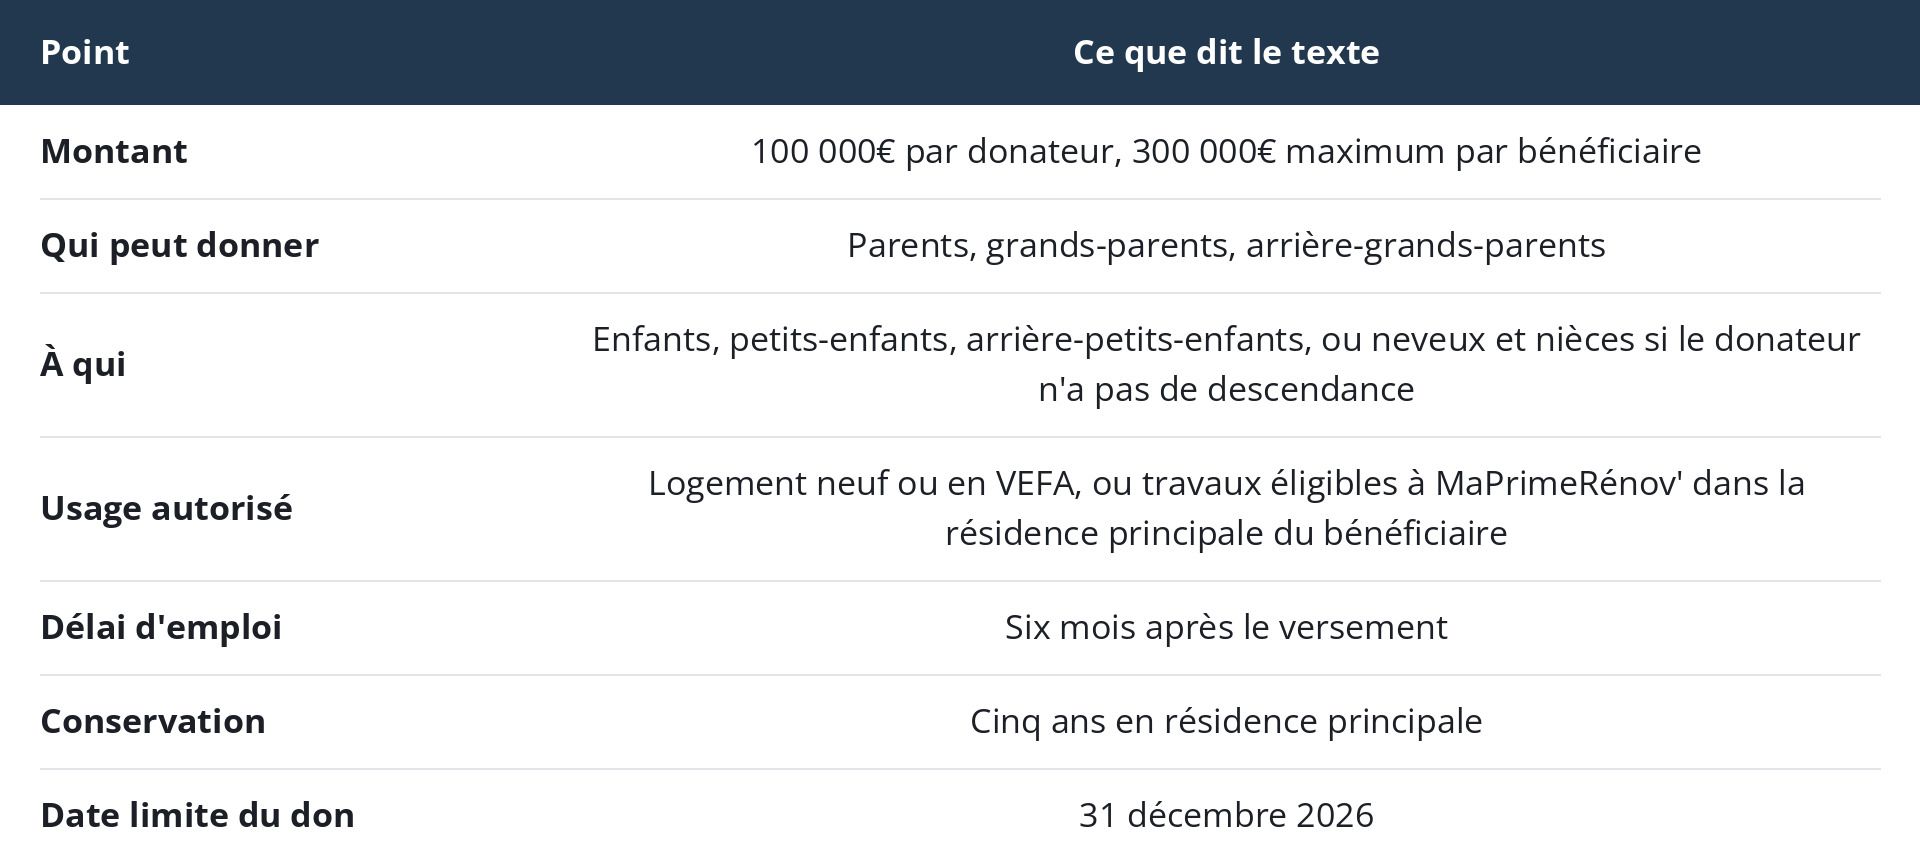
Article 790 A bis du Code général des impôts. Dispositif applicable aux sommes versées entre le 15 février 2025 et le 31 décembre 2026.
Trois conditions qui font échouer le dossier
Un achat dans l'ancien sans travaux de rénovation énergétique n'ouvre aucun droit. Le neuf ou la VEFA, oui.
Les travaux doivent être éligibles à MaPrimeRénov' et porter sur la résidence principale du bénéficiaire. Les mêmes dépenses ne peuvent pas être financées à la fois par ce don et par cette aide.
La déclaration passe par le formulaire 2735-SD, en deux exemplaires, adressé par courrier au service d'enregistrement du domicile. C'est une exception expresse à la télédéclaration des dons manuels, en vigueur depuis janvier 2026.
Le cumul monte à 231 865€
Cette exonération s'ajoute à l'abattement classique de 100 000€ entre parent et enfant et au don familial de 31 865€. Soit 231 865€ transmis sans droits à un enfant qui achète dans le neuf, dans la limite de 300 000€ par bénéficiaire, tous donateurs confondus.
À retenir : c'est le seul avantage qui disparaît au 31 décembre. Un don se réalise en quelques jours, contrairement à un achat.
Payer avant le 31 décembre : la règle qui coûte cher
Ce qui compte, c'est la date du paiement, pas celle du devis ni celle de la fin du chantier.
Une facture de travaux réglée le 28 décembre 2026 se déduit de vos revenus 2026, déclarés au printemps 2027. La même facture payée le 5 janvier attendra un an de plus.
Cela vaut aussi pour les intérêts d'emprunt, les primes d'assurance, les frais de gestion et la taxe foncière d'un bien loué.
Anticipez de quelques jours : un virement émis le 31 décembre au soir peut être enregistré en janvier selon les délais interbancaires.
Le déficit foncier, expliqué simplement
Un déficit foncier apparaît quand vos charges déductibles dépassent vos loyers. Pour un bailleur au régime réel, la différence vient alors réduire vos autres revenus imposables.
Le déficit foncier en deux chiffres
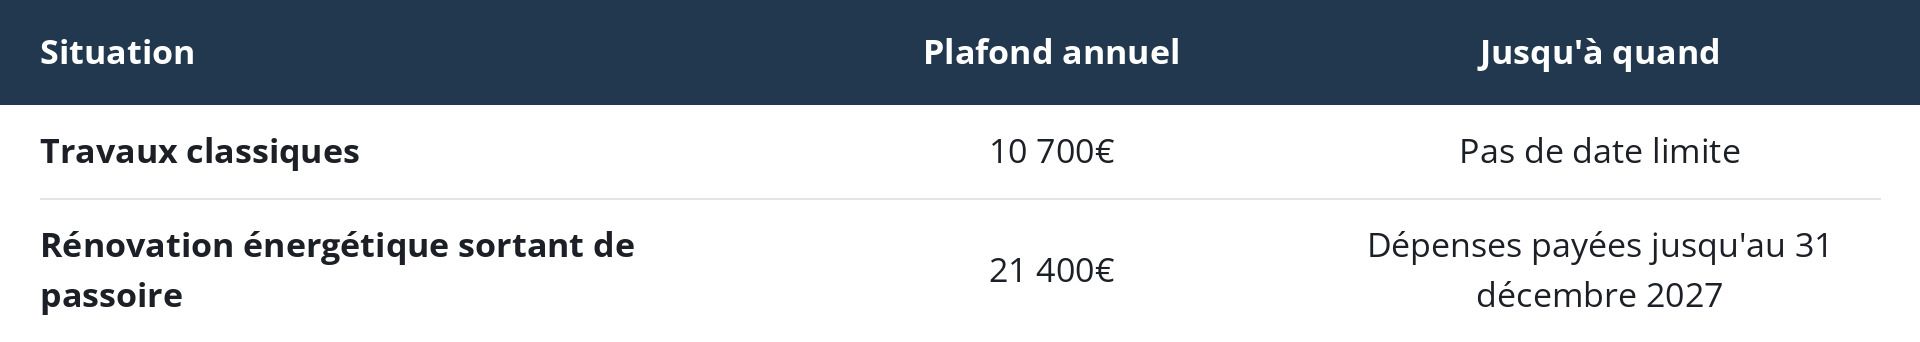
Le plafond majoré n'est pas automatique : il suppose que le logement passe d'une classe E, F ou G à une classe A, B, C ou D, travaux justifiés à l'appui.
Pour un contribuable imposé à 30%, 10 700€ de déficit représentent environ 3 200€ d'impôt en moins, auxquels s'ajoute l'économie de prélèvements sociaux sur les loyers effacés. Le reste du déficit se reporte sur vos revenus fonciers des dix années suivantes.
Si vos revenus imposables ont augmenté cette année, une prime exceptionnelle, par exemple, concentrer des charges déductibles avant fin décembre a d'autant plus d'effet que votre taux marginal est élevé.
Sur un bien mal classé, le calcul entre rénover et vendre mérite d'être fait avant d'engager un chantier pour des raisons fiscales.
Ce qui continue après 2026
Quatre dispositifs ne sont pas concernés par l'échéance de fin d'année. Inutile de se précipiter.
Les dispositifs encore ouverts
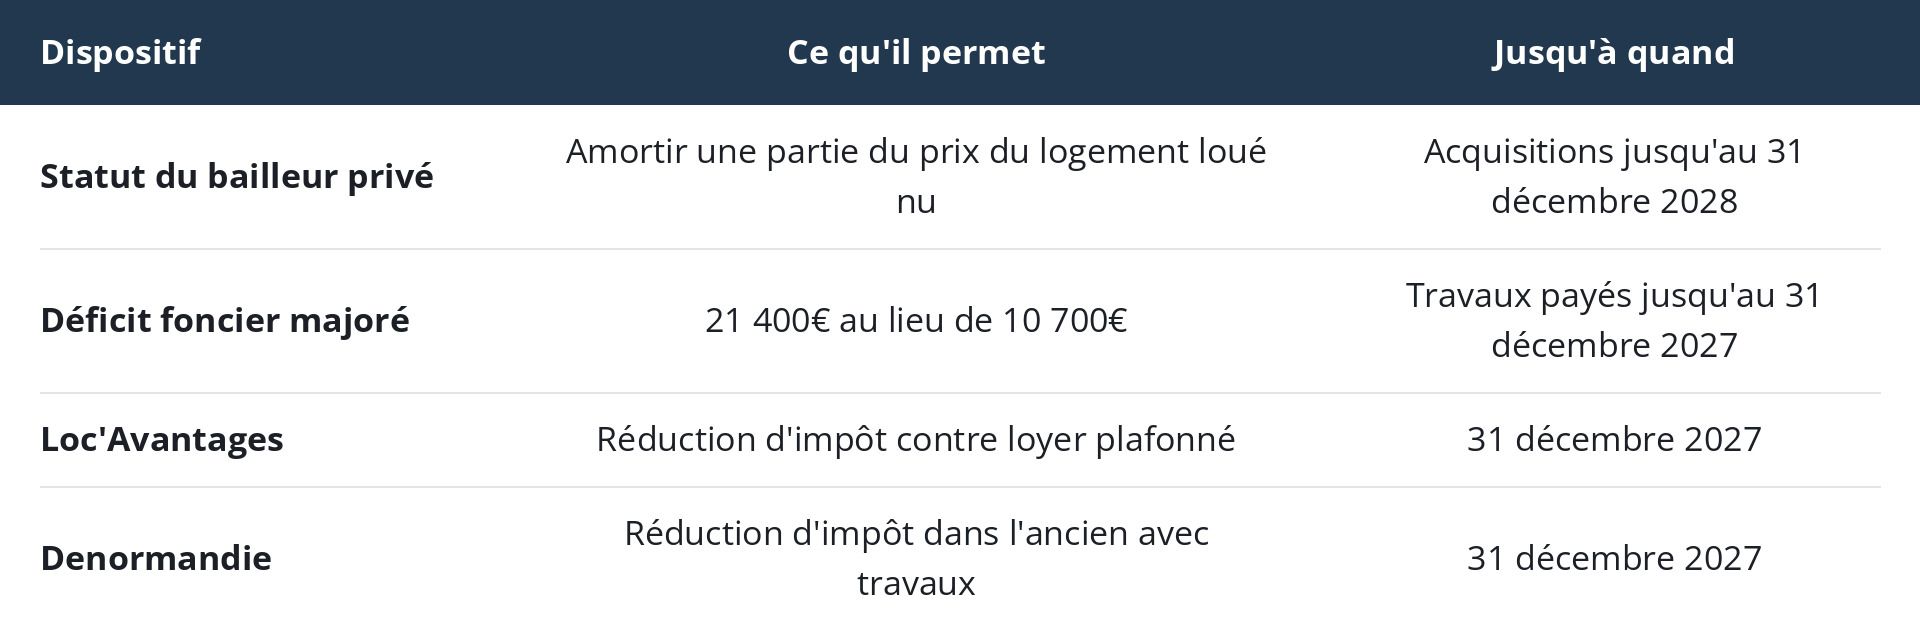
Amortir, c'est déduire chaque année une fraction du prix d'achat, comme si le bien perdait de la valeur. Le statut du bailleur privé l'autorise entre 3% et 5,5% par an, en contrepartie d'un engagement de location de neuf ans et de loyers plafonnés.
La comparaison avec le LMNP dépend du type de location, meublée ou nue, et de la durée de détention envisagée.
Ce qui reste à surveiller pour 2027
Le projet de loi de finances pour 2027, présenté le 1er octobre 2026, prévoit de plafonner l'amortissement déductible en location meublée non professionnelle à 2,5% par an, dans la limite de 7 000€ par foyer fiscal.
Rien n'est voté à ce jour et le texte peut évoluer au Parlement. Mais la direction est posée depuis deux budgets : le meublé se rapproche du régime de la location nue.
Une règle, elle, s'applique déjà
Depuis la loi de finances pour 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente.
Autrement dit, l'avantage obtenu chaque année se rattrape partiellement à la sortie. Le meublé reste intéressant pour qui conserve longtemps, beaucoup moins pour qui revend dans cinq ans.
À retenir : ne confondez pas les deux : la réintégration s'applique aujourd'hui, le plafonnement n'est qu'un projet.
Les trois erreurs de décembre
Acheter pour défiscaliser. Un mauvais bien avec un bon avantage fiscal reste un mauvais investissement.
L'emplacement, le loyer réellement atteignable et la demande locative passent avant la fiscalité, comme le montre la méthode pour choisir une ville où investir.
Confondre devis signé et facture payée. Seul le paiement effectif compte, et un acompte n'est déductible qu'à hauteur de ce qui a été réglé, facture à l'appui.
Négliger les justificatifs. Pour le plafond majoré, les attestations de l'entreprise et les preuves de paiement sont examinées en cas de contrôle. Rassemblez-les au fil de l'eau, pas en avril.
Votre liste à cocher avant le 31 décembre
- si un don familial est prévu pour un achat dans le neuf, le verser et déposer le formulaire 2735-SD
- régler les factures de travaux déjà réalisés sur vos biens locatifs, quelques jours avant la fin du mois
- vérifier que les travaux énergétiques font bien sortir le logement des classes E, F ou G
- rassembler factures, attestations et preuves de paiement
- chiffrer une opération en meublé avant une éventuelle évolution des règles en 2027
Décider sur des chiffres, pas sur une date limite
Un arbitrage entre conserver, vendre et réinvestir se prépare en trois temps. Voici par quoi commencer.
- savoir ce que vaut votre bien aujourd'hui : obtenez une estimation gratuite en deux minutes, c'est le chiffre qui manque dans la plupart des décisions de fin d'année
- mesurer ce que vous pouvez financer : nos calculettes donnent votre capacité d'emprunt et vos mensualités avant de vous engager sur une opération
- confronter le projet au marché réel : un conseiller de votre secteur vous dira ce qui se loue et à quel prix, quartier par quartier
Si votre projet porte sur du locatif, notre page investissement réunit les dispositifs et les rendements observés par typologie de bien.
Cet article présente des règles générales. Chaque situation dépend de votre foyer fiscal : un notaire ou un conseiller en gestion de patrimoine reste indispensable avant tout engagement.
FAQ
Quel avantage fiscal immobilier s'arrête fin 2026 ?
Le don familial de sommes d'argent exonéré de droits, prévu à l'article 790 A bis du Code général des impôts. Il porte sur 100 000€ par donateur et 300 000€ par bénéficiaire, pour les sommes versées jusqu'au 31 décembre 2026.
Qui peut recevoir ce don exonéré ?
Les enfants, petits-enfants et arrière-petits-enfants du donateur. À défaut de descendance directe, les neveux et nièces issus de ses frères et sœurs, à l'exclusion de ceux par alliance.
Peut-on cumuler ce don avec les abattements classiques ?
Oui. Il s'ajoute à l'abattement de 100 000€ entre parent et enfant et au don familial de 31 865€, soit jusqu'à 231 865€ sans droits, dans la limite de 300 000€ par bénéficiaire tous donateurs confondus.
Comment déclarer ce don ?
Par le formulaire 2735-SD en deux exemplaires, adressé au service d'enregistrement du domicile du bénéficiaire. Ce don fait partie des exceptions à la télédéclaration en vigueur depuis janvier 2026.
Faut-il payer ses travaux avant le 31 décembre ?
Oui si vous voulez les déduire de vos revenus de 2026. C'est la date du paiement effectif qui compte, pas celle du devis. Anticipez de quelques jours pour éviter un décalage interbancaire.
Quel est le plafond du déficit foncier en 2026 ?
10 700€ par an imputables sur l'ensemble de vos revenus, portés à 21 400€ pour les travaux de rénovation énergétique faisant sortir le logement des classes E, F ou G, sous conditions et jusqu'au 31 décembre 2027.
Le statut du bailleur privé est-il concerné par l'échéance ?
Non. Il s'applique aux acquisitions réalisées jusqu'au 31 décembre 2028, avec un engagement de location de neuf ans et des loyers plafonnés.
Le LMNP va-t-il devenir moins intéressant en 2027 ?
Le projet de budget 2027 prévoit un plafonnement de l'amortissement à 2,5% par an et 7 000€ par foyer fiscal. Rien n'est voté. En revanche, la réintégration des amortissements dans la plus-value de revente s'applique déjà.