
LMNP ou nouveau statut de bailleur privé : quelle différence ?
Jusqu'à cette année, un seul type de bailleur pouvait amortir son logement : celui qui louait en meublé.
La loi de finances pour 2026 a changé cela. Un nouveau dispositif, le statut du bailleur privé, ouvre l'amortissement à la location nue.
Les deux régimes coexistent, mais ils ne visent ni les mêmes biens, ni les mêmes projets, ni les mêmes bailleurs. Voici comment les départager.
Quelle est la différence en une phrase ?
Le LMNP s'applique à la location meublée sans contrainte de loyer, le statut du bailleur privé à la location nue en échange d'un loyer plafonné et d'un engagement de neuf ans.
Tout le reste découle de cette opposition : liberté contre avantage encadré.
Le LMNP achète de la souplesse. Le statut du bailleur privé achète une déduction supplémentaire, au prix d'un loyer plus bas et d'un engagement long.
Qu'est-ce que le statut du bailleur privé ?
Le mécanisme est inscrit à l'article 47 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026, qui rétablit les déductions au titre de l'amortissement aux alinéas i et j du 1° du I de l'article 31 du code général des impôts.
Il est souvent appelé dispositif Jeanbrun, du nom du ministre du Logement qui l'a porté, ou présenté sous le nom de plan de relance du logement.
Son principe : un propriétaire qui loue un logement vide peut déduire chaque année une fraction du prix du bien de ses revenus fonciers, comme le fait un loueur en meublé.
Ce n'est pas une réduction d'impôt à la manière du Pinel, qui venait diminuer l'impôt directement. C'est une déduction qui diminue le revenu imposable.
La différence est importante : le dispositif n'entre pas dans le plafonnement global des niches fiscales de 10000€ par an.
Une nuance à connaître sur le vocabulaire
Amortir ne veut pas dire rembourser. L'amortissement est une écriture fiscale qui constate l'usure théorique du bien.
Vous ne sortez pas un euro de plus, vous déduisez une somme qui réduit la part de vos loyers soumise à l'impôt.
Quelles conditions faut-il remplir ?
Ce sont elles qui écartent la majorité des projets. Le logement doit :
- être situé dans un immeuble d'habitation collectif, ce qui exclut les maisons individuelles ;
- être acquis neuf, en état futur d'achèvement, ou ancien avec des travaux lourds de rénovation ;
- être loué nu, à usage de résidence principale du locataire ;
- respecter un plafond de loyer et un plafond de ressources du locataire ;
- être loué pendant neuf ans au minimum.
S'y ajoutent deux exclusions : la location à un membre de la famille proche n'ouvre pas droit au dispositif, et l'achat en démembrement en est écarté, sauf reprise par le conjoint survivant.
Le texte vise les acquisitions réalisées entre le lendemain de la publication de la loi, soit le 21 février 2026, et le 31 décembre 2028.
Pour un logement que le contribuable fait construire, c'est la date de dépôt du permis de construire qui compte.
Le dispositif s'applique sur tout le territoire, sans condition de zonage.
Le nombre de logements concernés par foyer fiscal ainsi que les plafonds de loyer et de ressources du locataire sont encadrés par le texte et ses modalités d'application. L'analyse juridique de la loi de finances pour 2026 publiée par l'ANIL permet d'en suivre l'état à jour.
Ces limites conditionnent directement l'intérêt du montage : vérifiez-les avant de signer, elles peuvent être précisées après la publication de la loi.
Combien peut-on réellement déduire ?
Le calcul repose sur deux éléments : une base amortissable et un taux.
La base correspond à 80% du prix d'acquisition, hors terrain. Le taux, lui, dépend du niveau de loyer que vous acceptez de pratiquer.
Plus le loyer est modéré, plus le taux est élevé. C'est la logique de contrepartie du dispositif.
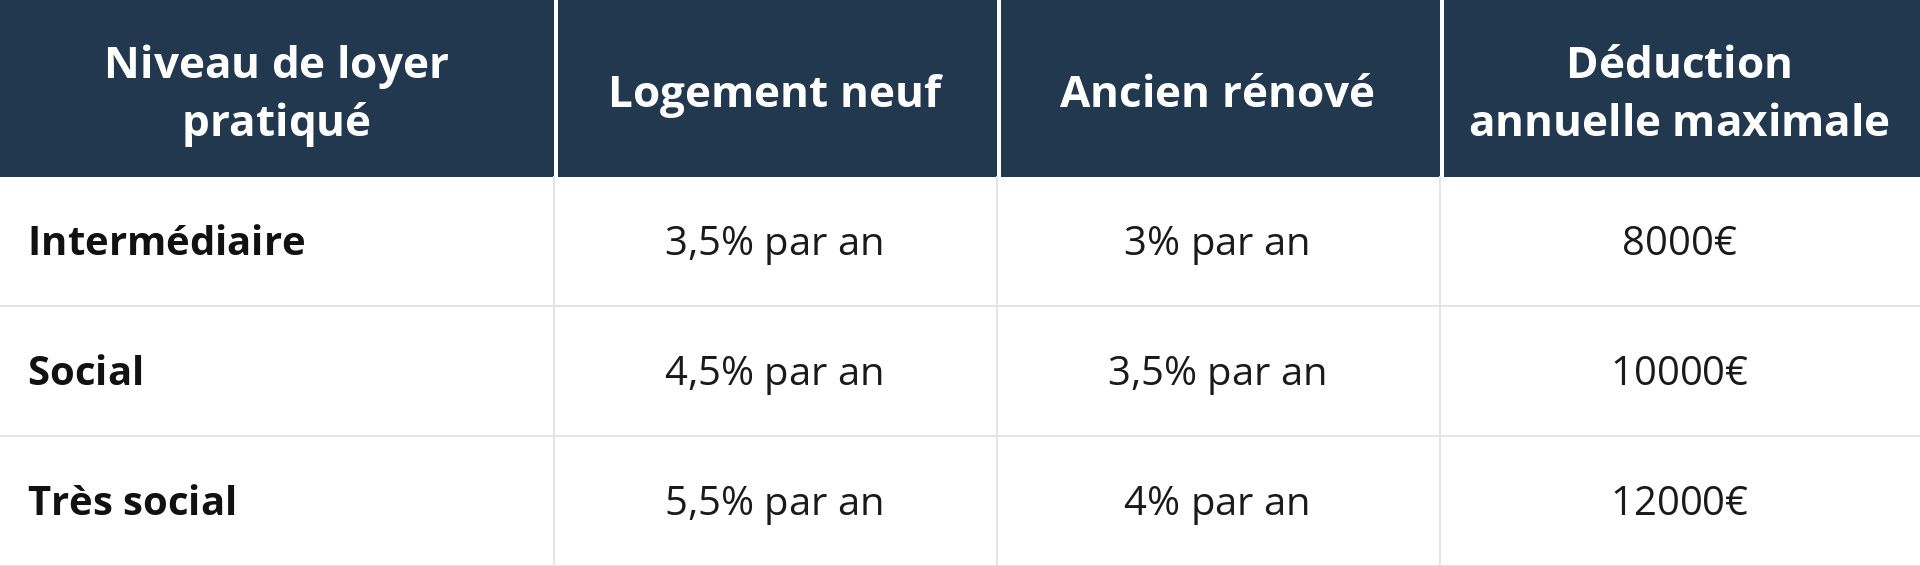
Le plafond de 8000€ par foyer fiscal est porté à 10000€ ou 12000€ sous les conditions prévues par l'article 31 du code général des impôts, notamment lorsque 50% au moins des revenus bruts des logements concernés relèvent respectivement de la location sociale ou très sociale.
Le principe est donc simple à retenir : vous échangez du loyer contre de la déduction fiscale.
Un exemple chiffré, à titre pédagogique
Prenons un appartement neuf acheté 200000€, loué au niveau intermédiaire.
La base amortissable s'établit à 160000€, soit 80% du prix. Au taux de 3,5%, la déduction annuelle atteint 5600€.
Cette somme vient s'ajouter aux charges déjà déductibles : intérêts d'emprunt, taxe foncière, frais de gestion, assurance.
Si le total dépasse les loyers encaissés, le déficit foncier ainsi créé s'impute sur votre revenu global dans la limite de 10700€ par an, portée à 21400€ en cas de travaux de rénovation énergétique.
Cet exemple est volontairement simplifié et ne remplace pas une simulation personnalisée.
En quoi le statut du bailleur privé diffère-t-il du LMNP ?
Sur presque tout, sauf sur le principe de l'amortissement.
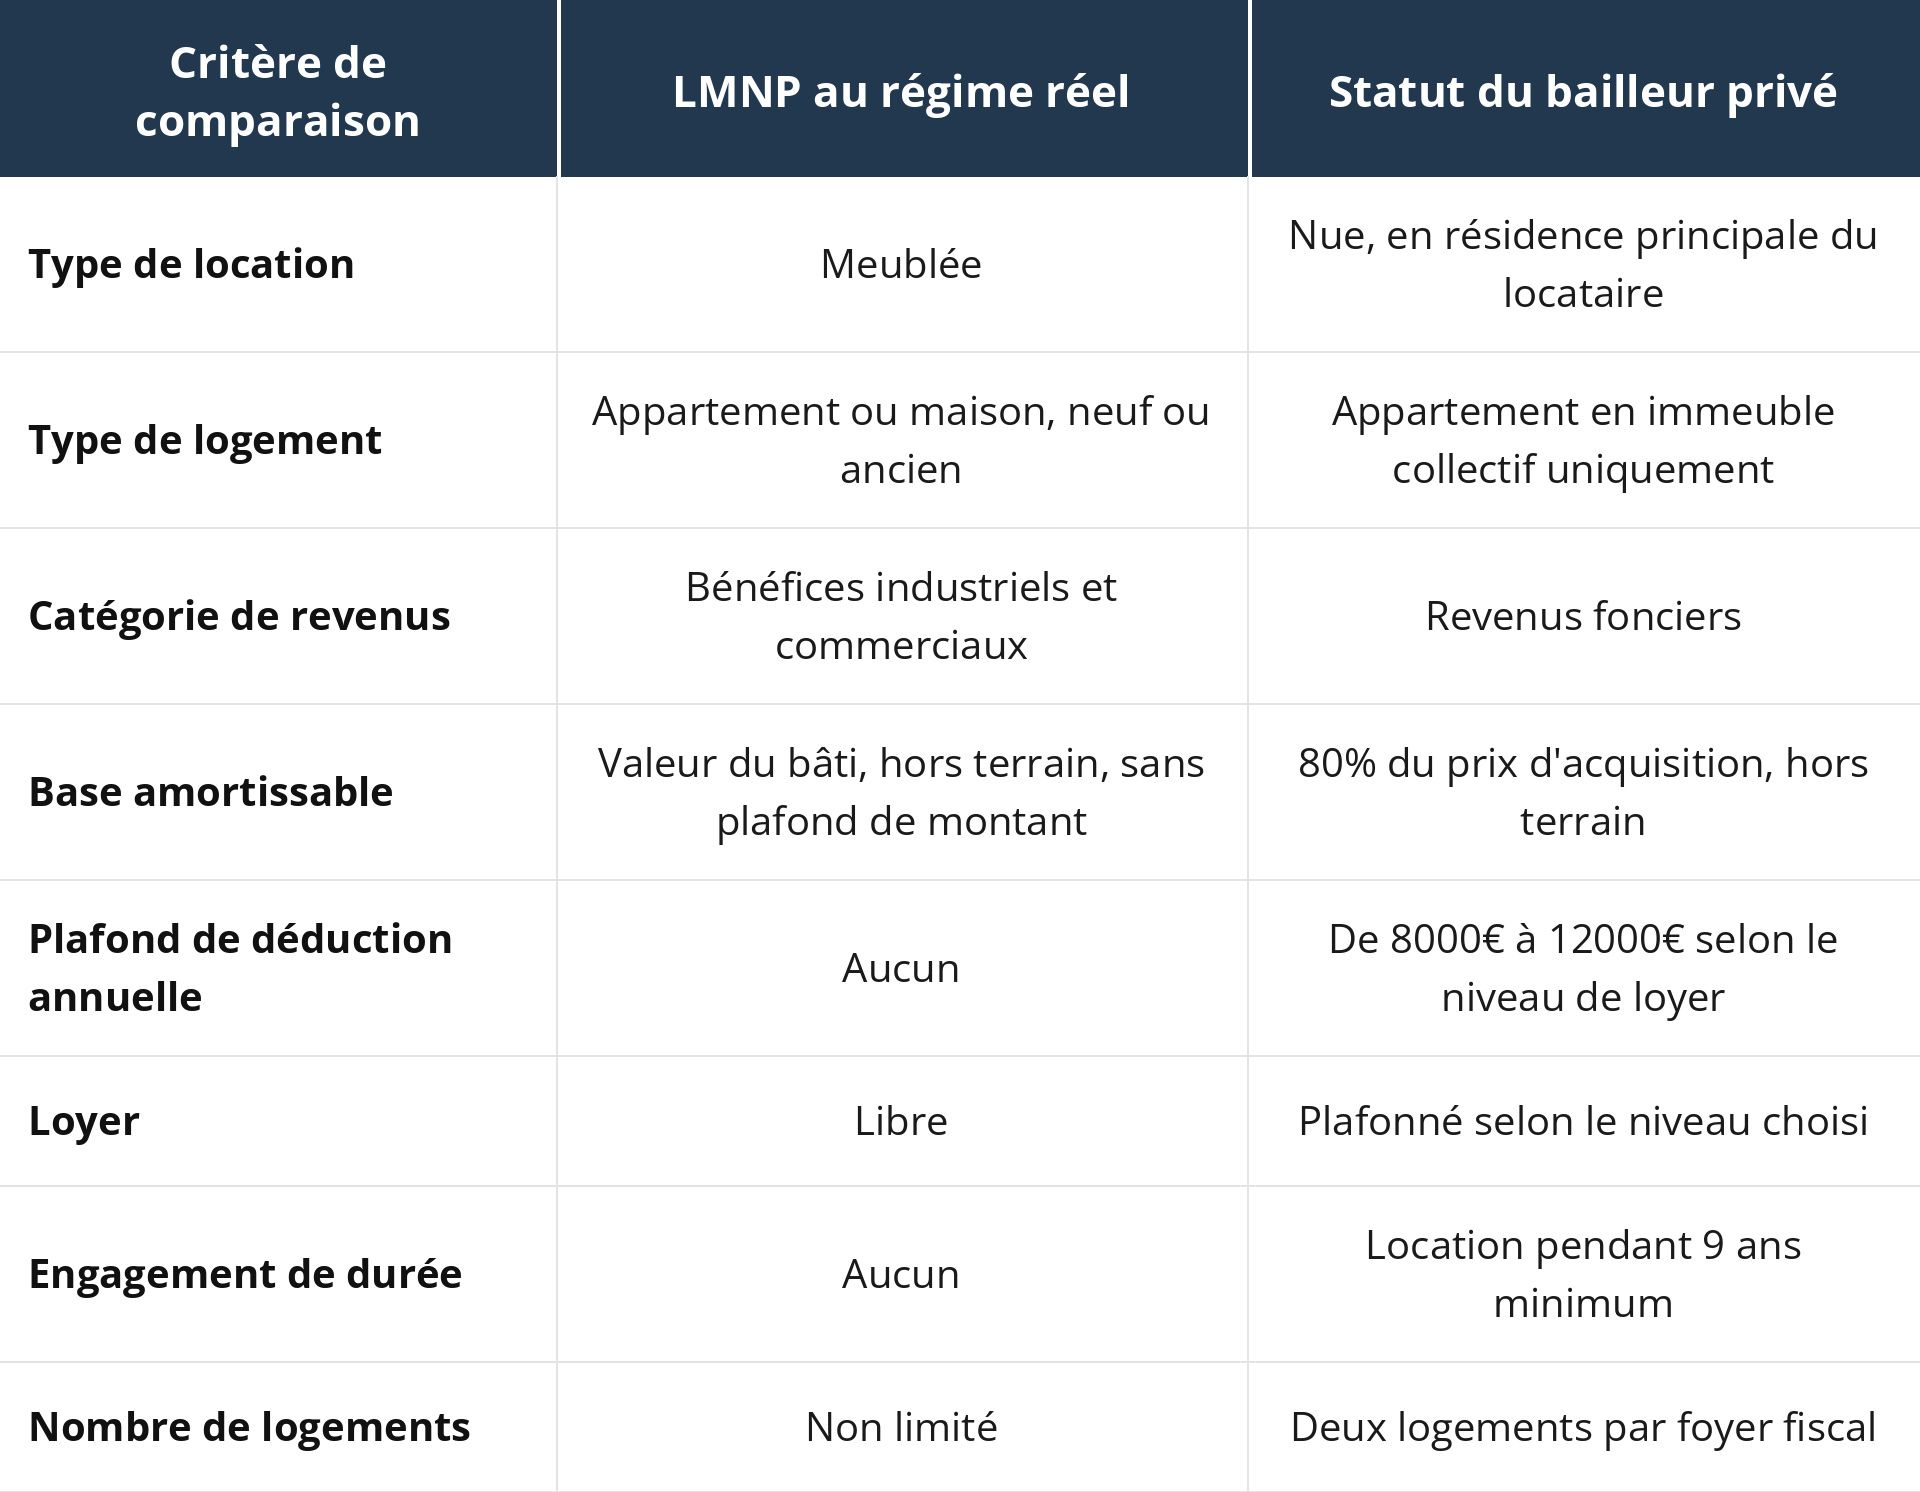
Le premier concerne le plafond de déduction. En LMNP, l'amortissement n'est pas plafonné en montant : il peut absorber la totalité des loyers. Dans le nouveau statut, il est bridé entre 8000€ et 12000€ par an.
Le second concerne le loyer. Un meublé n'est soumis à aucun plafond propre à un dispositif fiscal, sous réserve des règles d'encadrement applicables localement.
Le nouveau dispositif, lui, impose un loyer conventionné, sensiblement inférieur au marché dès le niveau intermédiaire.
L'avantage fiscal doit donc compenser cette perte de recettes, ce qui dépend du niveau de loyer local et de la fiscalité du foyer.
Une confusion fréquente à lever
Pendant les débats parlementaires, un amendement proposait de ramener l'amortissement du meublé à 2% par an pour financer le nouveau dispositif.
Il n'a pas été retenu dans le texte définitif. L'amortissement du LMNP au régime réel fonctionne donc comme les années précédentes.
Lequel choisir selon votre projet ?
Aucun des deux n'est meilleur dans l'absolu. Le bon choix dépend du bien, de l'horizon de détention et du rendement visé.
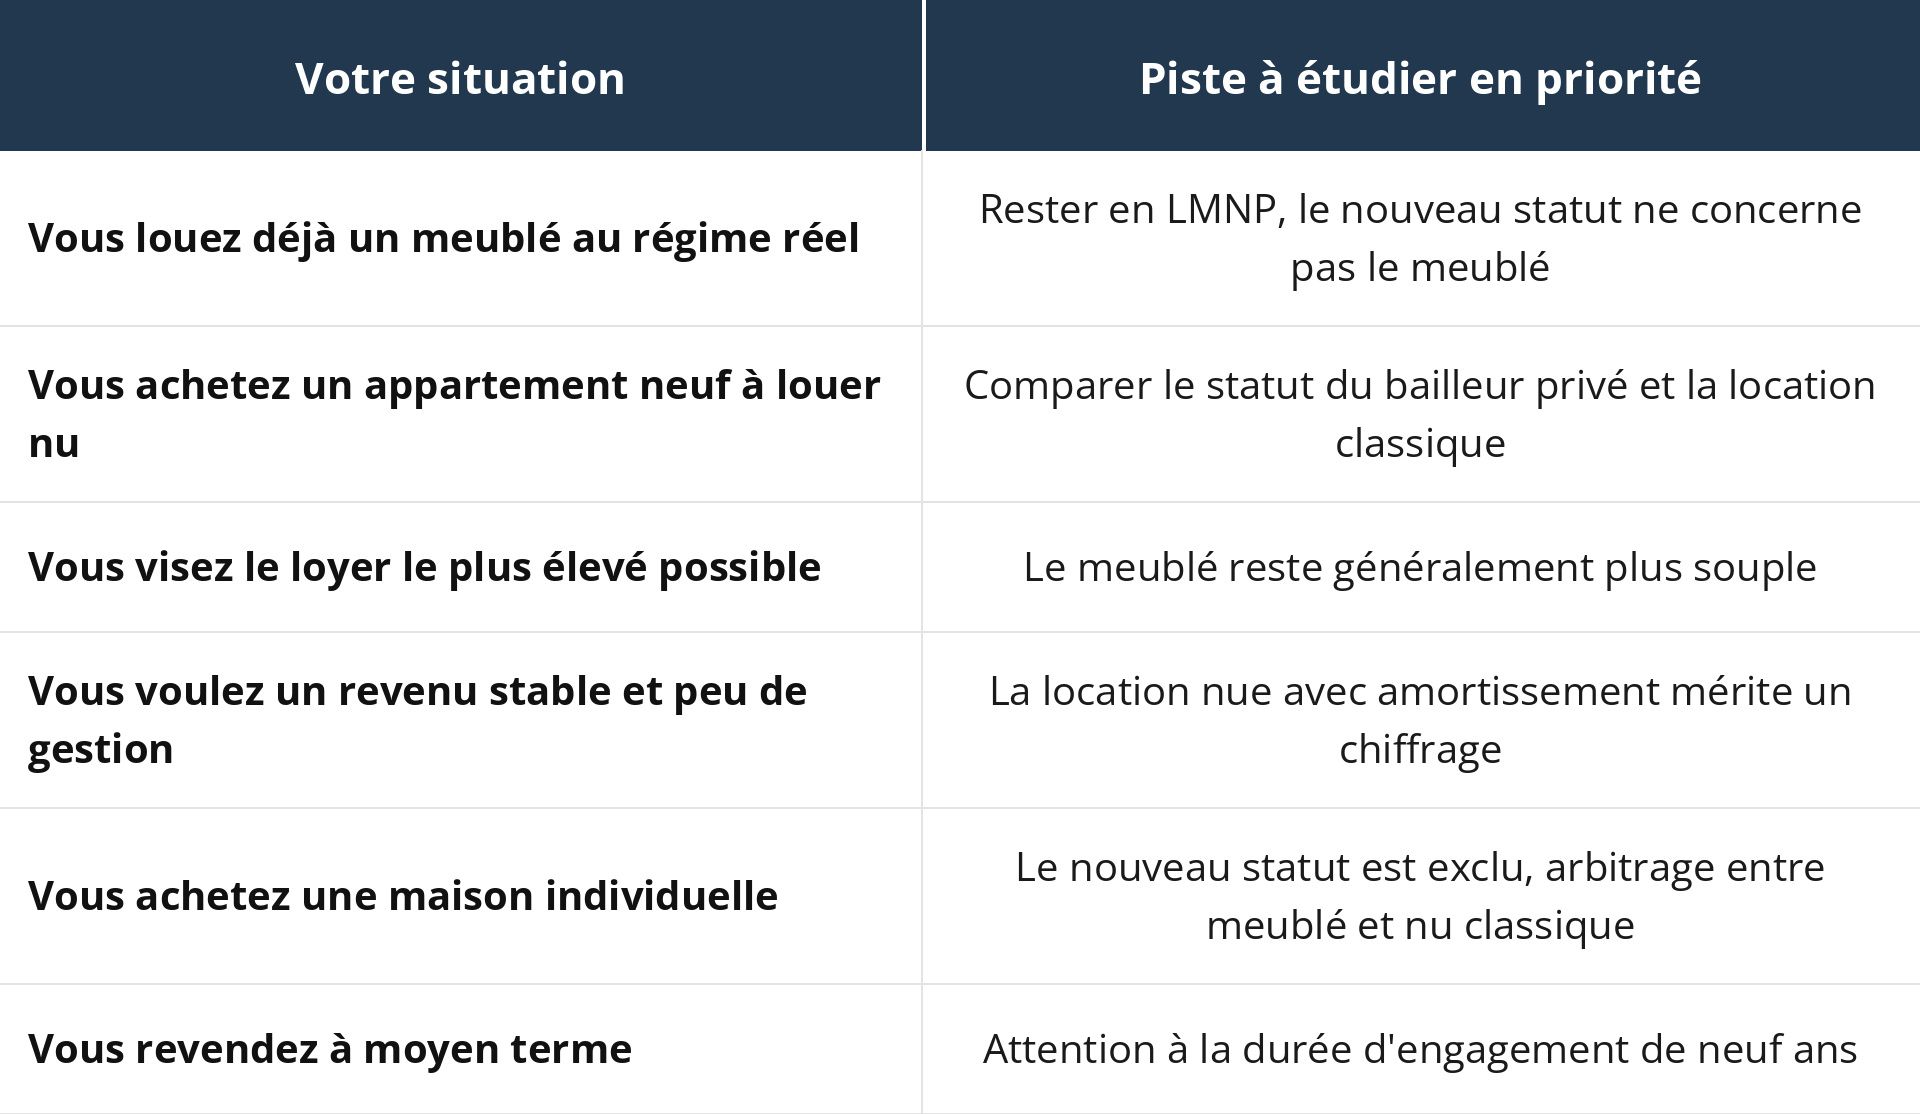
La logique générale reste la même : le statut du bailleur privé prend de l'intérêt lorsque l'économie d'impôt dépasse durablement la perte de loyer consentie.
Cette comparaison dépend toutefois du rendement du bien, du niveau de loyer conventionné applicable localement, de la tranche d'imposition du foyer, du montant financé à crédit et de la valeur du logement.
Sur neuf ans, un écart de 15% sur le loyer représente une somme considérable. Le calcul se fait sur la durée complète de l'engagement, pas sur la première année.
Reprenons l'appartement à 200000€ loué 800€ par mois au prix du marché. Au niveau intermédiaire, le loyer tombe autour de 680€, soit 1440€ de recettes en moins sur l'année.
En face, la déduction de 5600€ fait économiser environ 1700€ d'impôt à un foyer imposé dans la tranche à 30%.
Peut-on cumuler les deux ?
Pas sur le même logement, puisque l'un suppose un bien meublé et l'autre un bien loué nu.
Rien n'empêche en revanche un même bailleur de détenir un meublé en LMNP et un appartement sous le nouveau statut, dans la limite de deux logements pour ce dernier.
Faut-il basculer un meublé existant vers le nouveau statut ?
Ce n'est pas possible pour un bien déjà détenu : le dispositif vise les acquisitions réalisées à partir du 21 février 2026.
La question ne se pose donc que pour un nouvel achat.
Les points de vigilance avant de se décider
Quatre éléments peuvent transformer une bonne opération en mauvaise.
- l'engagement de neuf ans, qui bloque la revente sans reprise de l'avantage fiscal ;
- le plafond de ressources du locataire, qui réduit le vivier de candidats ;
- le plafond de déduction annuelle, qui limite mécaniquement l'intérêt sur les biens les plus chers ;
- les textes d'application, dont certaines modalités restent à préciser.
Le dernier point est le plus délicat. Le dispositif est récent, et plusieurs modalités pratiques appellent encore des précisions administratives.
Avant d'engager un achat sur ce fondement, faites chiffrer les deux scénarios sur toute la durée d'engagement. Un conseiller We Invest peut confronter le rendement net des deux régimes sur le marché où vous investissez, plafonds de loyer compris.
À retenir
- le statut du bailleur privé concerne la location nue, le LMNP la location meublée ;
- il ouvre un amortissement de 3% à 5,5% par an sur 80% du prix, hors terrain ;
- la déduction annuelle est plafonnée entre 8000€ et 12000€ selon le niveau de loyer ;
- il impose un loyer plafonné, un plafond de ressources du locataire et neuf ans de location ;
- seuls les appartements en immeuble collectif sont éligibles, pour deux logements par foyer fiscal ;
- le LMNP conserve son amortissement sans plafond de montant et son loyer libre.
FAQ
Le statut du bailleur privé remplace-t-il le LMNP ?
Non. Les deux régimes coexistent et ne s'appliquent pas aux mêmes locations. Le LMNP concerne le meublé, le nouveau statut la location nue.
Le statut du bailleur privé remplace-t-il le Pinel ?
Il en prend la suite dans l'esprit, mais le mécanisme diffère : le Pinel accordait une réduction d'impôt, le nouveau statut une déduction du revenu imposable.
Quel amortissement pour un logement ancien ?
De 3% à 4% par an selon le niveau de loyer, à condition que le bien fasse l'objet de travaux de rénovation lourde répondant aux critères du dispositif.
Une maison individuelle est-elle éligible ?
Non. Le dispositif vise les logements situés dans un bâtiment d'habitation collectif.
Peut-on louer à ses enfants sous ce statut ?
Non. Les locations consenties aux membres du cercle familial proche sont exclues du dispositif.
Que se passe-t-il si je revends avant neuf ans ?
La rupture de l'engagement entraîne une reprise de l'avantage fiscal obtenu. C'est le principal risque à mesurer avant de s'engager.
Le LMNP reste-t-il plus avantageux ?
Cela dépend du projet. Le LMNP offre un loyer libre et un amortissement non plafonné en montant, le nouveau statut une déduction supplémentaire en location nue. Le comparatif doit se faire sur la durée complète de détention.