
LMNP en 2026 : ce qui change vraiment pour votre fiscalité
Si vous louez un logement meublé, vous avez sans doute lu que « le LMNP est mort ». C'est faux.
Le statut existe toujours en 2026, l'amortissement aussi, et les deux régimes d'imposition sont maintenus.
En revanche, une règle a changé et elle se paie à la revente, pas pendant la location. Voici ce qui bouge réellement, expliqué sans jargon.
Le LMNP, c'est quoi exactement ?
LMNP veut dire « loueur en meublé non professionnel ». Ce n'est ni une société ni un dispositif de défiscalisation : c'est simplement le régime fiscal qui s'applique quand vous louez un logement meublé sans en faire votre métier.
Vous relevez du LMNP si vos recettes de location meublée restent sous 23000€ par an, ou si elles restent inférieures aux autres revenus d'activité de votre foyer.
Contrairement à la location vide, les loyers d'un meublé ne sont pas déclarés comme des revenus fonciers, mais comme des bénéfices industriels et commerciaux, des BIC. C'est cette différence qui ouvre l'accès à l'amortissement, le principal avantage du meublé.
Deux façons de déclarer vos loyers
Une fois vos loyers rangés dans la case BIC, vous avez le choix entre deux régimes d'imposition.
Le premier s'appelle le micro-BIC. « Micro » parce qu'il est réservé aux petits montants, « BIC » pour la catégorie de revenus. Son principe : vous déclarez vos loyers bruts, le fisc retire automatiquement 50% de la somme et vous n'êtes imposé que sur le reste.
Ces 50% sont censés couvrir toutes vos dépenses, sans avoir à en justifier une seule. Aucune comptabilité, aucun justificatif, aucun calcul.
Le second s'appelle le régime réel. Vous déduisez cette fois vos dépenses réelles, facture par facture : intérêts d'emprunt, charges, assurance, travaux, taxe foncière. Et surtout l'amortissement.
Micro-BIC : le fisc estime vos charges à 50% de vos loyers. Régime réel : vous déduisez ce que vous dépensez vraiment.
L'amortissement, en une phrase
Chaque année, l'administration accepte que vous déduisiez de vos loyers une part de la valeur du logement et des meubles, comme s'ils s'usaient.
Ce n'est pas une dépense que vous sortez de votre poche, c'est une déduction comptable. Résultat : pendant dix à quinze ans, vos loyers ne sont souvent pas ou peu imposés.
L'amortissement ne vous fait pas gagner d'argent : il retarde l'impôt. Et depuis 2025, une partie de ce report se rattrape à la revente.
Qu'est-ce qui change vraiment pour le LMNP en 2026 ?
Cinq évolutions, dont une seule est structurante.
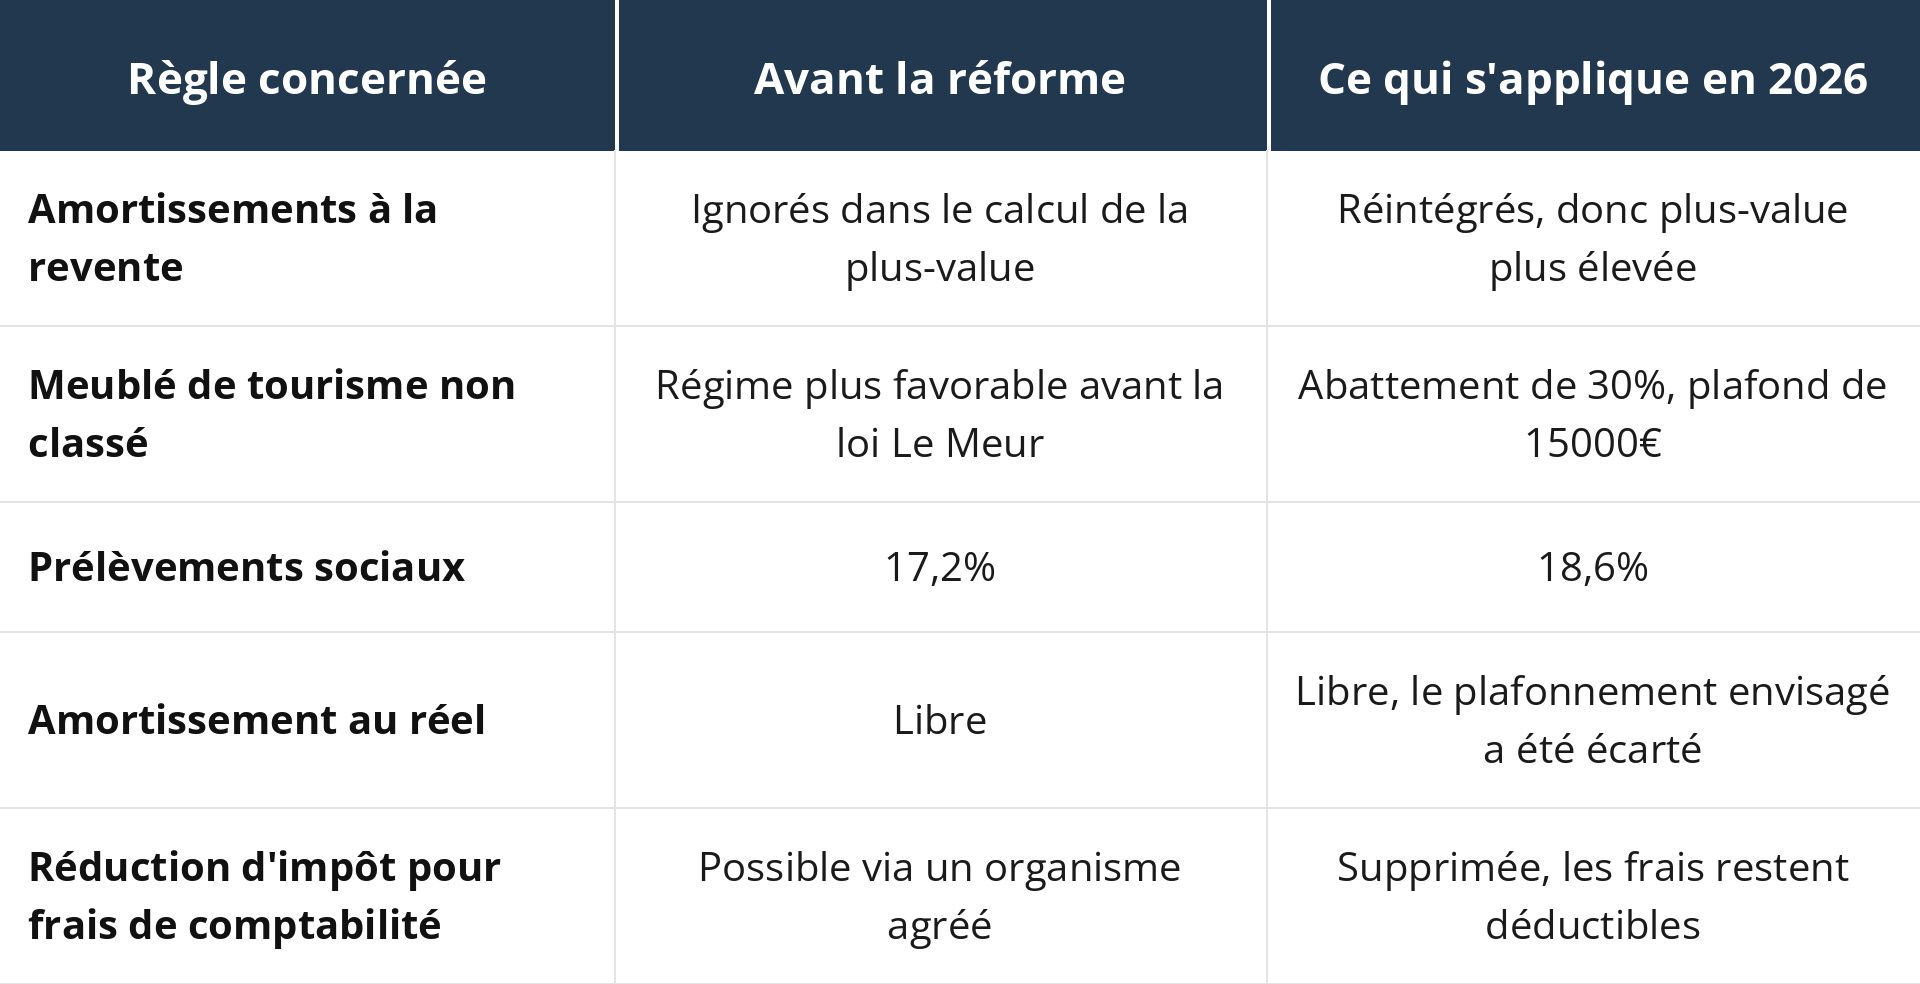
La loi de finances pour 2026 a confirmé le maintien du statut. Un amendement voulait plafonner l'amortissement à 2% par an : il n'a pas été retenu dans le texte final.
Le régime réel, l'amortissement par composants et le micro-BIC classique restent donc en place.
La réintégration des amortissements : le vrai changement
C'est la mesure qui modifie l'équation, et elle concerne la sortie, pas la détention.
Avant, les amortissements déduits chaque année disparaissaient du calcul au moment de la revente. Vous aviez donc réduit votre impôt pendant des années sans que cela pèse sur la plus-value.
Depuis le 15 février 2025, ces amortissements sont retranchés du prix d'achat retenu pour calculer la plus-value. Mécaniquement, la plus-value imposable augmente.
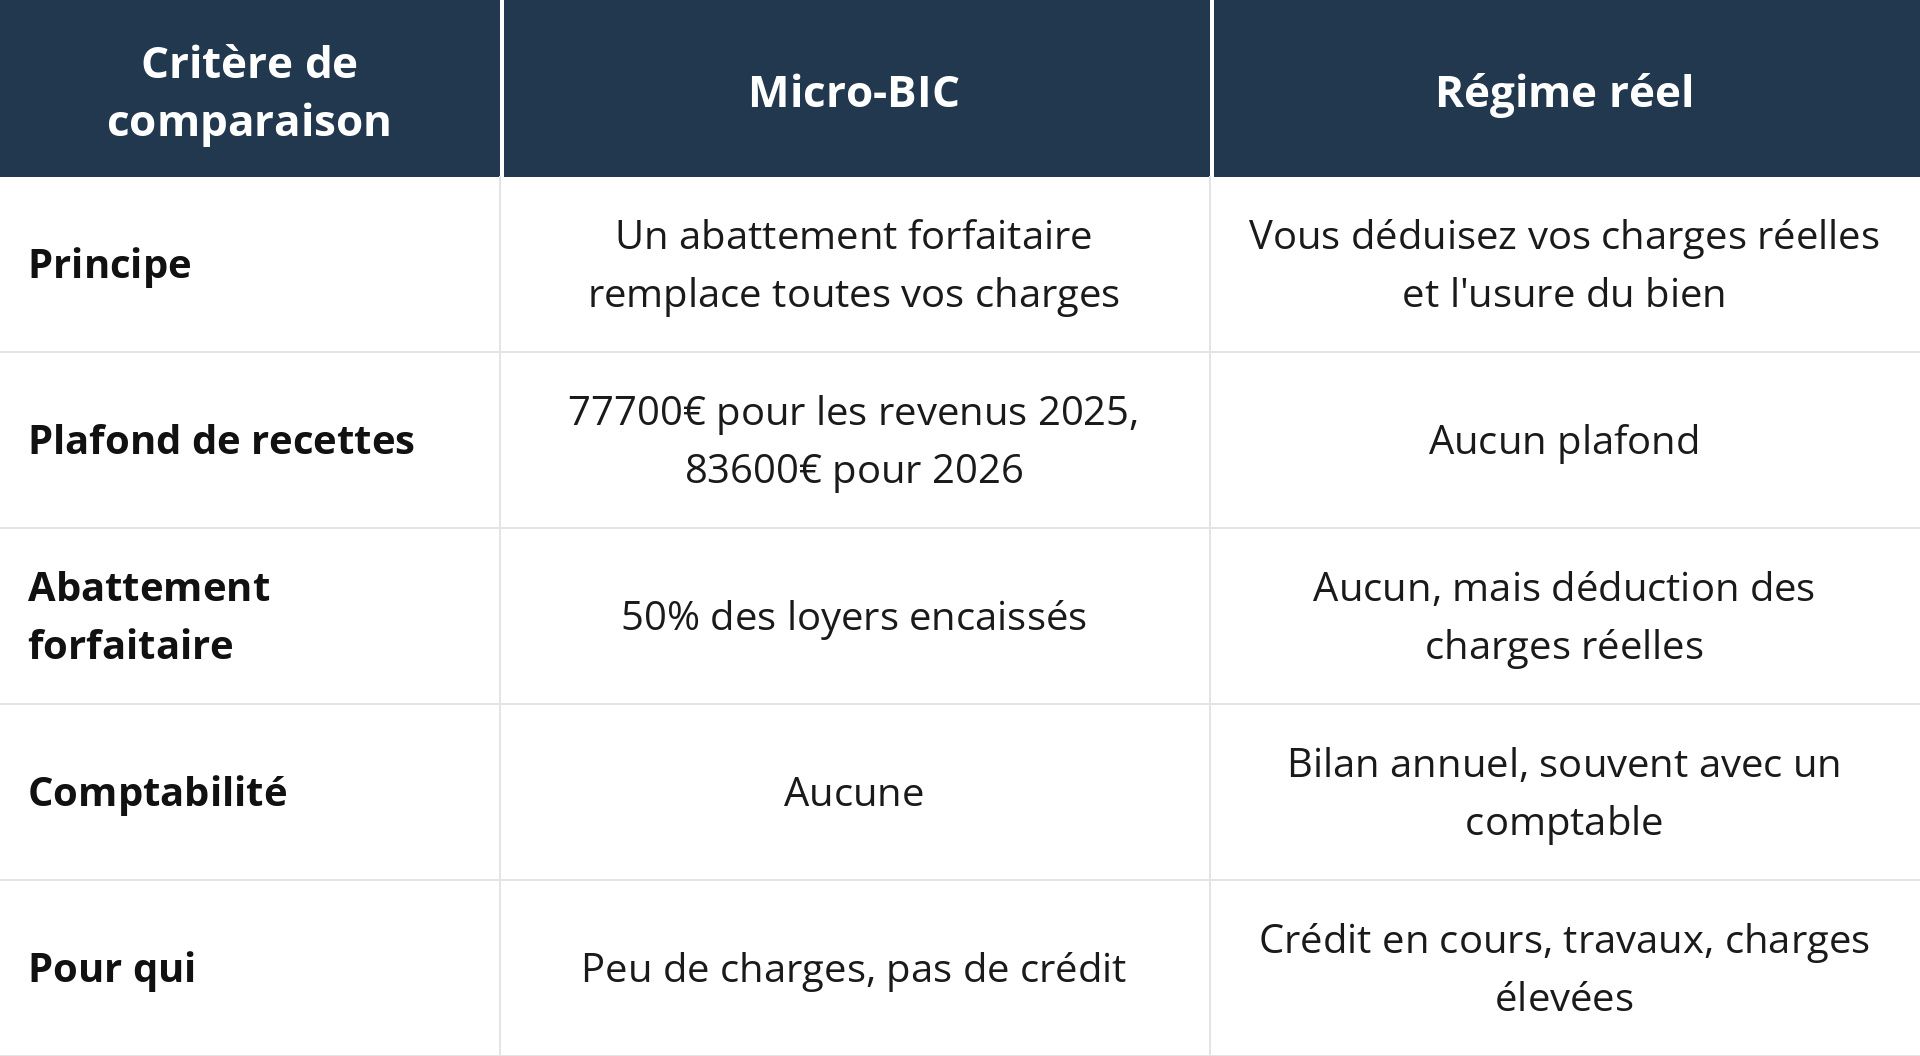
Dans cet exemple, la plus-value taxable double. Elle est soumise à 19% d'impôt et à 18,6% de prélèvements sociaux, avant application des abattements.
Les trois nuances qui changent tout
Cette réforme est moins violente qu'elle n'en a l'air, à trois conditions.
- les abattements pour durée de détention s'appliquent toujours : exonération d'impôt sur le revenu au bout de 22 ans, de prélèvements sociaux au bout de 30 ans ;
- les résidences étudiantes, seniors et EHPAD ne sont pas concernés par la réintégration ;
- les bailleurs au micro-BIC ne sont pas touchés, puisqu'ils ne pratiquent pas d'amortissement.
Autrement dit, plus vous gardez le bien longtemps, plus l'effet s'efface. La réforme pénalise surtout les reventes rapides.
Micro-BIC ou régime réel : lequel choisir en 2026 ?
C'est la décision qui pèse le plus lourd sur votre impôt, bien plus que le montant du loyer.
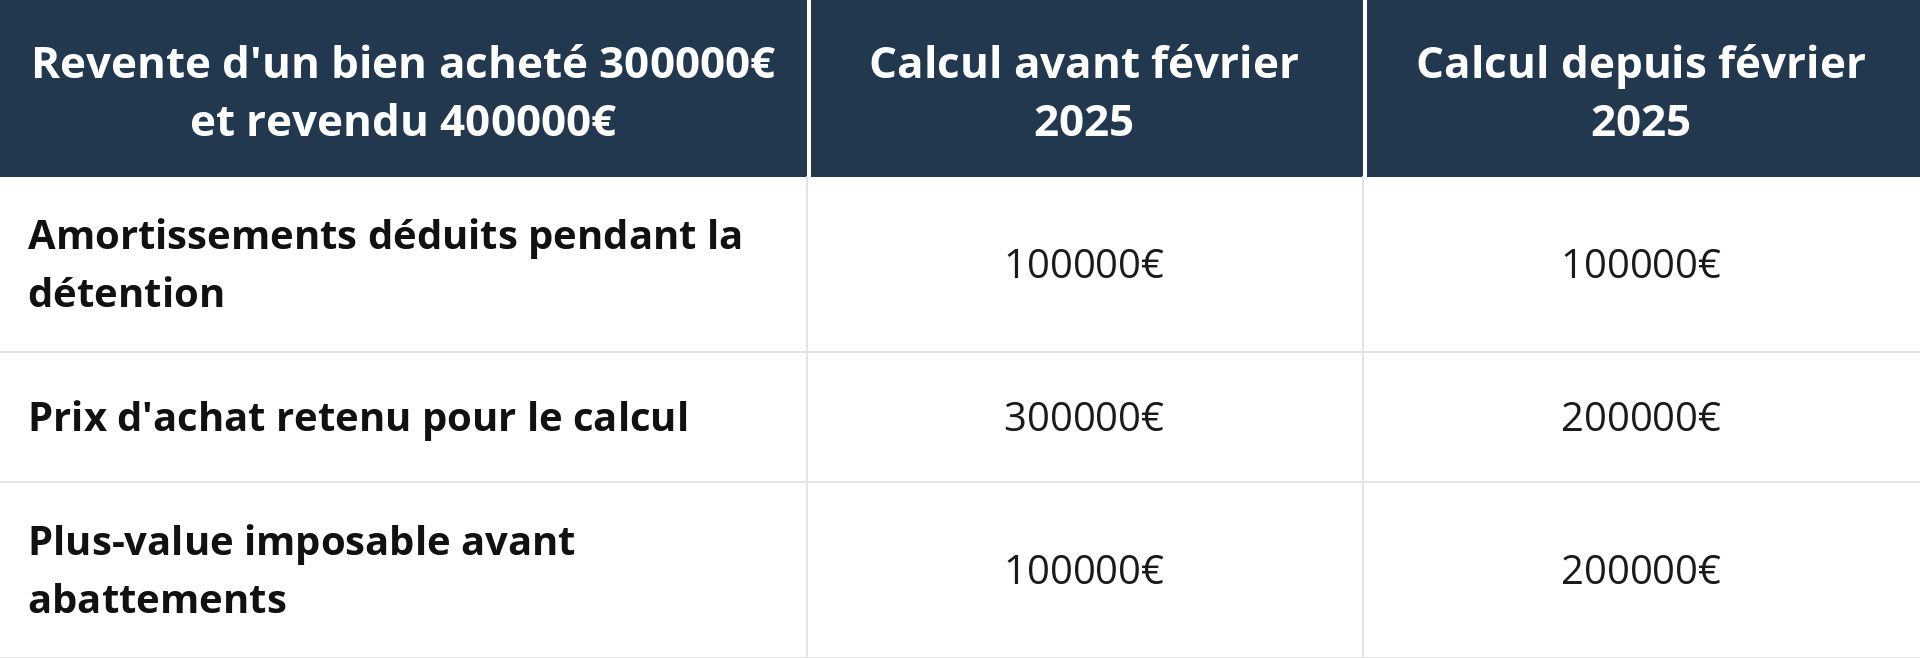
La règle de décision tient en une ligne : comparez vos charges réelles, amortissement compris, à 50% de vos loyers.
Si elles dépassent ce seuil, le régime réel est plus avantageux. Sinon, le micro-BIC suffit et vous évite un comptable.
En pratique, un investisseur qui rembourse un crédit a presque toujours intérêt au réel : les intérêts d'emprunt et l'amortissement neutralisent souvent tout l'impôt pendant dix à quinze ans.
À l'inverse, un bien acheté comptant, avec peu de charges, se déclare très bien au micro-BIC.
Un exemple chiffré
Prenons un studio loué 600€ par mois, soit 7200€ de loyers sur l'année.
Au micro-BIC, l'abattement de 50% ramène la base imposable à 3600€. Pour un foyer imposé à 30%, l'impôt et les prélèvements sociaux représentent environ 1750€.
Au réel, avec 1800€ d'intérêts d'emprunt, 900€ de charges et taxe foncière, et 4000€ d'amortissement, les déductions dépassent les loyers encaissés.
La base imposable tombe à zéro, et l'excédent d'amortissement non utilisé se reporte sur les années suivantes.
L'écart se chiffre ici à plus de 1500€ par an. C'est ce genre de calcul qui justifie de payer un comptable.
Attention au plafond du micro-BIC
Pour une location meublée de longue durée, le micro-BIC s'applique jusqu'à 83600€ de recettes annuelles pour les revenus 2026, avec un abattement de 50%. Les seuils exacts et leur année de référence sont publiés par l'administration fiscale.
Au-delà, le régime réel devient obligatoire.
Le choix du réel s'exerce par option auprès du service des impôts, pour une durée de deux ans renouvelable. Il n'est donc pas modifiable chaque année selon l'humeur du moment.
Et si vous louez en meublé de tourisme ?
C'est là que le durcissement est le plus net. Un meublé de tourisme non classé ne bénéficie plus que d'un abattement de 30%, dans la limite de 15000€ de recettes.
Un meublé classé par un organisme agréé conserve des conditions nettement plus favorables. Le classement coûte quelques centaines d'euros et vaut cinq ans.
Pour un bailleur en courte durée, c'est souvent la première question à trancher avant même de choisir son régime fiscal.
Le calcul est simple à faire : comparez ce que le classement vous coûte à l'abattement supplémentaire qu'il vous rend chaque année.
Les communes disposent par ailleurs de nouveaux pouvoirs pour limiter les meublés de tourisme sur leur territoire. Vérifiez la réglementation locale avant d'acheter dans cette optique.
Concrètement, que faut-il faire en 2026 ?
Quatre réflexes, dans l'ordre.
Et d'abord une formalité souvent oubliée : toute activité de location meublée doit être déclarée pour obtenir un numéro SIRET, puis les loyers se reportent chaque année sur une déclaration complémentaire à votre déclaration de revenus.
- vérifier votre régime actuel et le comparer à vos charges réelles de l'année ;
- si vous êtes au réel, demander votre tableau d'amortissements cumulés : c'est ce chiffre qui pèsera à la revente ;
- intégrer la fiscalité de sortie dans votre horizon de détention, pas seulement le rendement annuel ;
- pour un meublé de tourisme, étudier le classement avant la prochaine déclaration.
Ces règles ont changé trois fois depuis 2024. Vérifiez toujours celles applicables à l'année que vous déclarez, et faites valider votre situation par un professionnel avant un arbitrage important.
Le LMNP reste-t-il intéressant ?
Oui, pour la location meublée de longue durée, qui concerne la grande majorité des bailleurs.
L'amortissement continue de réduire, voire d'annuler, l'impôt sur les loyers pendant la détention. Seule la sortie est plus coûteuse qu'avant.
Ce qui change, c'est la façon de raisonner : le LMNP devient un placement de long terme plutôt qu'un outil de revente à cinq ans.
Faut-il basculer en location vide ?
Pas par réflexe. La location vide relève des revenus fonciers, avec un abattement de 30% au régime micro et sans amortissement possible.
Pour un bien financé à crédit, le meublé au réel reste généralement plus favorable pendant la phase de remboursement, malgré la fiscalité de sortie.
L'arbitrage se joue sur votre horizon : si vous comptez revendre dans moins de dix ans, la comparaison mérite d'être refaite précisément.
Un nouveau statut destiné aux bailleurs de logements vides est par ailleurs entré dans le débat en 2026. Il fera l'objet d'un comparatif dédié dès que ses textes d'application seront publiés.
Cette logique rejoint d'ailleurs celle de tout projet locatif, où le rendement se calcule après impôt et non sur le loyer brut.
Avant d'acheter ou d'arbitrer, le plus utile reste de chiffrer votre cas précis. Un conseiller We Invest peut simuler votre fiscalité réelle, régime par régime, avant que vous ne signiez quoi que ce soit.
LMNP 2026 : à retenir
- le statut, l'amortissement et les deux régimes sont maintenus en 2026 ;
- les amortissements déduits au réel sont réintégrés dans la plus-value à la revente depuis le 15 février 2025 ;
- les résidences étudiantes, seniors et EHPAD, ainsi que les bailleurs au micro-BIC, ne sont pas concernés ;
- les abattements pour durée de détention neutralisent l'effet au fil des années ;
- les meublés de tourisme non classés sont les grands perdants de la réforme ;
- les prélèvements sociaux passent de 17,2% à 18,6%.
Les seuils, abattements et obligations déclaratives sont publiés par l'administration fiscale sur sa page consacrée aux locations meublées, et le classement des meublés de tourisme sur la fiche Service-Public dédiée.
FAQ : la fiscalité du LMNP en 2026
Le statut LMNP est-il supprimé en 2026 ?
Non. La loi de finances pour 2026 maintient le statut, le régime réel et l'amortissement. Le plafonnement de l'amortissement qui avait été envisagé n'a pas été retenu.
Qu'est-ce que la réintégration des amortissements ?
Les amortissements déduits pendant la location viennent diminuer le prix d'achat retenu pour calculer la plus-value. La plus-value imposable augmente donc d'autant lors de la revente.
Qui échappe à cette réintégration ?
Les bailleurs au micro-BIC, qui ne pratiquent pas d'amortissement, ainsi que les propriétaires en résidences étudiantes, seniors et EHPAD.
Quel abattement au micro-BIC en 2026 ?
50% pour la location meublée de longue durée, dans la limite de 83600€ de recettes pour les revenus 2026. Pour un meublé de tourisme non classé, l'abattement tombe à 30% avec un plafond de 15000€.
Faut-il un expert-comptable au régime réel ?
Ce n'est pas obligatoire, mais c'est recommandé. Le tableau d'amortissement se construit par composants et une erreur se paie cher en cas de contrôle. Ses honoraires restent déductibles.
Vaut-il mieux vendre avant d'avoir trop amorti ?
Rarement. Plus la détention est longue, plus les abattements pour durée effacent l'effet de la réintégration. C'est la revente rapide qui coûte le plus cher.