
Investir dans l'immobilier locatif en 2026 : par où commencer ?
La plupart des projets locatifs qui échouent n'échouent pas sur le choix du bien. Ils échouent sur un calcul fait trop vite au départ.
Un rendement brut annoncé à 7%, une fois les charges, la taxe foncière, la vacance et l'impôt déduits, tombe souvent sous les 3%. Le bien n'était pas mauvais : le calcul l'était.
Voici dans quel ordre s'y prendre en 2026, avec les chiffres du marché actuel.
Est-ce encore rentable d'investir dans le locatif en 2026 ?
Oui, à condition de viser le bon segment. Le rendement locatif brut moyen en France se situe autour de 5%, avec des écarts considérables selon les villes.
Le contexte s'est stabilisé. Le taux moyen des nouveaux crédits immobiliers atteignait 3,30% en juillet 2026, toutes durées confondues et hors assurance, selon l'Observatoire Crédit Logement/CSA.
Côté prix, l'ancien recule de 0,8% sur un an au deuxième trimestre 2026. Le marché ne repart pas, il se stabilise.
Le volume, lui, tient : environ 958000 transactions sur douze mois à fin juin 2026.
L'effet de levier du crédit devient favorable lorsque le rendement net du bien dépasse le coût complet du financement, assurance emprunteur et frais de dossier compris.
Comparer un rendement brut à un taux nominal ne veut rien dire.
En dessous de 5% brut, l'opération se joue le plus souvent à l'équilibre, voire en cash-flow négatif. Ce n'est pas disqualifiant pour une stratégie patrimoniale, mais il faut le savoir avant de signer.
En 2026, un investissement locatif se juge sur l'écart entre le rendement net du bien et le coût complet du crédit, pas sur le rendement brut.
Comment déterminer et calculer son rendement ?
Trois chiffres circulent sous le même nom, et les confondre coûte cher.
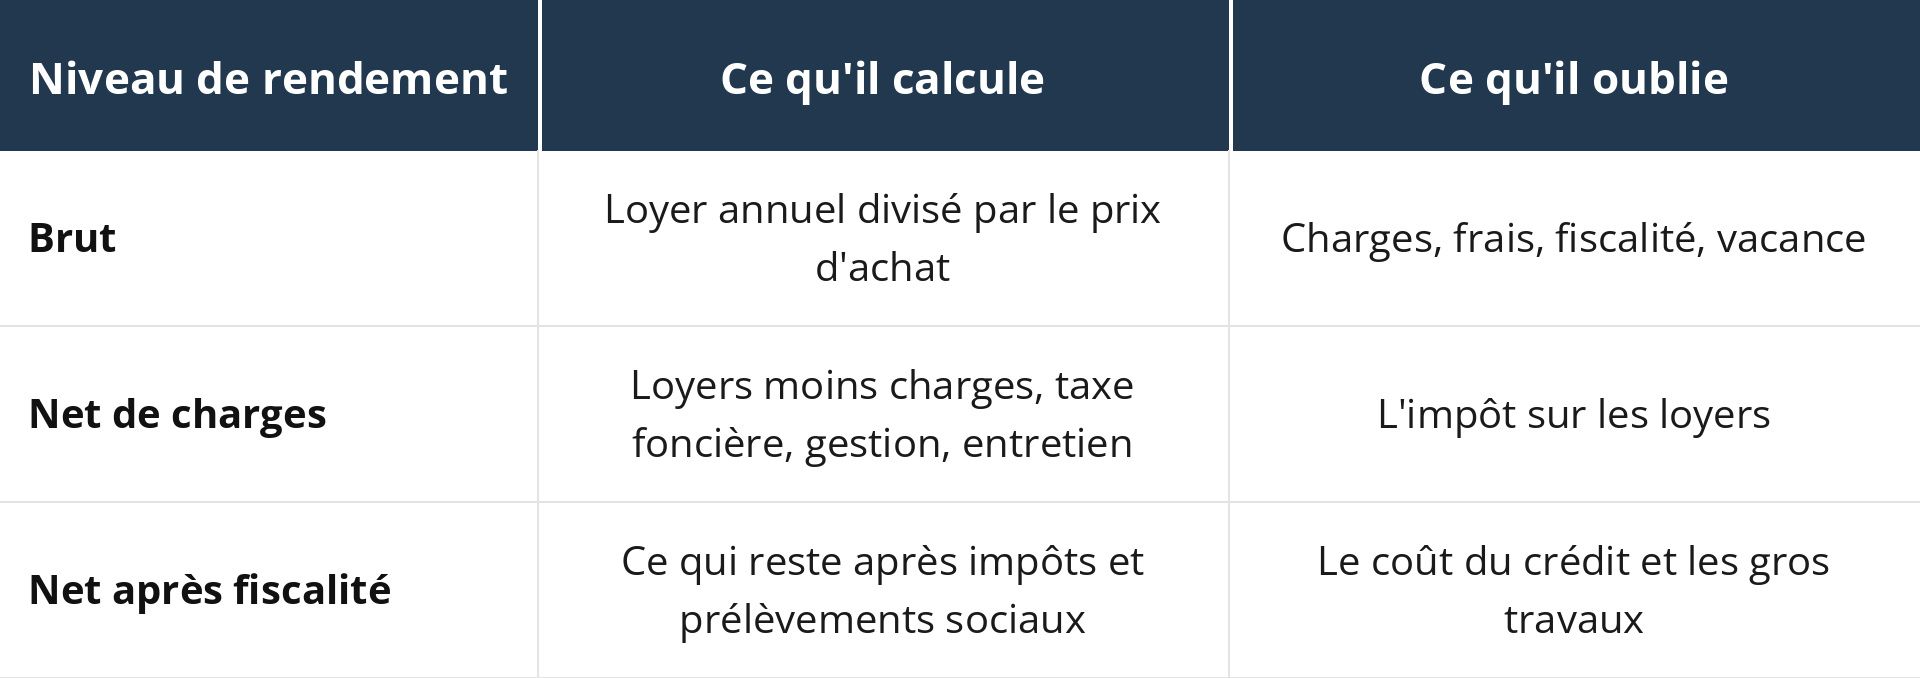
Le rendement brut est celui des annonces. Un studio acheté 120000€ et loué 550€ par mois affiche 5,5% brut.
Une fois retirés la taxe foncière, les charges non récupérables, l'assurance, l'entretien, une provision de vacance et la fiscalité, il reste fréquemment entre 2,5 et 3,5% sur ce même bien.
Ces niveaux donnent des repères : sous 4% brut, la logique est plutôt patrimoniale ; entre 4 et 6%, l'équilibre reste atteignable ; au-delà de 6%, l'autofinancement devient envisageable.
Ce ne sont que des repères. Un bien à 7% brut peut rester déficitaire avec une taxe foncière élevée, des travaux à venir ou une fiscalité lourde.
L'autofinancement dépend des charges, du crédit, de la fiscalité et de la vacance, jamais du seul rendement affiché.
Un rendement très élevé n'est pas forcément une bonne nouvelle
Un bien affiché à 9 ou 10% dans une ville en déclin démographique signale surtout un risque : vacance longue, rotation des locataires, revente difficile.
Mieux vaut 6% dans une ville où la demande est structurelle que 10% dans un marché sans locataires.
Dans quelles villes les rendements sont-ils les plus élevés en 2026 ?
Les écarts entre marchés locaux se sont creusés. Voici les ordres de grandeur observés sur les grandes villes en 2026, à prendre comme des repères et non comme des valeurs de référence.
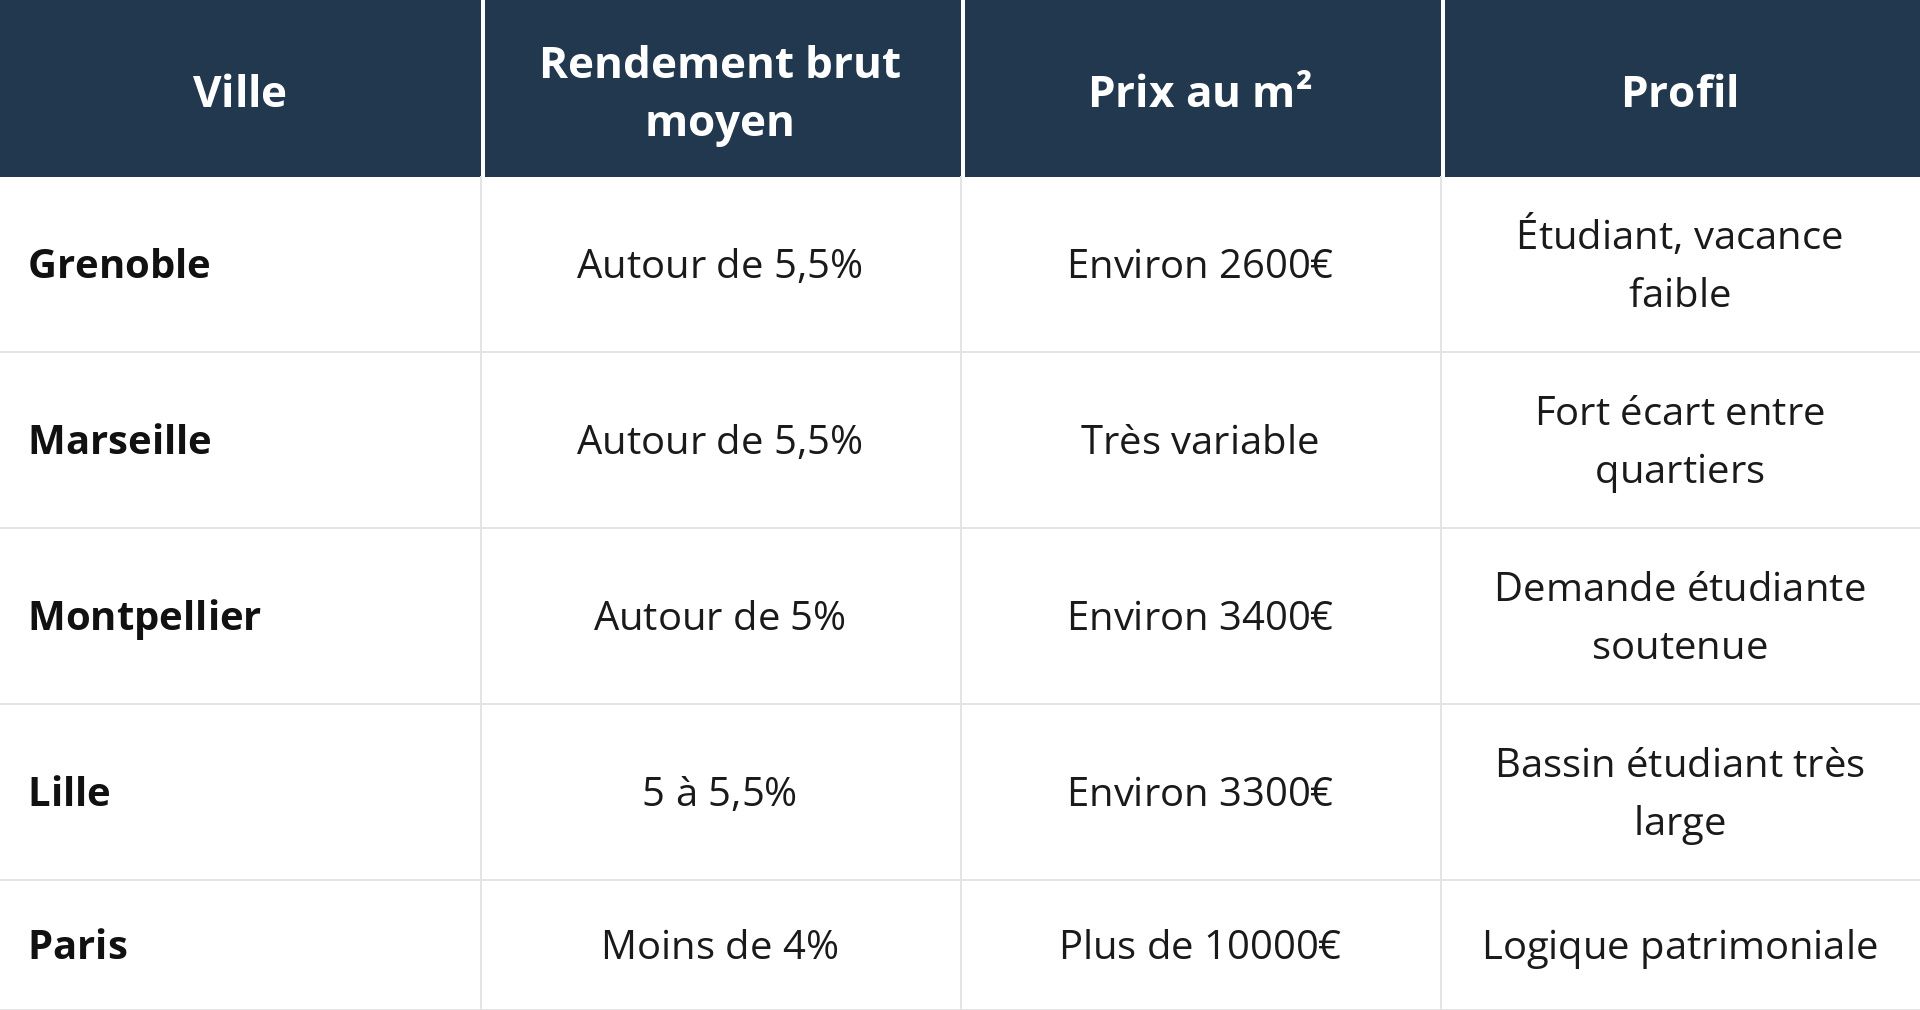
Les villes moyennes comme Saint-Étienne, Mulhouse ou Béziers dépassent parfois 8% brut sur des petites surfaces. Le ticket d'entrée y descend à 60000 ou 80000€.
En contrepartie, la sélection du quartier devient déterminante, bien plus que dans une métropole où la demande couvre l'ensemble du territoire urbain.
Une moyenne de ville ne dit d'ailleurs pas grand-chose : c'est à l'échelle du quartier que tout se joue, et lire son marché local reste le premier travail à faire avant toute recherche de bien.
Comment vérifier la tension locative d'un quartier ?
Quatre indicateurs suffisent, et ils se vérifient en une soirée.
- le délai de relocation constaté par les agences du secteur ;
- le nombre d'annonces de location actives sur le quartier, à surface comparable ;
- la part de locataires dans le parc privé, disponible dans les données communales ;
- la présence d'un pôle d'emploi, d'un campus ou d'une gare à moins de quinze minutes.
Si trente annonces de studios sont en ligne sur le même quartier depuis plusieurs semaines, le rendement affiché ne tiendra pas.
Quel budget faut-il pour commencer ?
Il n'existe pas de montant plancher, mais trois postes conditionnent la faisabilité du projet.
- l'apport, souvent demandé à hauteur des frais d'acquisition ;
- les frais de notaire, autour de 7 à 8% dans l'ancien ;
- les travaux, à chiffrer sur devis avant l'offre, jamais après.
Sur un studio à 80000€ dans une ville moyenne, il faut donc compter environ 7000€ de frais d'acquisition, auxquels s'ajoutent le mobilier si le bien est loué meublé et une réserve pour les premiers mois.
Reste ensuite à vérifier que l'opération tient mois par mois.
Sur ce studio loué 520€, avec 400€ de mensualité de crédit, environ 60€ de charges et de taxe foncière lissées et 5% de provision de vacance, le solde mensuel tourne autour de 35€.
Ce solde de 35€ est calculé avant assurance propriétaire non occupant, entretien, frais de gestion et fiscalité. Ce n'est donc pas encore le cash-flow net.
C'est peu, mais c'est positif au départ. Un projet qui affiche un solde négatif dès la première année suppose que vous financiez la différence chaque mois pendant vingt ans.
Le montant empruntable dépend ensuite de votre taux d'endettement global, résidence principale comprise.
Le calcul de votre capacité d'emprunt se fait donc avant les visites, pas pendant, en tenant compte de l'apport réellement nécessaire.
Meublé ou vide : lequel choisir en 2026 ?
C'est le choix qui pèse le plus sur le rendement net, bien plus que quelques milliers d'euros sur le prix d'achat.
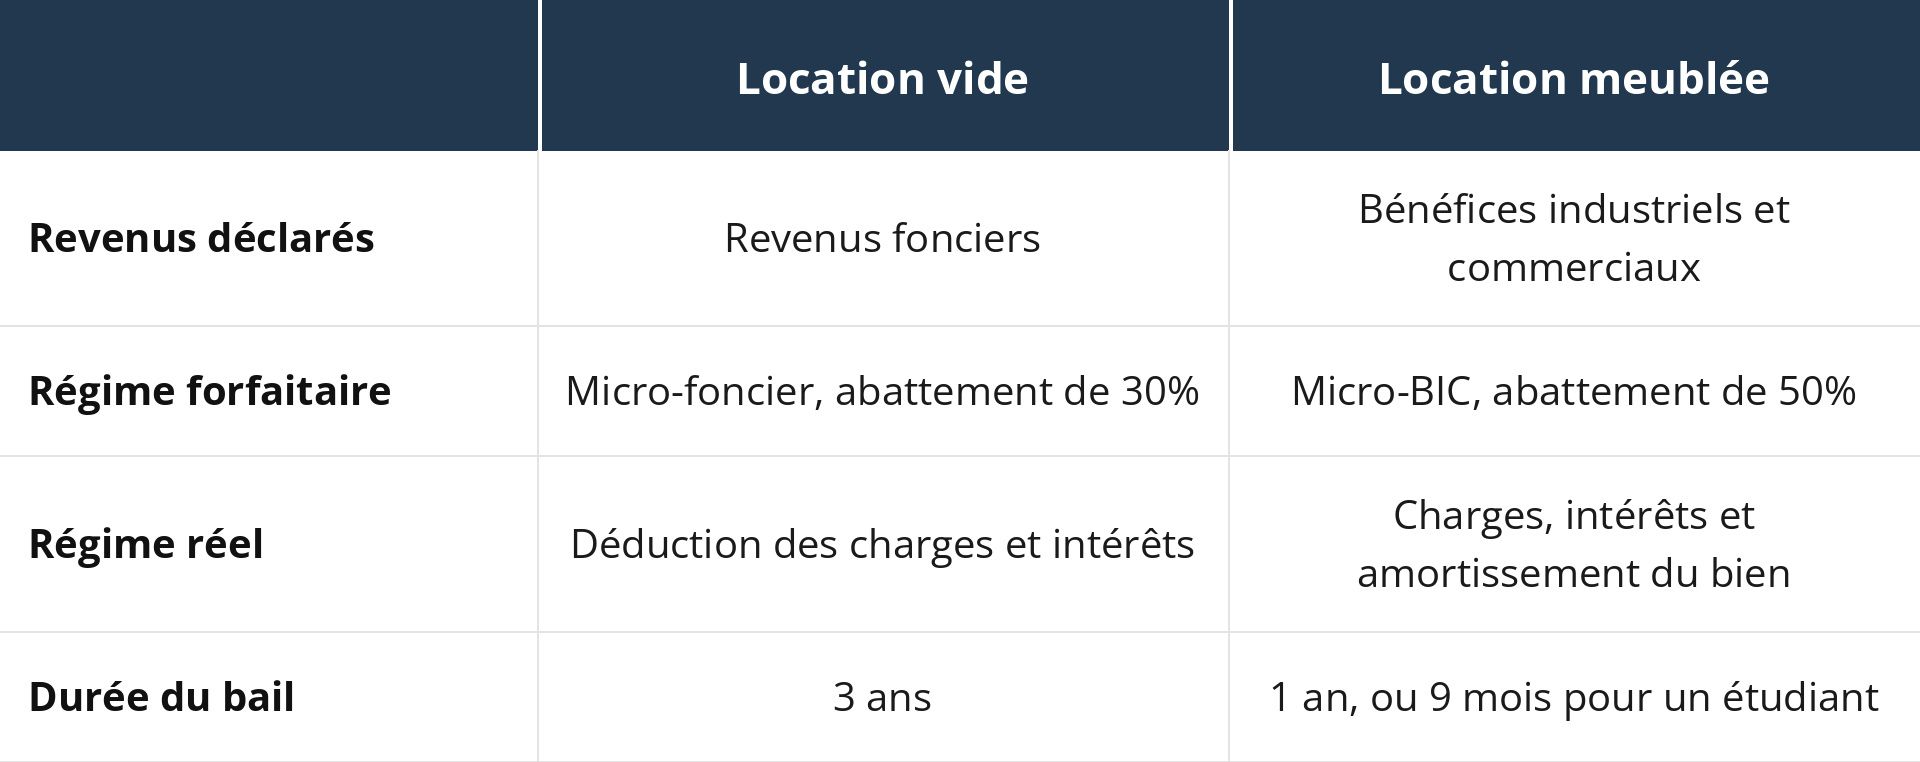
Au régime réel, la location meublée permet d'amortir le bien et le mobilier, ce qui réduit fortement la base imposable des premières années.
Le gain après impôt dépend toutefois du profil fiscal, des charges, du financement et de la durée de détention. Aucun chiffre ne vaut pour tous les projets.
Un point est souvent découvert trop tard : les amortissements pratiqués sont désormais réintégrés dans le calcul de la plus-value à la revente, sauf exceptions. L'avantage se rattrape donc en partie à la sortie. Ces règles ayant bougé plusieurs fois depuis 2024, vérifiez celles applicables l'année de votre déclaration.
La location vide, elle, offre des baux plus longs : moins de rotation, moins de gestion, moins de remises en état. Le meublé se justifie sur les petites surfaces étudiantes ou de centre-ville, le vide sur les T3 et T4 familiaux.
Quels sont les pièges les plus fréquents ?
Acheter un bien énergivore sans budgéter les travaux
Depuis le 1er janvier 2025, un logement classé G ne peut plus faire l'objet d'un nouveau bail, d'un renouvellement ou d'une reconduction tacite en métropole. Les logements F suivront en 2028, les E en 2034.
Le classement énergétique du bien n'est donc plus une ligne du diagnostic, c'est une condition d'exploitation.
Un bien affiché 20% sous le marché avec un DPE G n'est pas une affaire tant que le devis de rénovation n'est pas chiffré.
Se fier au prix des annonces plutôt qu'aux ventes réelles
Un prix affiché n'est pas un prix de transaction. La base des valeurs foncières publiée par la DGFiP recense les ventes effectivement signées, adresse par adresse, sur les cinq dernières années.
C'est le seul moyen de savoir si le prix demandé correspond à ce que le marché a réellement payé.
Oublier la vacance et les impayés
Un mois de vacances par an représente 8,3% du loyer annuel, soit davantage que la provision de 5% couramment retenue. Deux mois entre deux locataires effacent la moitié d'un rendement net.
Mieux vaut donc caler la provision sur le délai de relocation réellement constaté dans le quartier, et y ajouter 1% d'entretien.
Surestimer le loyer atteignable
Le loyer de référence se vérifie sur les annonces actives du quartier, à surface et à étage comparables, pas sur une moyenne au mètre carré.
Dans les communes soumises à l'encadrement des loyers, le plafond applicable s'impose de toute façon, quelle que soit la qualité du bien.
Par quoi commencer concrètement ?
Dans cet ordre, et pas un autre.
- définir l'objectif : cash-flow immédiat, constitution de patrimoine ou préparation de la retraite ;
- valider la capacité d'emprunt auprès de la banque ou d'un courtier ;
- choisir le marché avant le bien, en croisant tension locative, prix réels et dynamique démographique ;
- arbitrer meublé ou vide, puis le régime fiscal qui va avec ;
- chiffrer le rendement net-net sur trois hypothèses de loyer, pas une seule.
Ce n'est qu'après ces cinq étapes que la recherche de bien commence réellement.
Le marché local reste la variable la plus difficile à évaluer depuis un écran.
Un conseiller We Invest de votre secteur vous donne les loyers réellement pratiqués, les délais de relocation et les quartiers à éviter, rue par rue. Ce sont les trois chiffres qu'aucun simulateur ne fournit.
Investissement locatif 2026 : à retenir
- le rendement brut moyen national tourne autour de 5%, avec des villes sous 4% et d'autres au-delà de 8% ;
- seul le rendement après charges, crédit et fiscalité mesure la réalité de l'opération ;
- le régime fiscal pèse souvent plus lourd que la négociation du prix d'achat ;
- le DPE est devenu un critère de sélection, pas une ligne de diagnostic ;
- le marché se choisit avant le bien.
FAQ : investir dans le locatif en 2026
Quel rendement locatif viser en 2026 ?
Entre 4 et 6% brut pour un équilibre correct, au-delà de 6% pour un bien qui s'autofinance. Sous 4%, l'opération relève d'une logique patrimoniale plutôt que de revenu.
Quel budget minimum pour un premier investissement ?
Dans certaines villes moyennes, un studio se trouve entre 60000 et 80000€. Il faut y ajouter environ 7 à 8% de frais d'acquisition, les travaux éventuels et le mobilier en cas de location meublée.
Vaut-il mieux investir dans l'ancien ou dans le neuf ?
L'ancien offre un rendement brut supérieur grâce à un prix d'achat plus bas. Le neuf limite les travaux et le risque énergétique, mais son prix d'entrée comprime la rentabilité.
Peut-on encore louer un logement classé F ou G ?
Non pour les logements G, interdits à la location depuis le 1ᵉʳ janvier 2025. Les logements F le seront en 2028. Un bien concerné doit être rénové avant d'être loué.
Le meublé est-il plus rentable que la location vide ?
Généralement oui après impôt, grâce à l'amortissement du bien au régime réel. En contrepartie, la rotation des locataires est plus rapide et la gestion plus lourde.
Combien de temps faut-il pour rentabiliser un investissement locatif ?
À 8% de rendement brut, le capital investi est théoriquement récupéré en douze à treize ans, hors charges, fiscalité et effet de levier du crédit. Dès lors que l'opération est financée à crédit, ce raisonnement perd l'essentiel de son sens.