
LMNP : les dernières optimisations à boucler avant la clôture fiscale
La liste des choses à faire avant le 31 décembre est plus courte qu'on ne le lit partout. Trois décisions ont une vraie échéance, les autres attendent le printemps.
- déclarer une activité démarrée cette année, pour la CFE comme pour le guichet des formalités
- mettre le logement effectivement en location, car l'amortissement ne démarre qu'à la mise en service
- arrêter vos factures de l'exercice, travaux et mobilier compris
En revanche, le choix entre micro-BIC et régime réel ne se joue pas en décembre. C'est l'erreur la plus répandue sur le sujet.
Qu'est-ce qui a vraiment une échéance au 31 décembre ?
Trois formalités, et aucune ne porte sur le régime fiscal.
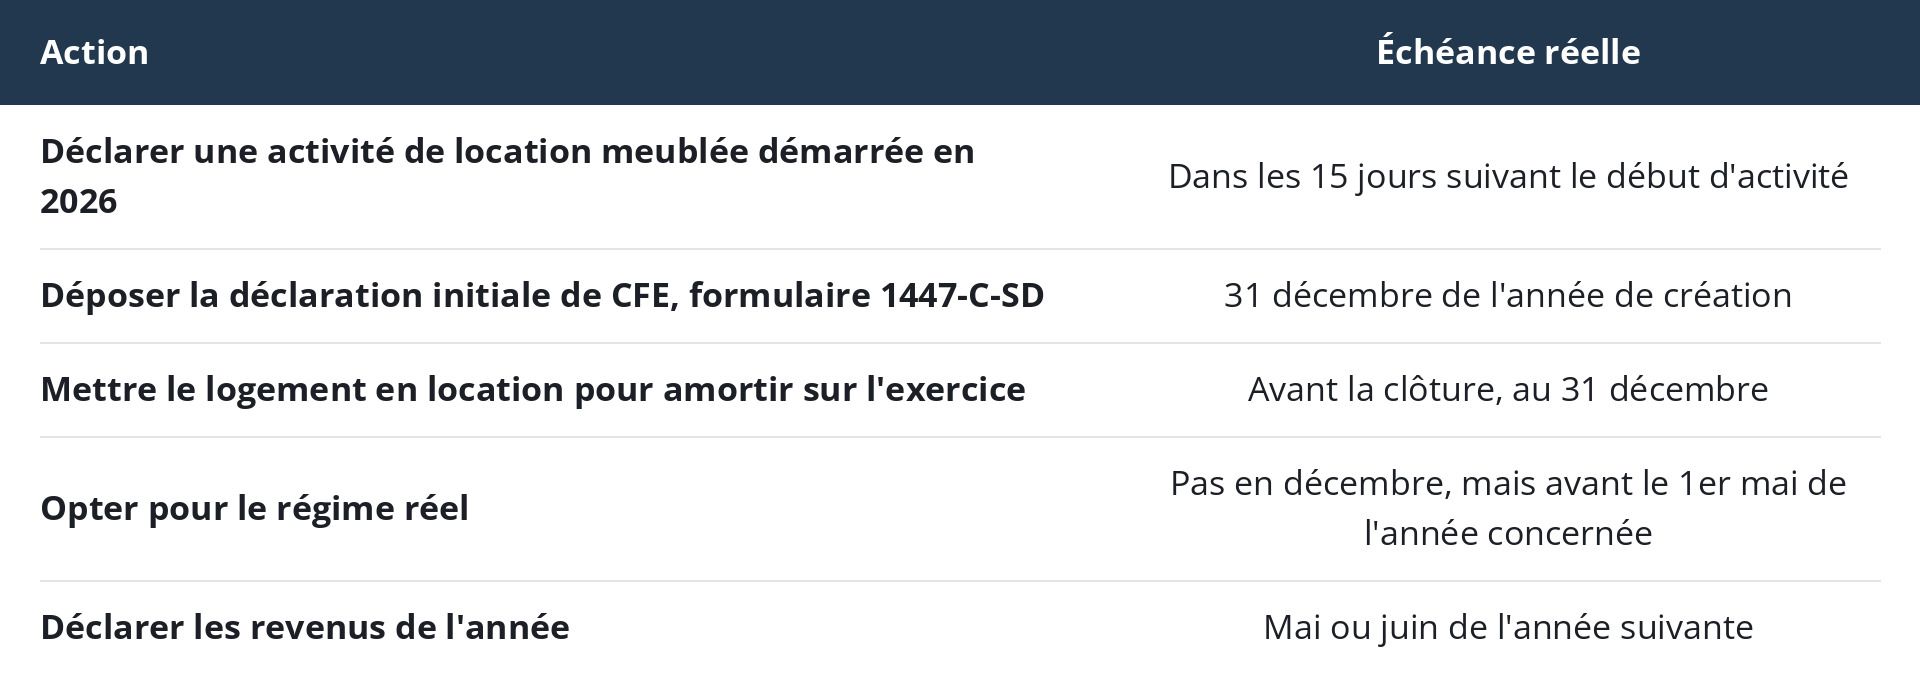
Sources : impots.gouv.fr et guichet des formalités des entreprises. Les délais de la CFE varient selon les situations, le service des impôts des entreprises fait foi.
À retenir : si vous avez démarré une activité meublée cette année, la CFE est votre seule urgence de décembre.
Pourquoi faut-il déclarer son activité avant la fin de l'année ?
Parce que la location meublée est une activité commerciale, qui suppose une immatriculation. La déclaration se fait sur le guichet des formalités des entreprises, gratuitement, et déclenche l'attribution d'un numéro SIRET.
Le service des impôts des entreprises adresse ensuite le formulaire 1447-C-SD, la déclaration initiale de cotisation foncière des entreprises. Elle se remplit une seule fois.
Cette cotisation, la CFE, est un impôt local dû par tout loueur en meublé, quel que soit le régime fiscal choisi. Une exonération s'applique en principe l'année de création, à condition d'avoir déposé la déclaration à temps.
Un oubli se répare, mais il coûte l'exonération de première année et expose à une taxation d'office.
La CFE se paie aussi en décembre
Au-delà de la déclaration initiale, la cotisation elle-même est à régler au plus tard le 15 décembre de chaque année, exclusivement en ligne depuis votre espace professionnel.
Son montant dépend de la commune et d'une base minimale fixée localement. Comptez quelques centaines d'euros par logement dans la plupart des cas.
Micro-BIC ou régime réel : comment trancher pour 2027 ?
La règle tient en une comparaison : le réel devient plus avantageux dès que vos charges réelles dépassent l'abattement forfaitaire.
Au micro-BIC, vous déclarez vos loyers bruts et l'administration applique un abattement forfaitaire. Aucune charge n'est déductible, aucun amortissement non plus.
Les seuils du micro-BIC
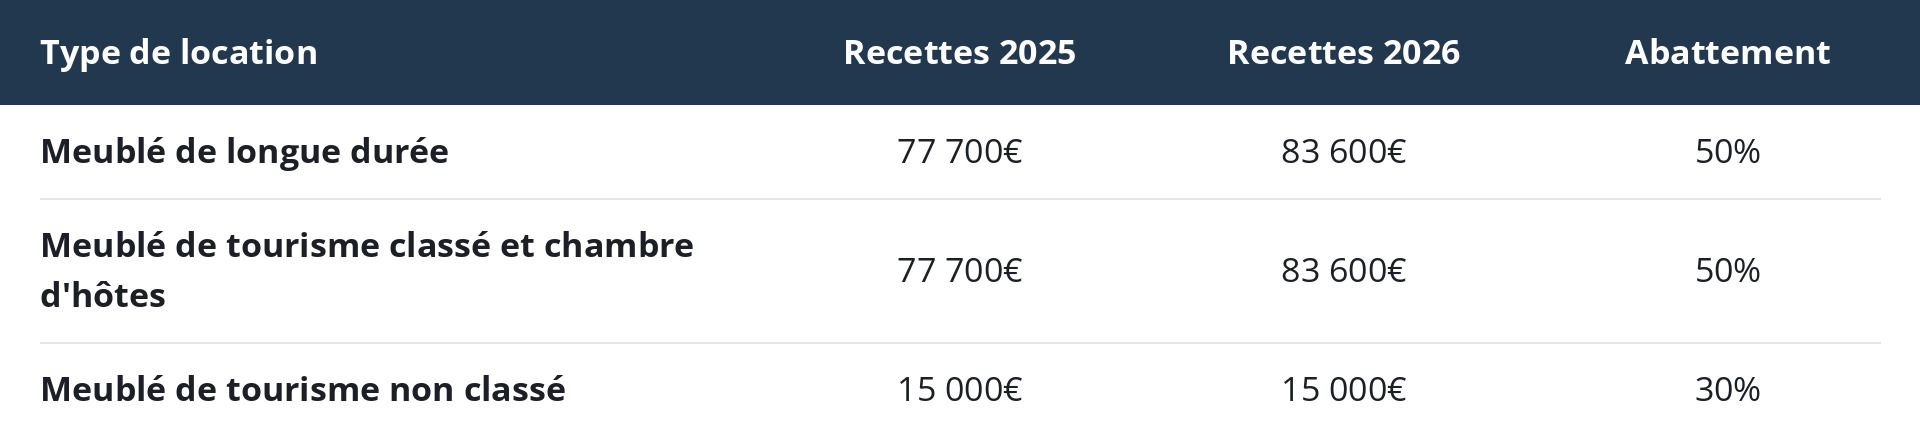
Seuils issus de la loi Le Meur et de la revalorisation triennale. Le plafond applicable aux revenus 2026 est à confirmer auprès de l'administration avant toute décision.
Au régime réel, vous déduisez les charges effectives et vous amortissez le bien. Amortir, c'est déduire chaque année une fraction du prix d'achat, comme si le logement perdait de la valeur avec le temps.
Sur un studio acheté 150 000€ et loué 7 200€ par an, l'abattement micro-BIC retire 3 600€. Au réel, intérêts d'emprunt, taxe foncière, charges et amortissement dépassent souvent ce montant dès la première année.
Micro-BIC ou réel sur un studio loué 7 200€ par an
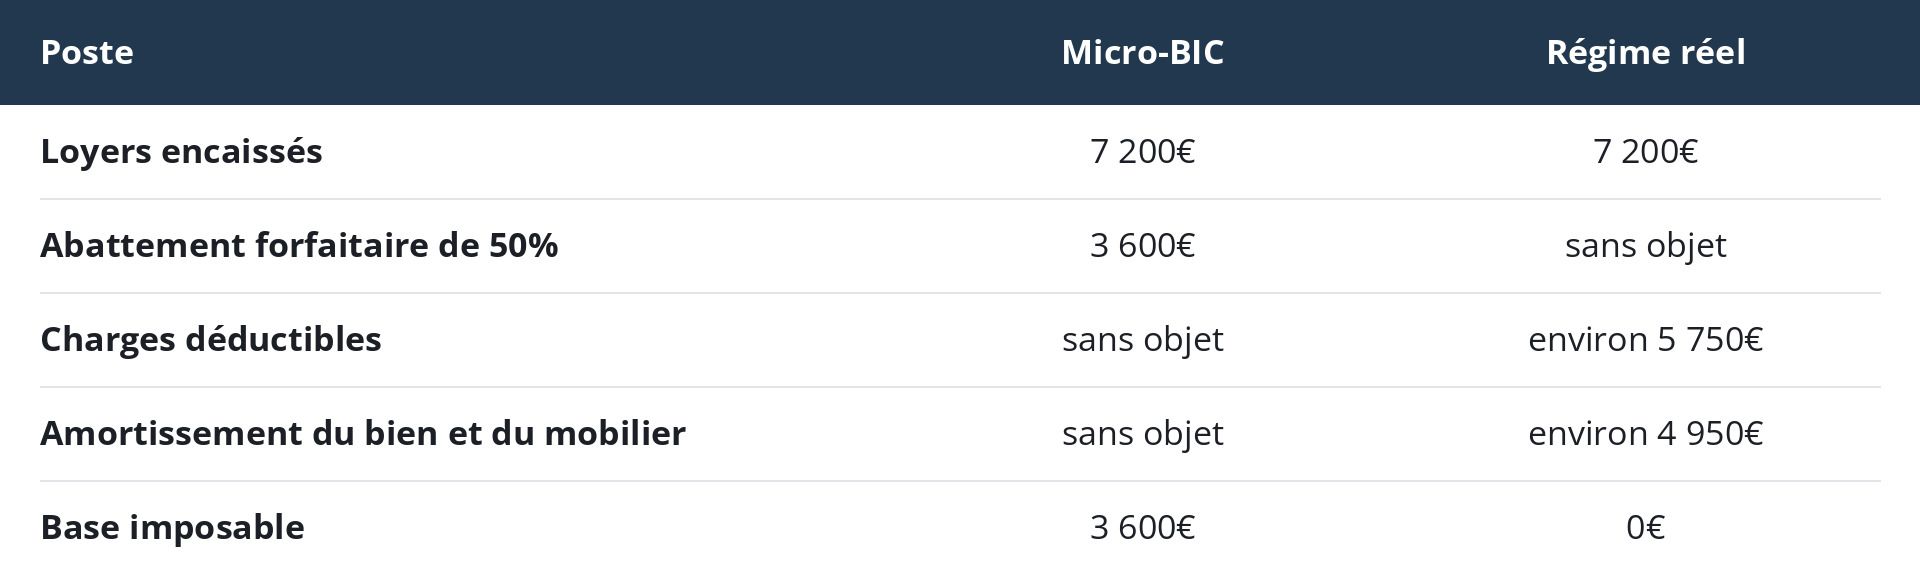
Simulation sur un studio acheté 150 000€ avec emprunt en cours, taxe foncière de 700€ et honoraires comptables de 500€. L'amortissement est calculé hors valeur du terrain. À adapter à votre situation.
Le réel efface ici l'impôt sur les loyers, et l'excédent de charges se reporte sur les bénéfices des années suivantes. En contrepartie, il impose une comptabilité et des honoraires.
Le calcul change si vous confiez le bien à un professionnel : les honoraires de gestion locative sont déductibles au réel, pas au micro-BIC.
Que se passe-t-il si vous dépassez les seuils ?
Le passage au réel devient automatique, sans démarche de votre part. Vous n'avez pas le choix du régime, vous avez l'obligation de tenir une comptabilité.
Ce basculement concerne surtout les meublés de tourisme non classés, dont le plafond est tombé à 15 000€ de recettes. Un seul logement saisonnier bien rempli peut suffire à le franchir.
L'option pour le réel ne se décide pas en décembre
C'est le point le plus souvent faux dans les articles de fin d'année. L'option doit être formulée avant le 1er mai de l'année au titre de laquelle elle s'applique.
Autrement dit, pour être au réel sur vos revenus 2027, vous avez jusqu'au printemps 2027. Décembre 2026 n'est pas une date couperet.
Un nouveau bailleur dispose d'un délai particulier : il peut opter jusqu'à la date limite de dépôt de sa première déclaration de revenus.
L'option vaut un an et se reconduit tacitement. Pour revenir au micro-BIC, il faut la dénoncer dans le délai de dépôt de la déclaration de l'année concernée.
À retenir : ne vous précipitez pas en décembre sur un choix de régime. Faites le calcul avec votre comptable, vous avez jusqu'au printemps.
Faut-il payer ses charges avant le 31 décembre ?
Pas forcément, et c'est une différence majeure avec la location nue.
En revenus fonciers, seule la date de paiement compte. En BIC au régime réel, les charges se rattachent en principe à l'exercice au cours duquel elles sont engagées, c'est-à-dire à la date de la facture.
Une facture de travaux datée du 20 décembre 2026 et réglée en janvier 2027 se rattache donc en principe à l'exercice 2026.
Ce point mérite une confirmation par votre comptable, car c'est lui qui arrête l'exercice et choisit les méthodes applicables. Dans le doute, faire dater la facture avant la clôture reste la précaution la plus simple.
Le mobilier doit être livré, pas seulement commandé
L'amortissement démarre à la mise en service du bien, pas à la commande. Un canapé facturé le 28 décembre mais livré en février s'amortira à partir de 2027.
Même logique pour le logement lui-même : un bien acheté en novembre mais mis en location en mars ne produit aucun amortissement sur l'exercice 2026.
Ce que le budget 2027 pourrait changer
Le projet de loi de finances pour 2027, présenté le 1er octobre 2026, prévoit de plafonner l'amortissement déductible en location meublée non professionnelle à 2,5% par an, dans la limite de 7 000€ par foyer fiscal.
Rien n'est voté et le texte peut évoluer au Parlement. Mais la direction est posée depuis deux budgets consécutifs : le meublé se rapproche du régime de la location nue.
Un investisseur qui hésite entre meublé et nu a donc intérêt à chiffrer les deux scénarios maintenant, notamment face au statut du bailleur privé, ouvert aux acquisitions jusqu'au 31 décembre 2028.
Une règle, elle, s'applique déjà
Depuis la loi de finances pour 2025, les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente.
L'avantage obtenu chaque année se rattrape donc partiellement à la sortie. Le meublé reste intéressant pour qui conserve longtemps, beaucoup moins pour qui revend dans cinq ans.
À retenir : ne confondez pas les deux : la réintégration dans la plus-value s'applique aujourd'hui, le plafonnement n'est qu'un projet.
Les quatre erreurs de décembre en LMNP
- acheter un bien pour l'avantage fiscal : un amortissement ne compense jamais un loyer surestimé ou une demande locative faible
- croire que l'option pour le réel expire au 31 décembre, et la prendre sans avoir fait le calcul
- oublier la déclaration initiale de CFE, donc perdre l'exonération de première année
- confondre commande et mise en service pour le mobilier, ce qui décale l'amortissement d'un exercice entier
Par quoi commencer concrètement ?
Trois chiffres suffisent à savoir si votre opération tient, et aucun ne figure sur un formulaire fiscal.
- le rendement net réel de votre bien, charges et fiscalité déduites : nos calculettes donnent la mensualité et le reste à financer en quelques minutes
- la solidité du marché local, car un meublé ne se loue pas partout : la méthode pour choisir une ville où investir passe par la demande étudiante et la rotation des locataires
- la comparaison entre meublé et nu avant 2027 : notre page investissement réunit les dispositifs et les rendements observés par typologie de bien
FAQ
Quelle optimisation LMNP faut-il vraiment boucler avant le 31 décembre ?
Trois. Déclarer une activité démarrée cette année, déposer la déclaration initiale de CFE, et mettre le logement effectivement en location pour que l'amortissement court sur l'exercice.
L'option pour le régime réel expire-t-elle le 31 décembre ?
Non. Elle doit être formulée avant le 1er mai de l'année au titre de laquelle elle s'applique. Un nouveau bailleur peut l'exercer jusqu'à la date limite de dépôt de sa première déclaration.
Faut-il payer ses travaux avant le 31 décembre en LMNP ?
Pas nécessairement. Au régime réel BIC, les charges se rattachent en principe à l'exercice d'engagement, donc à la date de la facture, contrairement aux revenus fonciers où seul le paiement compte. À confirmer avec votre comptable.
Quel est le seuil du micro-BIC en location meublée ?
77 700€ de recettes pour les revenus 2025, avec un abattement de 50% en location de longue durée. Le seuil est revalorisé à 83 600€ pour les revenus 2026. Un meublé de tourisme non classé relève de 15 000€ et d'un abattement de 30%.
Un LMNP doit-il payer la cotisation foncière des entreprises ?
Oui, quel que soit le régime fiscal. Une exonération s'applique en principe l'année de création, sous réserve d'avoir déposé la déclaration initiale 1447-C-SD avant le 31 décembre de cette année-là.
Le LMNP va-t-il devenir moins intéressant en 2027 ?
Le projet de budget 2027 prévoit un plafonnement de l'amortissement à 2,5% par an et 7 000€ par foyer fiscal. Rien n'est voté. En revanche, la réintégration des amortissements dans la plus-value de revente s'applique déjà.
Micro-BIC ou régime réel : lequel choisir ?
Le réel dès que vos charges réelles et l'amortissement dépassent l'abattement forfaitaire, ce qui est fréquent avec un emprunt en cours. Le micro-BIC garde l'avantage de la simplicité, sans comptabilité à tenir.
Cet article présente des règles générales. Le LMNP suppose une comptabilité, et chaque situation dépend de votre foyer fiscal : un expert-comptable spécialisé reste indispensable avant toute option.