
Loi de finances 2027 : ce qui pourrait changer pour l'immobilier
Rien n'est voté. Au 29 octobre 2026, le projet de loi de finances pour 2027 est en cours d'examen à l'Assemblée nationale, et l'article qui concerne le plus les propriétaires est discuté en séance cette semaine.
Trois mesures touchent directement le logement, avec des degrés de certitude très différents.
- le plafonnement de l'amortissement en location meublée, inscrit à l'article 7 du texte
- le gel des aides personnalisées au logement, annoncé par le gouvernement
- la prolongation du prêt à taux zéro, annoncée mais dont les conditions dépendront des décrets
Voici ce que chacune implique, et surtout ce qu'il faut en faire avant le vote.
Où en est la loi de finances 2027 ?
Le texte a été déposé à l'Assemblée nationale le 1er octobre 2026 sous le numéro 3210. Le dossier législatif permet de suivre chaque étape et chaque amendement.
La commission des finances l'a examiné du 7 au 9 octobre. Elle a adopté plusieurs amendements sur le logement, puis a rejeté la première partie du texte le 9 octobre.
Cette séquence a une conséquence que beaucoup d'articles passent sous silence : la séance publique repart du texte du gouvernement, pas de la version amendée en commission. Les votes du 8 octobre ne sont donc pas acquis, ils devront être repris en séance.
Le calendrier parlementaire
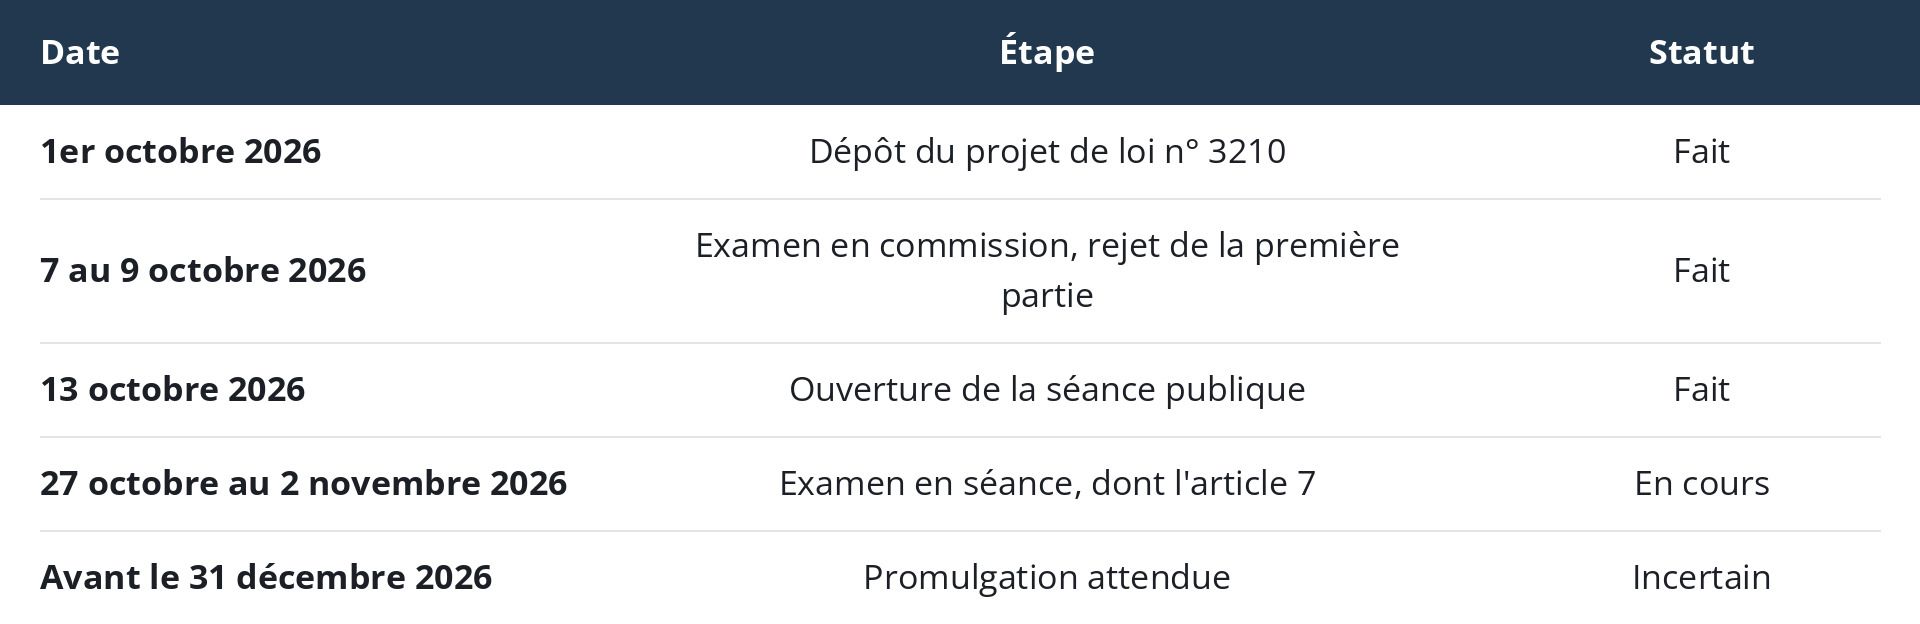
Sources : dossier législatif de l'Assemblée nationale et présentation du PLF 2027 sur Vie-publique. État au 29 octobre 2026.
Le cadre général, détaillé sur la fiche officielle du budget 2027, vise un déficit public de 5% du produit intérieur brut, pour un effort annoncé de 54 milliards d'euros. C'est ce qui explique l'allure du volet logement : peu de cadeaux, un tour de vis ciblé.
À retenir : tant que le texte n'est pas promulgué, c'est la loi de finances pour 2026 qui s'applique.
Les mesures logement en un coup d'œil
Cinq dispositions concernent les particuliers. Leur niveau de certitude va du projet écrit noir sur blanc à la simple annonce.
Ce que prévoit le PLF 2027 pour le logement
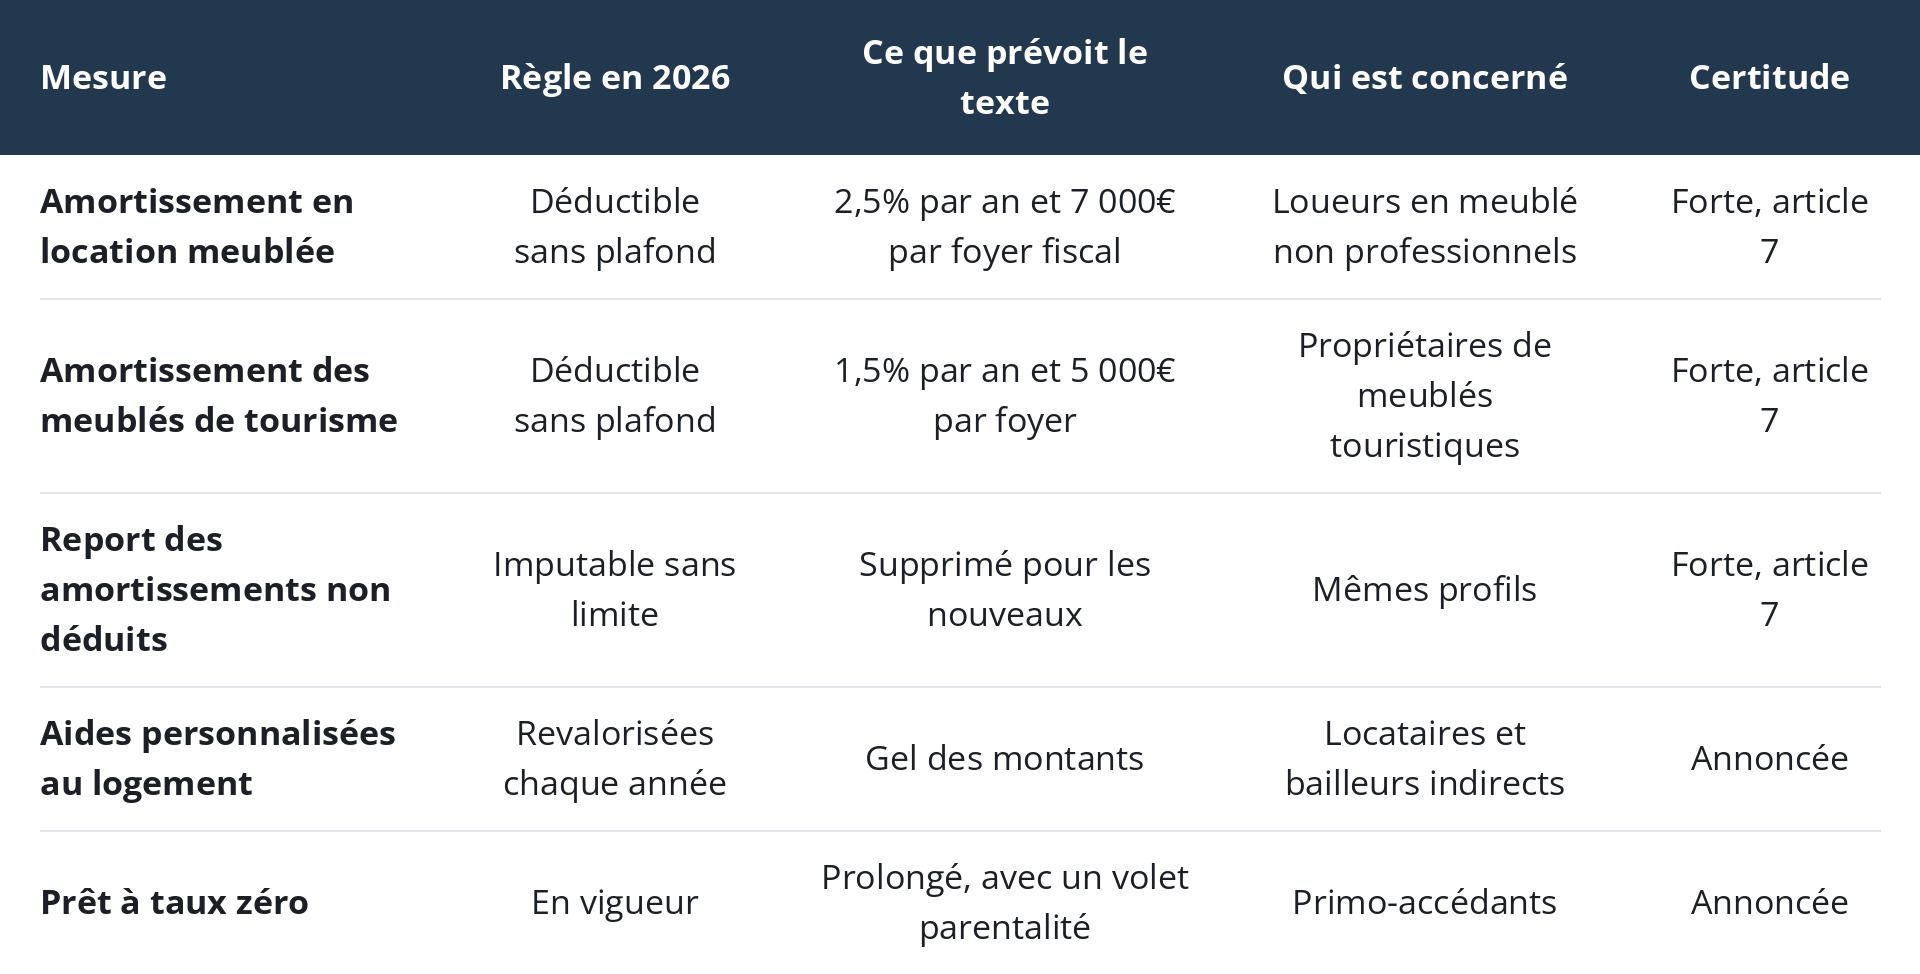
Mesures du texte déposé le 1er octobre 2026. Les montants et les conditions peuvent évoluer jusqu'au vote.
Article 7 : le plafonnement de l'amortissement expliqué simplement
Amortir, c'est déduire chaque année une fraction du prix du logement de ses loyers, comme s'il perdait de la valeur. C'est ce mécanisme qui permet à beaucoup de loueurs en meublé de ne payer presque aucun impôt sur des loyers bien réels.
L'article 7 ne supprime pas le statut, ni le micro-BIC, ni la déduction des charges. Il limite la part de l'amortissement déductible chaque année.
Deux plafonds sont prévus, selon l'usage du logement. Et le stock d'amortissements accumulés avant 2027 ne disparaît pas, mais son imputation serait encadrée dans le temps.
Ce que la commission a voté, et pourquoi ce n'est pas acquis
Le 8 octobre, les députés de la commission des finances ont adopté deux amendements qui vont dans des directions opposées.
- l'un sort du plafonnement les logements loués en bail d'habitation, bail étudiant ou bail mobilité, c'est-à-dire la location meublée à l'année
- l'autre supprime tout amortissement pour un meublé de tourisme acquis à compter du 1er janvier 2027
Amortissement en meublé : texte du gouvernement et version de la commission
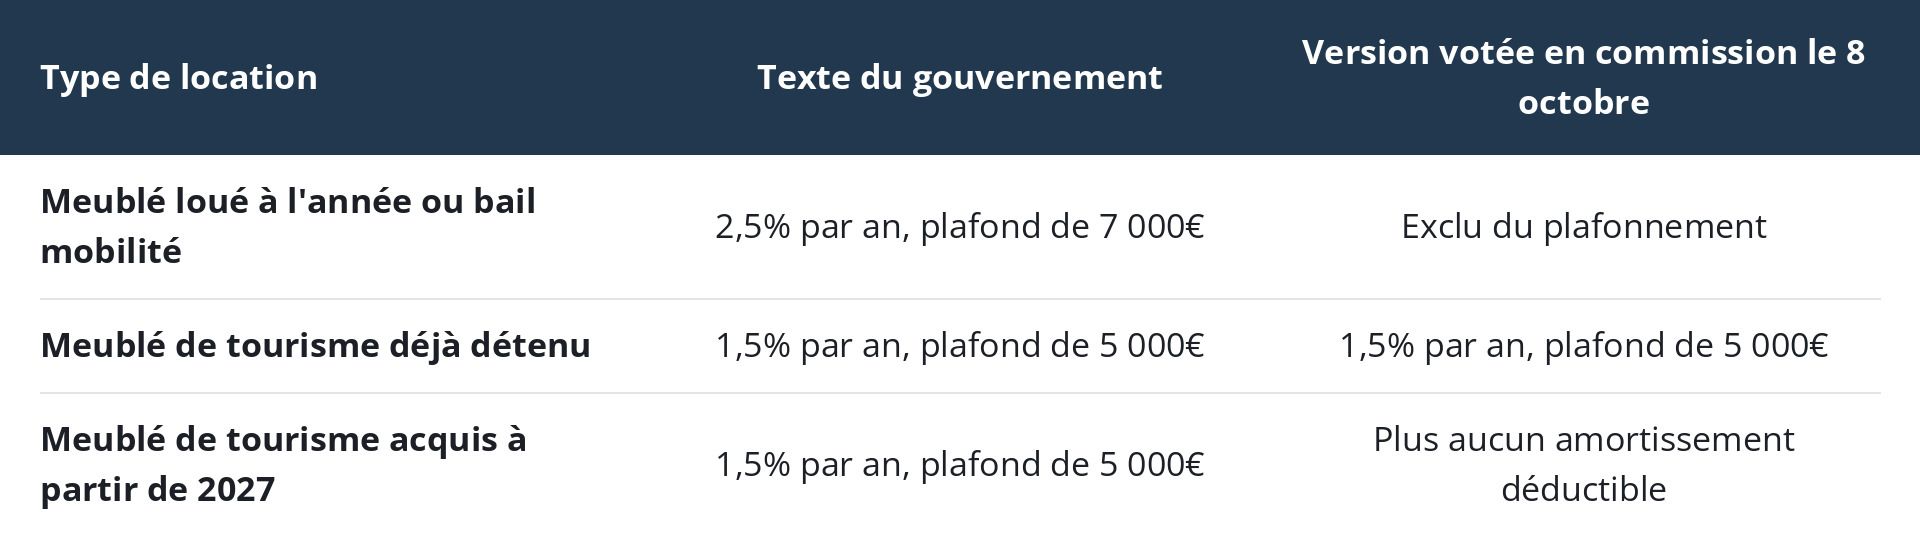
La première partie du texte ayant été rejetée en commission le 9 octobre, la séance publique repart du texte du gouvernement. Ces amendements devront être redéposés pour prospérer.
Si vous hésitez entre meublé et location nue, la comparaison avec le statut du bailleur privé mérite d'être refaite maintenant, puisque l'écart entre les deux régimes se resserre.
Ce qu'il faut faire selon votre profil
Les conseils ci-dessous découlent d'une mesure précise du texte. Aucun ne suppose que le texte sera voté en l'état.
Vous louez un meublé à l'année
Ne vendez pas dans la précipitation. Le texte du gouvernement vous plafonne à 2,5% et 7 000€, mais la commission a voté votre exclusion pure et simple du dispositif.
Ce que vous pouvez faire dès maintenant : demander à votre comptable le montant d'amortissement réellement déduit l'an dernier. Si vous êtes sous 7 000€, la mesure ne vous change rien, même adoptée en l'état.
Vous détenez ou visez un meublé de tourisme
C'est le profil le plus exposé, et le calendrier compte. Un bien déjà détenu resterait amortissable dans la limite de 1,5% et 5 000€. Un bien acquis à partir du 1er janvier 2027 pourrait ne plus l'être du tout, si l'amendement est repris en séance.
Si une acquisition est en cours, l'arbitrage porte sur la date de signature de l'acte, pas sur celle du compromis. Posez la question au notaire avant de fixer la date.
Vous êtes primo-accédant
Rien ne justifie d'attendre. La prolongation du prêt à taux zéro est annoncée, ses conditions définitives dépendront des décrets, et un dossier déposé aujourd'hui suit les règles actuelles.
Vérifiez en revanche votre capacité d'emprunt avant de visiter : nos calculettes donnent la mensualité et le reste à financer en quelques minutes.
Vous êtes bailleur en location nue
Vous n'êtes pas visé par l'article 7. En revanche, le gel des aides personnalisées au logement vous concerne indirectement : dans les secteurs où l'APL couvre une part importante du loyer, la solvabilité des candidats se dégrade à mesure que les loyers progressent.
Concrètement, resserrez l'analyse des dossiers sur le reste à vivre plutôt que sur le seul ratio de 33%, et anticipez des délais de relocation plus longs dans ces secteurs.
Vous détenez un bien via une SCI
Une SCI à l'impôt sur le revenu qui loue nu n'est pas touchée par l'article 7. Une SCI à l'impôt sur les sociétés amortit selon des règles distinctes, également hors du champ du texte.
Le point de vigilance est ailleurs : si la SCI loue en meublé, elle relève en principe de l'impôt sur les sociétés, ce qui change tout le raisonnement. Faites vérifier le régime réel de votre structure avant d'en tirer des conclusions.
Une mesure à surveiller, encore très incertaine
Un amendement déposé en commission des finances propose de taxer l'acquisition des logements de plus d'un million d'euros. Son texte est consultable sur le site de l'Assemblée nationale.
À ce stade, il s'agit d'une proposition parlementaire, pas d'une disposition du projet de loi. Je ne la traiterais pas comme un paramètre de décision tant qu'elle n'est pas adoptée en séance.
À retenir : distinguez toujours trois niveaux : ce qui figure dans le texte déposé, ce qui a été voté en commission, et ce qui reste à l'état d'amendement.
Ce qui s'applique déjà, quel que soit le vote
Deux règles issues des budgets précédents produisent leurs effets sans attendre la loi de finances 2027.
- en location meublée, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente, depuis la loi de finances pour 2025
- le statut du bailleur privé reste ouvert aux acquisitions réalisées jusqu'au 31 décembre 2028, avec un engagement de location de neuf ans
Un propriétaire qui prépare une opération pour les prochains mois raisonne donc sur ces règles-là.
Et si le projet porte sur un investissement locatif, le choix du secteur pèse plus lourd que le régime fiscal : la méthode pour choisir une ville où investir passe d'abord par la demande locative réelle.
Que se passe-t-il si le budget n'est pas voté à temps ?
Le cas s'est produit fin 2024. Si le texte n'est pas promulgué au 31 décembre, une loi spéciale autorise l'État à continuer de percevoir les impôts existants.
Pour un propriétaire, cela signifie que les règles de 2026 se prolongent. L'incertitude porte sur la date d'entrée en vigueur des nouvelles mesures, pas sur un vide juridique.
Par quoi commencer ?
Trois actions ont du sens avant le vote, et aucune ne suppose de parier sur son issue.
- faire chiffrer par votre comptable l'amortissement réellement déduit sur votre dernier exercice, pour savoir si les plafonds vous concernent
- si une acquisition en meublé de tourisme est engagée, arbitrer la date de signature de l'acte avec votre notaire
- si le projet est locatif, comparer les régimes avant de signer : notre page investissement réunit les dispositifs et les rendements observés par typologie de bien
Reste la question que seul un professionnel du secteur peut trancher : ce que vaut votre bien aujourd'hui, et ce qu'il vaudra sous un autre régime fiscal. Échangez avec un conseiller We Invest de votre secteur avant de prendre une décision qui engage plusieurs années.
FAQ
La loi de finances 2027 est-elle votée ?
Non. Au 29 octobre 2026, le projet de loi n° 3210 est en cours d'examen en séance publique. La commission des finances ayant rejeté la première partie le 9 octobre, la séance repart du texte du gouvernement. Jusqu'à la promulgation, la loi de finances pour 2026 s'applique.
Que prévoit le PLF 2027 pour le LMNP ?
Son article 7 plafonnerait l'amortissement déductible du logement à 2,5% par an et 7 000€ par foyer fiscal, ou 1,5% et 5 000€ pour un meublé de tourisme. Il supprimerait aussi le report des amortissements non déduits. Le statut, le micro-BIC et la déduction des charges ne changeraient pas.
La location meublée à l'année est-elle épargnée ?
Pas dans le texte du gouvernement. La commission des finances a voté le 8 octobre 2026 un amendement excluant du plafonnement les baux d'habitation, étudiants et mobilité, mais cet amendement devra être repris en séance pour prospérer.
Faut-il acheter un meublé de tourisme avant le 1er janvier 2027 ?
C'est l'arbitrage du moment pour ce profil. Un amendement voté en commission supprimerait tout amortissement pour les biens acquis à partir de cette date, sans toucher aux biens déjà détenus. Rien n'étant adopté en séance, la décision reste un pari sur l'issue du vote.
Les APL seront-elles revalorisées en 2027 ?
Le gouvernement a annoncé un gel des montants. La mesure figure parmi les arbitrages du budget présenté le 1er octobre 2026, et son sort dépend du texte final.
Le prêt à taux zéro est-il maintenu en 2027 ?
Sa prolongation a été annoncée, assortie d'un volet destiné aux ménages attendant un enfant ou ayant un enfant en bas âge. Les conditions définitives dépendront du texte voté et des décrets d'application. Un dossier déposé aujourd'hui relève des règles actuelles.
Une SCI est-elle concernée par l'article 7 ?
Une SCI à l'impôt sur le revenu qui loue nu n'est pas visée. Une SCI à l'impôt sur les sociétés amortit selon d'autres règles, également hors du champ du texte. La vigilance porte sur les SCI qui louent en meublé : elles relèvent en principe de l'impôt sur les sociétés.