
Marché immobilier automne 2026 : le bilan chiffré du 3e trimestre
Le 3e trimestre 2026 est terminé, mais aucune statistique officielle ne le couvre encore : les indices de prix s'arrêtent au 2e trimestre, le crédit et la construction sont connus jusqu'à août.
Ce bilan décrit donc une tendance solide, pas un chiffre définitif : les prix de l'ancien reculent à nouveau, les ventes tiennent, et le crédit coûte un peu plus cher chaque mois.
Que sait-on vraiment du 3e trimestre 2026 ?
Peu de choses, et c'est normal. Les indices de prix se calculent à partir des actes signés chez les notaires, qui remontent avec plusieurs semaines de décalage. L'Insee publiera les résultats du 3e trimestre 2026 le 24 novembre
D'ici là, trois familles d'indicateurs avancent à des rythmes différents.
Ce qui est publié, et quand
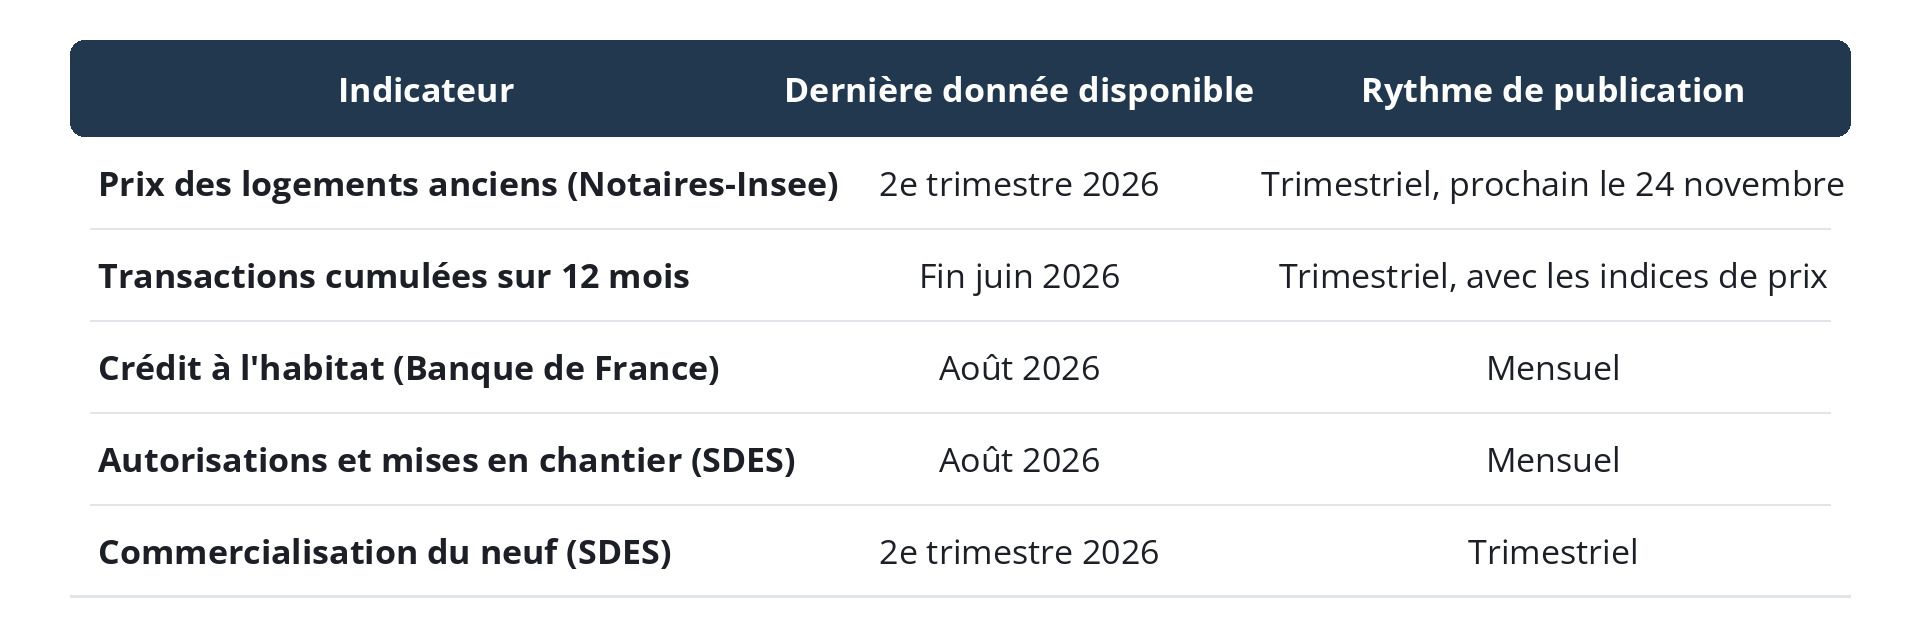
Garder ce calendrier en tête évite de confondre un chiffre arrêté en juin avec la réalité d'aujourd'hui. Les données de crédit et de construction, elles, sont quasiment à jour.
Les prix de l'ancien baissent-ils toujours ?
Oui, et la baisse s'est accélérée au printemps. Au 2e trimestre 2026, les prix des logements anciens reculent de 1,0% sur trois mois en France hors Mayotte, après -0,2% au 1er trimestre et +0,4% au dernier trimestre 2025. Sur un an, le repli atteint -0,8%.
La baisse ne frappe pas tout le monde de la même manière. Les maisons perdent -1,3% sur un an quand les appartements restent quasi stables, à -0,1%. La province recule de -1,2% sur le trimestre, contre -0,6% en Île-de-France.
Prix des logements anciens au 2e trimestre 2026
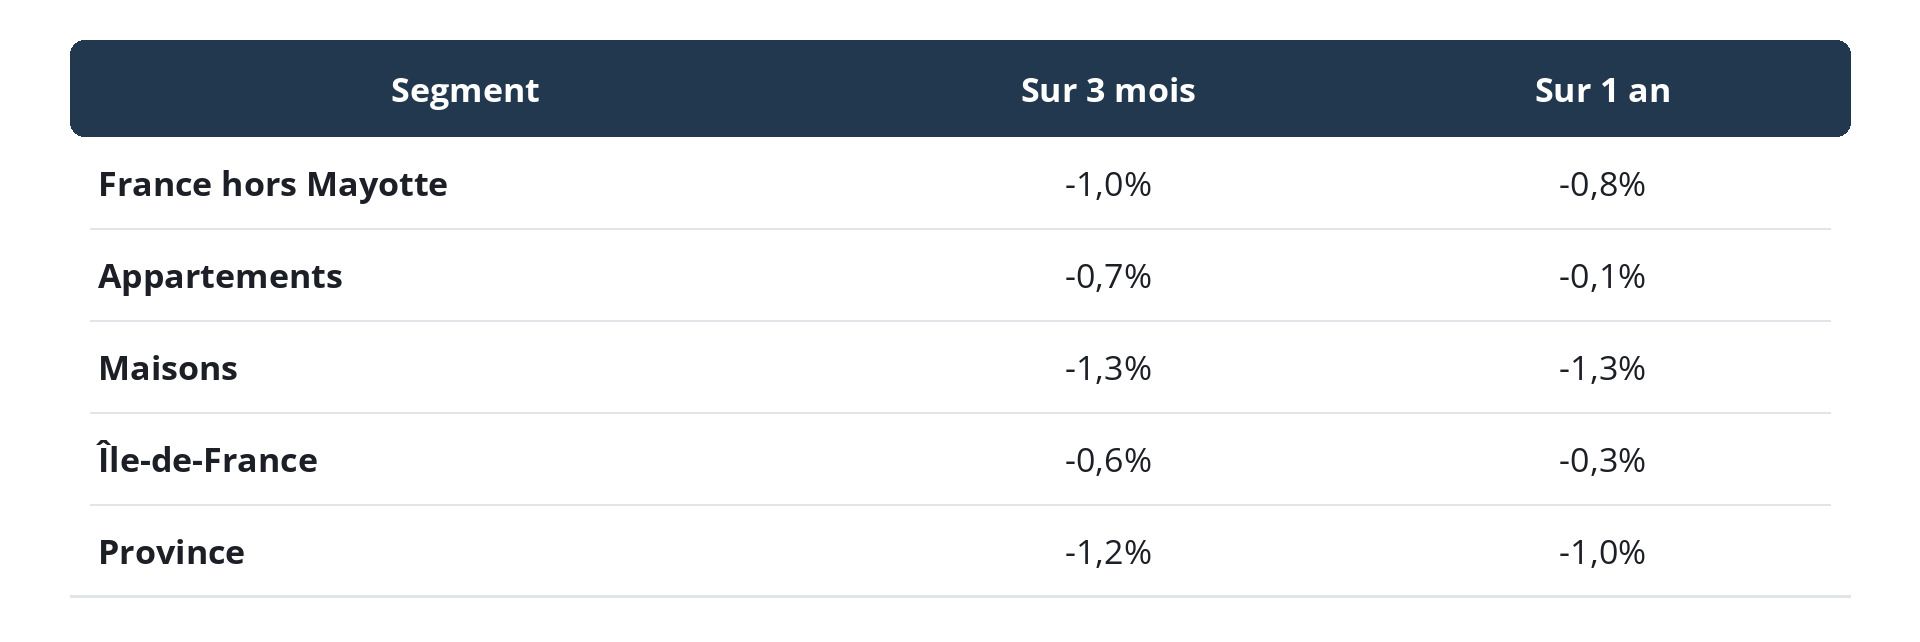
Source : indices Notaires-Insee, données provisoires corrigées des variations saisonnières, publiées le 8 septembre 2026.
Ramenée à un bien affiché 300 000€, une baisse annuelle de 0,8% représente environ 2 400€. C'est peu de chose à côté de ce que coûte une erreur de prix de départ : au-dessus du marché, un bien disparaît des filtres de recherche et ne reçoit plus aucune visite. Une maison de 1975 affichée 280 000€ depuis juin peut recevoir des visites sans aucune offre, alors que trois biens comparables se sont vendus 255 000€ dans le secteur. Les signaux qui indiquent qu'un prix doit être ajusté apparaissent sur le comportement des acheteurs bien avant d'apparaître dans les statistiques nationales.
À retenir : les prix immobiliers reculent de -0,8% sur un an, mais l'écart entre un prix affiché et le marché local pèse bien plus lourd que la tendance nationale.
Pourquoi les maisons décrochent-elles plus que les appartements ?
Pour trois raisons qui se cumulent, et qui ne jouent pas sur le même segment.
La première est financière. Une maison suppose un emprunt plus élevé qu'un appartement de même standing, et quinze centièmes de taux en plus se voient d'abord sur les tickets les plus gros.
La deuxième est énergétique. Les maisons anciennes comptent davantage de logements classés F ou G, avec des travaux qui se négocient au moment de la vente.
La troisième est géographique. Le marché de la maison est surtout celui de la province et de la grande couronne, là où la baisse est la plus nette : -1,4% sur le trimestre en province, -0,7% en Île-de-France, où les maisons reculent de -1,5% sur un an.
Le propriétaire d'une maison des années 1970 en zone détendue et celui d'un deux-pièces en centre-ville lisent donc le même chiffre national dans la presse, mais n'affrontent pas le même marché.
À retenir : sur un an, les maisons perdent -1,3% quand les appartements sont quasi stables. Le DPE et le montant du prêt expliquent l'essentiel de cet écart.
Le nombre de ventes recule-t-il aussi ?
Non, et c'est le fait marquant de l'année. Fin juin 2026, le nombre de transactions sur douze mois est estimé à 958 000, après 953 000 fin mars et 952 000 fin décembre 2025. Le redressement entamé à l'automne 2024 s'est arrêté net.
Le niveau reste historiquement bas : 2,5% du parc de logements vendus sur douze mois, contre 3,3% au point haut de 2021.
Des volumes stables et des prix qui cèdent : le marché s'ajuste par le prix plutôt que par le nombre de transactions. Les biens se vendent, mais au prix que les acheteurs peuvent financer, ce qui explique aussi l'allongement des délais de vente constaté sur les biens mal positionnés.
À retenir : environ 958 000 ventes de logements anciens sur douze mois à fin juin 2026, un volume stable mais très inférieur au niveau de 2021.
Pourquoi le crédit pèse-t-il sur cette rentrée ?
Parce que son coût remonte lentement, sans à-coup mais sans pause.
Le taux moyen des nouveaux crédits à l'habitat hors renégociations s'établit à 3,30% en juillet 2026, selon la Banque de France. L'Observatoire Crédit Logement/CSA mesure 3,31% en août, contre 3,16% en décembre 2025.
Quinze centièmes de point en huit mois paraissent anodins. Voici ce que cela change sur un emprunt de 250 000€ sur vingt ans :
- la mensualité passe de 1 407€ à 1 426€
- le coût total du crédit augmente d'environ 4 560€
C'est ce calcul qui décide de la plupart des projets. Un couple remboursant 1 200€ par mois pouvait emprunter 213 300€ sur vingt ans en décembre 2025, contre 210 400€ aujourd'hui : ces 2 900€ sortent du prix qu'il peut proposer à un vendeur.
Les volumes suivent : 11,0 milliards d'euros de crédits accordés en juillet, après 13,2 milliards en juin, dans la zone basse de la fourchette observée depuis fin 2024.
Un chiffre nuance ce tableau : les primo-accédants représentent 54,2% de la production de crédits pour l'achat d'une résidence principale. L'accès au crédit reste ouvert aux premiers achats, ce qui soutient le bas du marché. Reste à savoir combien on peut réellement emprunter à ce niveau de taux, question qui précède toute recherche de bien.
Avec un taux immobilier moyen de 3,30%, c'est la capacité d'emprunt qui fixe le prix de marché, pas l'inverse.
Le logement neuf redémarre-t-il ?
Non, le rebond du début d'année n'a pas tenu.
Au 2e trimestre 2026, 16 112 logements neufs ont été réservés par des particuliers, soit -4,8% sur le trimestre. Le repli touche les appartements comme les maisons.
Dans le même temps, les promoteurs ont remis de l'offre sur le marché : 17 499 logements mis en vente, en hausse de +11,1%.
Le stock remonte donc à 124 027 logements disponibles, et les investisseurs institutionnels ne compensent pas : leurs réservations en bloc reculent de -3,2%.
En amont, la production de logements reste contrainte. De septembre 2025 à août 2026, 369 723 logements ont été autorisés à la construction, un volume inférieur de 9,7% à la moyenne des cinq années précédentes.
Le logement neuf au 2e trimestre 2026
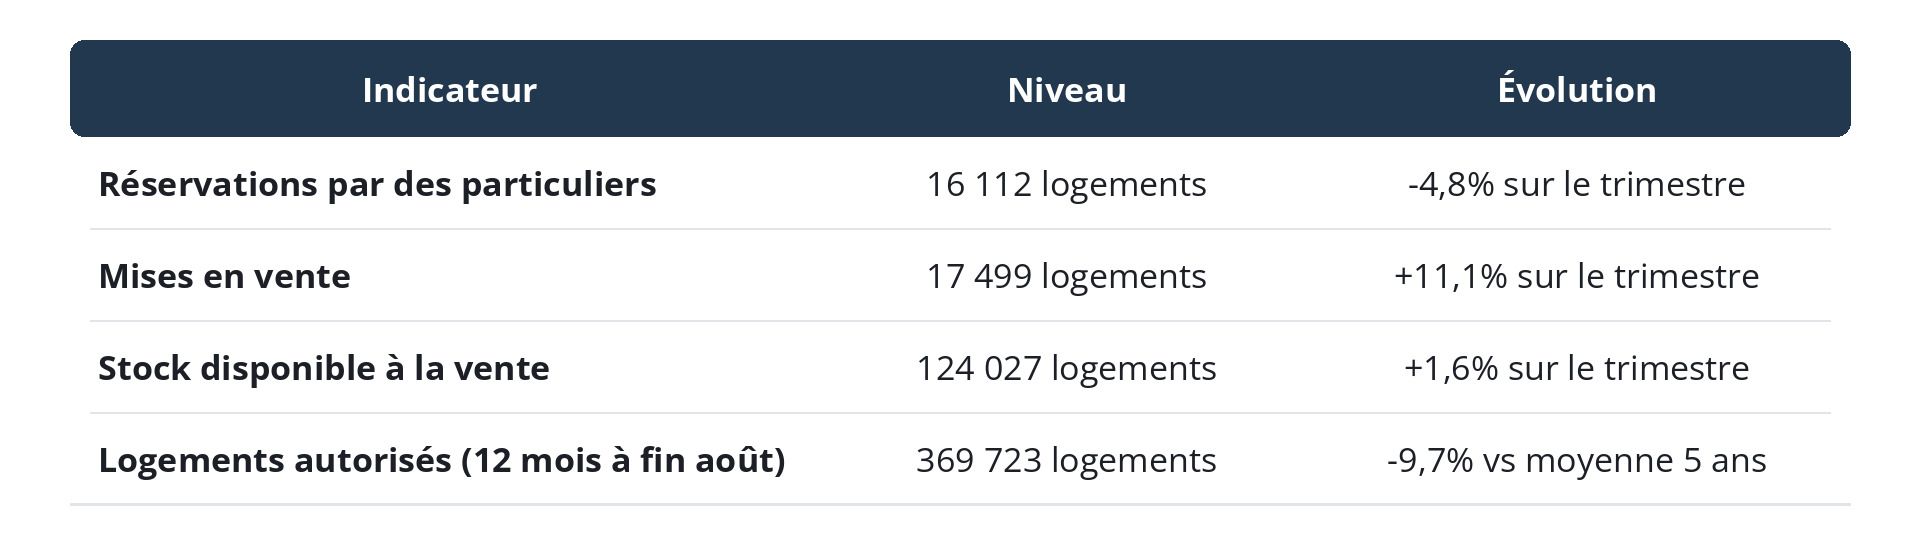
Source : SDES, enquête sur la commercialisation des logements neufs et base Sitadel.
L'effet sur l'ancien est direct. Là où un programme neuf s'écoule mal, le promoteur ajuste ses conditions, et les biens anciens comparables du même quartier s'alignent. Pour un vendeur de logement ancien, l'offre neuve invendue est un concurrent silencieux.
À retenir : le logement neuf cumule moins de réservations et plus de stock, ce qui pèse aussi sur les prix de l'ancien dans les mêmes quartiers.
Le marché évolue-t-il partout de la même façon ?
Non, et les écarts sont importants. Sur un an, les prix des appartements évoluent ainsi :
- 1,9% dans l'agglomération lyonnaise
- 1,5% dans les Hauts-de-France
- +2,2% à Marseille
En Île-de-France, la photographie du 2e trimestre est la suivante :
- 6 130€ le m² pour un appartement ancien, soit -0,3% sur trois mois et +0,3% sur un an
- 320 000€ en moyenne pour une maison, en baisse de -1,5% sur un an
- +0,6% sur un an pour les appartements parisiens, quand la petite couronne perd -1,1% sur le trimestre
Sur cinq ans, la région reste malgré tout à -8,9%.
La moyenne nationale ne décrit donc aucun bien en particulier. Une maison de 1975 en grande couronne et un T3 rénové à Marseille ne se vendront pas au même rythme cet automne. Pour situer le vôtre, faites estimer votre bien sur son marché réel, à partir des ventes comparables de votre secteur.
Ce que ce bilan change pour un projet cet automne
Pour un vendeur, trois points ressortent :
- le prix de départ compte plus que la date de mise en vente, puisque les volumes ne se contractent plus
- une maison se négocie aujourd'hui dans un contexte plus difficile qu'un appartement, surtout hors Île-de-France
- attendre le printemps 2027 suppose de parier sur une reprise des prix qu'aucun indicateur ne confirme à ce jour
Pour un acheteur, la lecture est symétrique. Le pouvoir de négociation reste réel sur les maisons et les biens à rénover, mais chaque mois d'attente coûte en mensualité si les taux poursuivent leur remontée.
Un acheteur au budget contraint a donc intérêt à faire valider son financement avant de visiter, puis à négocier sur les biens restés longtemps en ligne.
À retenir : un bien correctement positionné se vend dans ce marché. Acheter ou vendre en 2026 se décide dossier par dossier, pas au vu d'une courbe nationale.
Méthodologie et limites des données
- les indices Notaires-Insee portent sur des ventes signées, avec deux à trois mois de décalage, et restent provisoires : la variation du 1er trimestre 2026 a été corrigée de 0,4 point à la baisse d'une publication à l'autre
- les données de la Banque de France portent sur des crédits accordés, donc négociés deux à trois mois plus tôt
- les chiffres du neuf couvrent la promotion immobilière, pas la construction en diffus
Aucun de ces indicateurs ne décrit un bien précis : ils donnent une direction, à confronter aux ventes réelles de votre rue.
Ce qu'il faut surveiller d'ici la fin de l'année
Trois rendez-vous dessineront le bilan de l'hiver : la publication Insee du 24 novembre, les prochaines décisions de politique monétaire, et l'examen du budget 2027.
En attendant, le réflexe utile reste le même pour un vendeur comme pour un acheteur : comparer un bien précis aux ventes récentes de son secteur plutôt qu'à une moyenne nationale. Faites estimer gratuitement votre bien en deux minutes : c'est l'écart entre ce chiffre et votre prix de départ qui décide d'un projet, pas la courbe de l'Insee.
FAQ
Quand les chiffres officiels du 3e trimestre 2026 seront-ils publiés ?
Le 24 novembre 2026. L'Insee diffuse les indices Notaires-Insee des prix des logements anciens à 8h45 ce jour-là, avec l'estimation du nombre de transactions sur douze mois.
Les prix de l'immobilier baissent-ils en 2026 ?
Oui, modérément. Après une année 2025 en légère hausse, les prix des logements anciens reculent de -0,8% sur un an au 2e trimestre 2026, et de -1,0% sur le seul trimestre.
Combien de logements anciens se vendent-ils chaque année en France ?
Environ 958 000 sur les douze mois arrêtés à fin juin 2026. Ce volume est stable depuis le début de l'année, après un redressement entamé fin 2024.
Faut-il vendre maintenant ou attendre le printemps ?
Cela dépend du bien. Un appartement bien situé et correctement classé au DPE trouve preneur toute l'année. Une maison énergivore en zone détendue gagne rarement à attendre, car le stock de biens comparables augmente et les acheteurs financent moins.
Quel est le taux immobilier moyen à l'automne 2026 ?
3,30% en juillet 2026 selon la Banque de France et 3,31% en août selon l'Observatoire Crédit Logement/CSA, contre 3,16% en décembre 2025, et sous le pic de 3,59% de janvier 2024.
Est-ce le bon moment pour acheter en 2026 ?
Pour un dossier solide, oui, à condition de négocier. La marge se trouve sur les maisons, les biens à rénover et les logements restés longtemps en vente.
Pourquoi les chiffres des notaires diffèrent-ils de ceux des sites d'annonces ?
Parce qu'ils ne mesurent pas la même chose. Les indices Notaires-Insee portent sur des ventes réellement signées, avec un décalage de deux à trois mois. Les indicateurs des portails reposent sur des prix affichés, qui anticipent le marché mais intègrent la marge de négociation.