
Renégocier ou racheter son crédit immobilier en 2026
Si vous avez emprunté entre l'automne 2023 et l'été 2024, à un taux de 4% ou plus, l'opération mérite d'être chiffrée dès maintenant. Pour tous les autres, elle n'a aucun intérêt, et un courtier honnête vous le dira.
La raison tient en une phrase : les taux remontent depuis le printemps. La fenêtre ouverte par la détente de 2025 est en train de se refermer, et ce sont les emprunteurs du pic qui doivent agir, pas les autres.
Renégociation ou rachat : quelle différence ?
Deux opérations très différentes, souvent confondues, et dont les frais n'ont rien à voir.
La renégociation se fait dans votre banque actuelle. Elle se matérialise par un avenant au contrat existant, qui modifie le taux et parfois la durée. Pas d'indemnité de remboursement anticipé, pas de nouvelle garantie à constituer, simplement des frais d'avenant de quelques centaines d'euros.
Le rachat consiste à faire financer votre crédit par un autre établissement, qui solde l'ancien. C'est juridiquement un nouveau prêt, avec tout ce que cela implique : indemnité de remboursement anticipé, frais de dossier, nouvelle garantie, et éventuellement mainlevée de l'hypothèque.
Les frais de chaque option
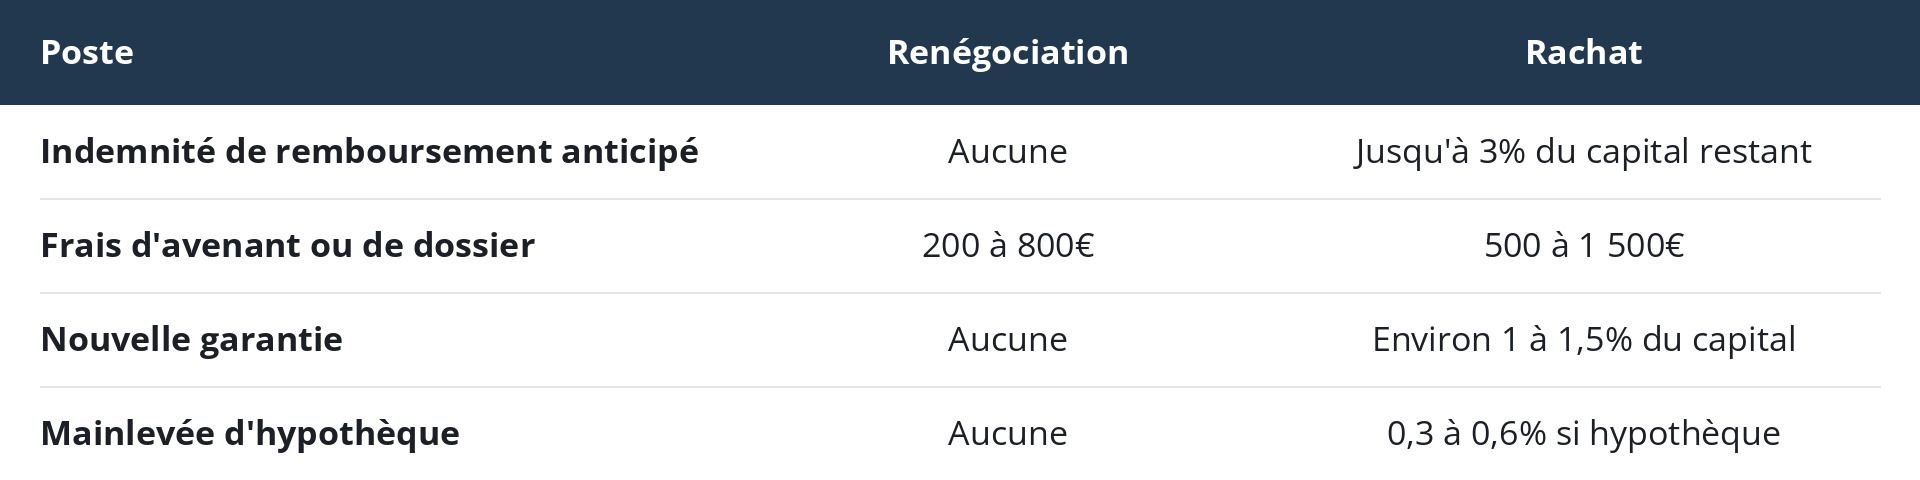
Ordres de grandeur. La renégociation coûte toujours moins cher, mais la banque n'est jamais obligée d'accepter.
La bonne méthode consiste donc à demander d'abord à sa banque, puis à aller voir ailleurs si la réponse ne convient pas. Une offre concurrente en main change souvent la position du conseiller initial.
→ Calculer votre capacité d’emprunt immobilier ?
Qui a encore intérêt à renégocier en 2026 ?
À l'automne 2026, les nouveaux crédits immobiliers se situent autour de 3,32 % en août selon les statistiques de la Banque de France, et 3,40 % en septembre selon l'Observatoire Crédit Logement/CSA. Ces deux statistiques n'ont pas exactement le même périmètre : elles servent de repère, pas de garantie du taux obtenu.
Trois repères permettent généralement de juger si l'opération mérite d'être chiffrée.
- un écart d'au moins 0,70 point entre votre taux actuel et le taux que vous pouvez obtenir aujourd'hui
- un capital restant dû significatif, en général au moins 70 000€
- un prêt encore dans son premier tiers, parce que c'est au début que les intérêts se concentrent
Ce dernier point est le plus souvent ignoré. Dans un prêt amortissable, les premières années remboursent surtout des intérêts. Renégocier à mi-parcours ne porte que sur un volume d'intérêts résiduel, et les frais mangent le gain.
Le calcul complet sur un cas réel
Prenons un emprunteur qui a signé en janvier 2024, au plus haut du cycle : 250 000€ sur vingt-cinq ans à 4,20%, soit une mensualité de 1 347€ hors assurance.
Près de trois ans plus tard, son capital restant dû s'élève à environ 233 500€, et il lui reste 267 mensualités. Au rythme actuel, il paiera encore 126 200€ d'intérêts.
Rachat d'un prêt signé à 4,20% en janvier 2024
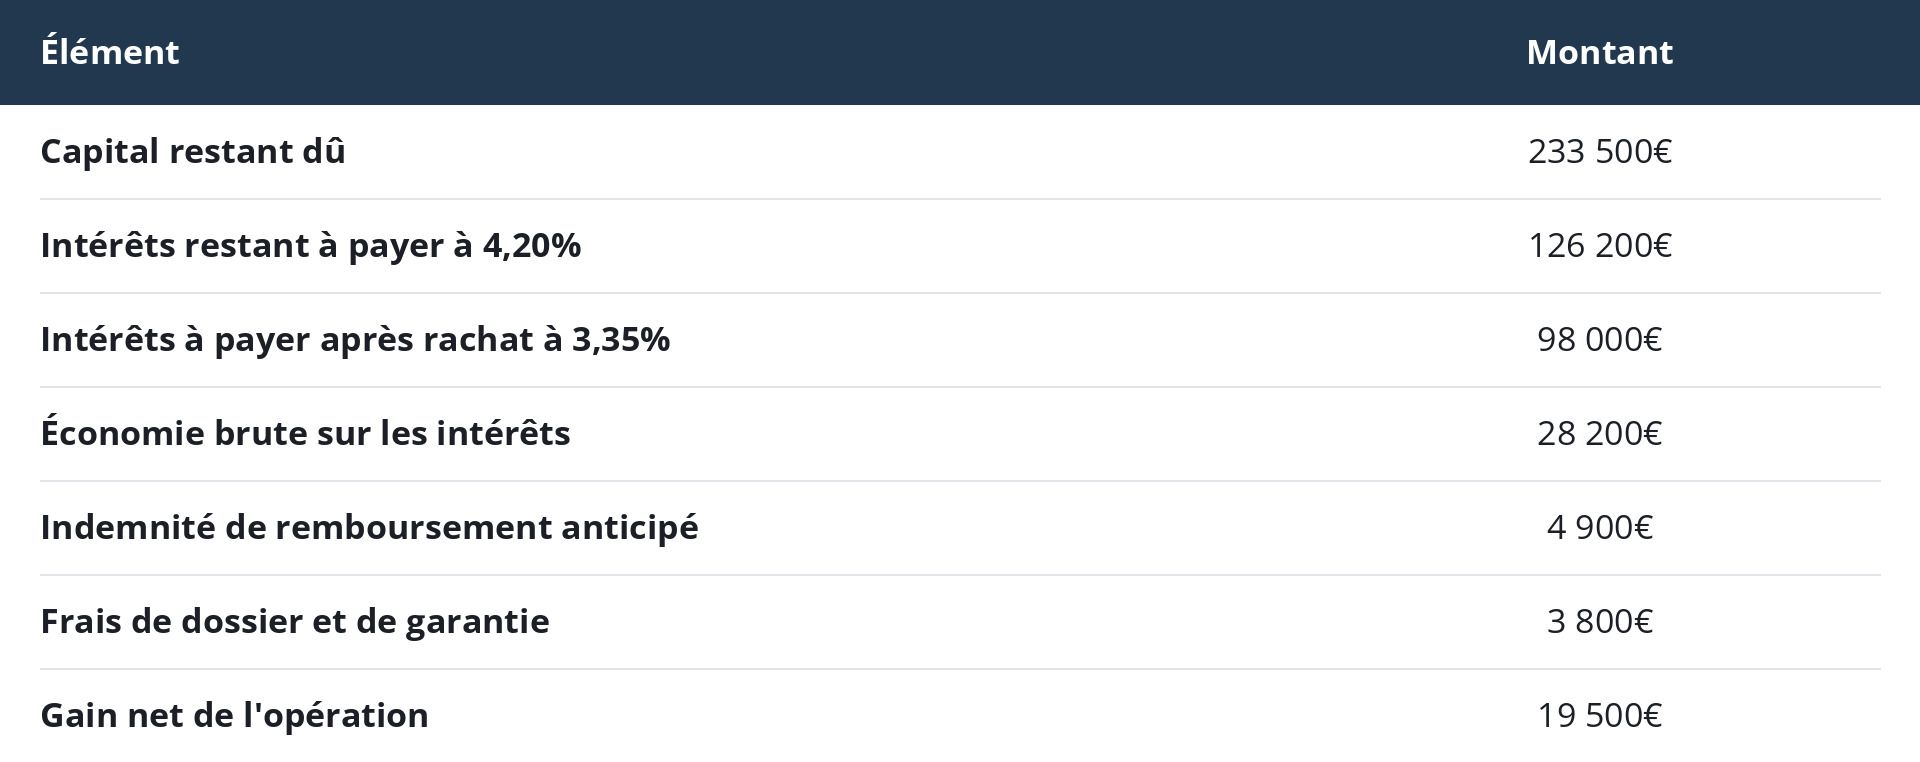
Simulation hors assurance emprunteur, à durée inchangée. La mensualité passe de 1 347€ à 1 242€.
Le gain net atteint donc près de 19 500€, pour une mensualité allégée de 106€. C'est le cas de figure qui justifie clairement l'opération.
Appliquez le même calcul à un prêt signé à 3,50%, et le résultat s'inverse : l'écart de 0,15 point avec le marché ne couvre même pas les frais. C'est pourquoi la première chose à faire est de ressortir votre offre de prêt et d'y lire votre taux exact.
Ce que coûte vraiment un remboursement anticipé
L'indemnité de remboursement anticipé est encadrée par la loi. Elle ne peut dépasser le plus faible de deux montants : six mois d'intérêts sur le capital remboursé au taux moyen du prêt, ou 3% du capital restant dû.
Sur notre exemple, six mois d'intérêts représentent 4 900€ et 3% du capital restant dû 7 000€. C'est donc le montant le plus faible qui s'applique, soit 4 900€. Beaucoup d'emprunteurs partent du plafond de 3% et renoncent à tort.
Trois situations suppriment cette indemnité : la mutation professionnelle, la cessation forcée d'activité et le décès de l'emprunteur ou de son conjoint. Il vaut la peine de vérifier, car certains contrats sont aussi tout simplement signés sans clause d'indemnité.
Le levier que presque personne n'active
L'assurance emprunteur rapporte souvent plus que la renégociation du taux, et elle est accessible à tout le monde, y compris à ceux qui ont emprunté récemment.
Depuis la loi du 28 février 2022, vous pouvez résilier votre contrat d'assurance à tout moment, sans frais et sans attendre une date anniversaire, à condition de présenter un contrat offrant des garanties équivalentes. La banque dispose de dix jours ouvrés pour répondre, et un refus doit être motivé.
Le même texte a supprimé le questionnaire de santé pour les prêts dont la part assurée ne dépasse pas 200 000€ par emprunteur et dont le remboursement s'achève avant les 60 ans de l'assuré. Pour un couple, cela représente jusqu'à 400 000€ empruntés sans aucune formalité médicale.
Sur un contrat bancaire de groupe, l'économie dépasse fréquemment 5 000€ sur la durée restante, et elle peut atteindre le double pour un emprunteur jeune et non fumeur. Aucune indemnité, aucune garantie à refaire, une simple lettre.
Les autres options, moins connues
Renégocier n'est pas la seule façon d'alléger un crédit, et ce n'est pas toujours la plus adaptée.
La modulation d'échéances figure dans la plupart des contrats récents. Elle permet d'augmenter ou de diminuer sa mensualité dans une fourchette prévue au départ, souvent de 10 à 30%, sans aucun frais. Baisser la mensualité allonge la durée et le coût, l'augmenter fait l'inverse.
Le remboursement anticipé partiel mérite aussi d'être considéré en cas de rentrée d'argent. Deux options s'offrent alors à vous : conserver la même mensualité pour raccourcir la durée, ce qui maximise l'économie, ou réduire la mensualité à durée inchangée, ce qui soulage le budget mensuel.
Enfin, le report d'échéances existe dans certains contrats, mais il coûte cher : les intérêts continuent de courir pendant la pause. À réserver aux difficultés passagères.
Quand l'opération ne vaut pas le coup
Quatre situations où mieux vaut ne rien faire.
Votre taux est déjà inférieur à 3%. C'est le cas de tous ceux qui ont emprunté entre 2016 et 2022, et aucune banque ne fera mieux aujourd'hui. Conservez ce crédit, il vaut de l'or.
Votre prêt arrive dans sa seconde moitié. Les intérêts ont déjà été payés pour l'essentiel, et le gain résiduel ne couvrira pas les frais.
Votre capital restant dû est faible. En dessous de 50 000€, les frais fixes pèsent proportionnellement trop lourd.
Vous envisagez de vendre dans les deux ans. L'opération ne se rentabilise qu'en la menant jusqu'au bout, et une vente efface le bénéfice.
Comment s'y prendre concrètement ?
Dans cet ordre, et sans brûler d'étape.
- ressortir l'offre de prêt et relever le taux nominal, la durée restante et la clause d'indemnité de remboursement anticipé
- demander à la banque un décompte du capital restant dû, qu'elle doit fournir sur simple demande écrite
- solliciter d'abord sa propre banque pour une renégociation, moins coûteuse
- consulter deux établissements concurrents et comparer les offres au taux annuel effectif global, pas au seul taux nominal
- traiter l'assurance emprunteur séparément, car ce levier reste ouvert même si la renégociation échoue
Et si votre projet est en réalité d'acheter autre chose plutôt que d'alléger l'existant, le raisonnement change du tout au tout. Faites le point sur votre capacité d'emprunt actuelle, puis échangez avec un conseiller de votre secteur sur ce que votre bien vaut aujourd'hui : un achat-revente se prépare autrement qu'un rachat de crédit.
→ Calculer votre capacité d’emprunt immobilier ?
FAQ
Peut-on encore renégocier son crédit immobilier en 2026 ?
Oui, mais uniquement si vous avez emprunté au plus haut du cycle, entre fin 2023 et mi-2024, à un taux proche ou supérieur à 4%. Avec un taux de marché autour de 3,30%, les emprunteurs des années antérieures n'ont aucun intérêt à bouger.
Quelle différence entre renégociation et rachat de crédit ?
La renégociation se fait dans votre banque actuelle, par un simple avenant, sans indemnité ni nouvelle garantie. Le rachat passe par un autre établissement et constitue un nouveau prêt, avec indemnité de remboursement anticipé, frais de dossier et garantie à reconstituer.
Quel écart de taux faut-il pour que ce soit rentable ?
Au moins 0,70 point, avec un capital restant dû d'au moins 70 000€ et un prêt encore dans son premier tiers. Ces trois conditions sont cumulatives : une seule qui manque et les frais absorbent le gain.
Combien coûte l'indemnité de remboursement anticipé ?
Le plus faible de deux montants : six mois d'intérêts sur le capital remboursé au taux moyen du prêt, ou 3% du capital restant dû. Elle est supprimée en cas de mutation professionnelle, de cessation forcée d'activité ou de décès.
Peut-on changer d'assurance emprunteur sans changer de banque ?
Oui, à tout moment et sans frais depuis la loi du 28 février 2022, à condition de présenter des garanties équivalentes. C'est souvent le levier le plus rentable, et il reste ouvert même si la banque refuse de renégocier le taux.
Faut-il un questionnaire de santé pour changer d'assurance ?
Pas si la part assurée ne dépasse pas 200 000€ par emprunteur et si le prêt est remboursé avant vos 60 ans. Pour un couple, cela couvre jusqu'à 400 000€ empruntés sans formalité médicale.
Combien de temps dure un rachat de crédit ?
Comptez un à deux mois entre la première demande et le déblocage des fonds, le temps de monter le dossier, d'obtenir l'offre, de respecter le délai de réflexion de dix jours et de constituer la nouvelle garantie.